قد يسدد العميل كامل المديونية أو يتوصل إلى مخالصة نهائية مع الجهة الدائنة، ثم يفاجأ بعد مرور فترة بأن السجل الائتماني ما زال يعرض المعلومة بصيغة غير محدثة، أو يظهر الالتزام على نحو لا يعكس السداد الفعلي. هنا تظهر أهمية فهم مسار دعوى تصحيح بيانات سمة بعد سداد المديونية وعدم تحديث السجل، لأن المشكلة لا تتعلق بمجرد رقم في تقرير إلكتروني، بل قد تنعكس على طلب تمويل جديد، أو حد ائتماني، أو تقييم مخاطر منشأة، أو تعامل تجاري يحتاج إلى سجل ائتماني دقيق. وفي الدمام والمنطقة الشرقية تزداد أهمية هذا النوع من الملفات لدى أصحاب المنشآت والأفراد الذين يتعاملون مع البنوك وشركات التمويل والموردين بنظام الآجل.
نظام المعلومات الائتمانية ولائحته التنفيذية يعطيان المستهلك حق الاعتراض على المعلومات غير الصحيحة أو غير المحدثة أو غير المكتملة، ويقرران آلية للتحقيق في الاعتراض. وهذا يعني أن الخطوة الصحيحة ليست البدء مباشرة بدعوى قضائية في كل حالة، بل ترتيب المسار من مصدر المعلومة ثم شركة المعلومات الائتمانية، وتوثيق جميع الطلبات والردود، ثم تحديد الطريق النظامي المناسب إذا لم تتم المعالجة. وعند بناء الملف يفيد الرجوع إلى صحيفة الدعوى في ناجز وشروطها لفهم أهمية تحديد الطلبات والمستندات على نحو دقيق.
ما المقصود بتصحيح بيانات سمة بعد السداد؟
المقصود هو تعديل المعلومة الائتمانية التي أصبحت غير مطابقة للواقع بعد سداد الالتزام أو تسويته. وقد يكون الخلل في حالة الحساب، أو الرصيد، أو تاريخ التحديث، أو الإشارة إلى التأخر، أو استمرار ظهور التزام سبق إقفاله. ولا يعني السداد بالضرورة حذف التاريخ الائتماني الصحيح؛ فالفرق كبير بين طلب حذف معلومة صحيحة تاريخيًا وبين طلب تصحيح معلومة لم تعد تعكس الوضع الحالي. لذلك يجب أولًا قراءة التقرير الائتماني كاملًا وتحديد البند محل الاعتراض بدقة، ثم مقارنة ما يظهر فيه بإيصال السداد والمخالصة وكشف الحساب وخطاب إغلاق المديونية إن وجد.
الأساس النظامي للاعتراض على المعلومة غير المحدثة
وفق اللائحة التنفيذية لنظام المعلومات الائتمانية، يحق للمستهلك الاعتراض على المعلومات الائتمانية بسبب عدم صحتها أو عدم تحديثها أو عدم اكتمالها. كما تتولى شركة المعلومات الائتمانية التحقيق في الاعتراض وفق المدد والإجراءات المقررة. وإذا ثبت أن الاعتراض صحيح كليًا أو جزئيًا أو تعذر التحقق من المعلومة، فهناك التزام بالتعديل أو الحذف بحسب الحالة. لذلك فإن الملف القوي يحدد بدقة: ما المعلومة الخاطئة؟ ما الصحيح بدلًا منها؟ وما المستند الذي يثبت ذلك؟
ومن المهم كذلك التمييز بين الجهة التي أرسلت المعلومة وبين شركة المعلومات الائتمانية التي تجمعها وتعرضها. فقد يكون سبب التأخير من عضو يرفع البيانات دوريًا، أو من خطأ في المطابقة، أو من عدم معالجة إغلاق الحساب. لذلك يفضل إرسال طلب مكتوب للجهة الدائنة وطلب تأكيد رسمي بأن المديونية سددت وأنها قامت أو ستقوم بتحديث الحالة لدى شركة المعلومات الائتمانية.
المستندات الأساسية في طلب التصحيح
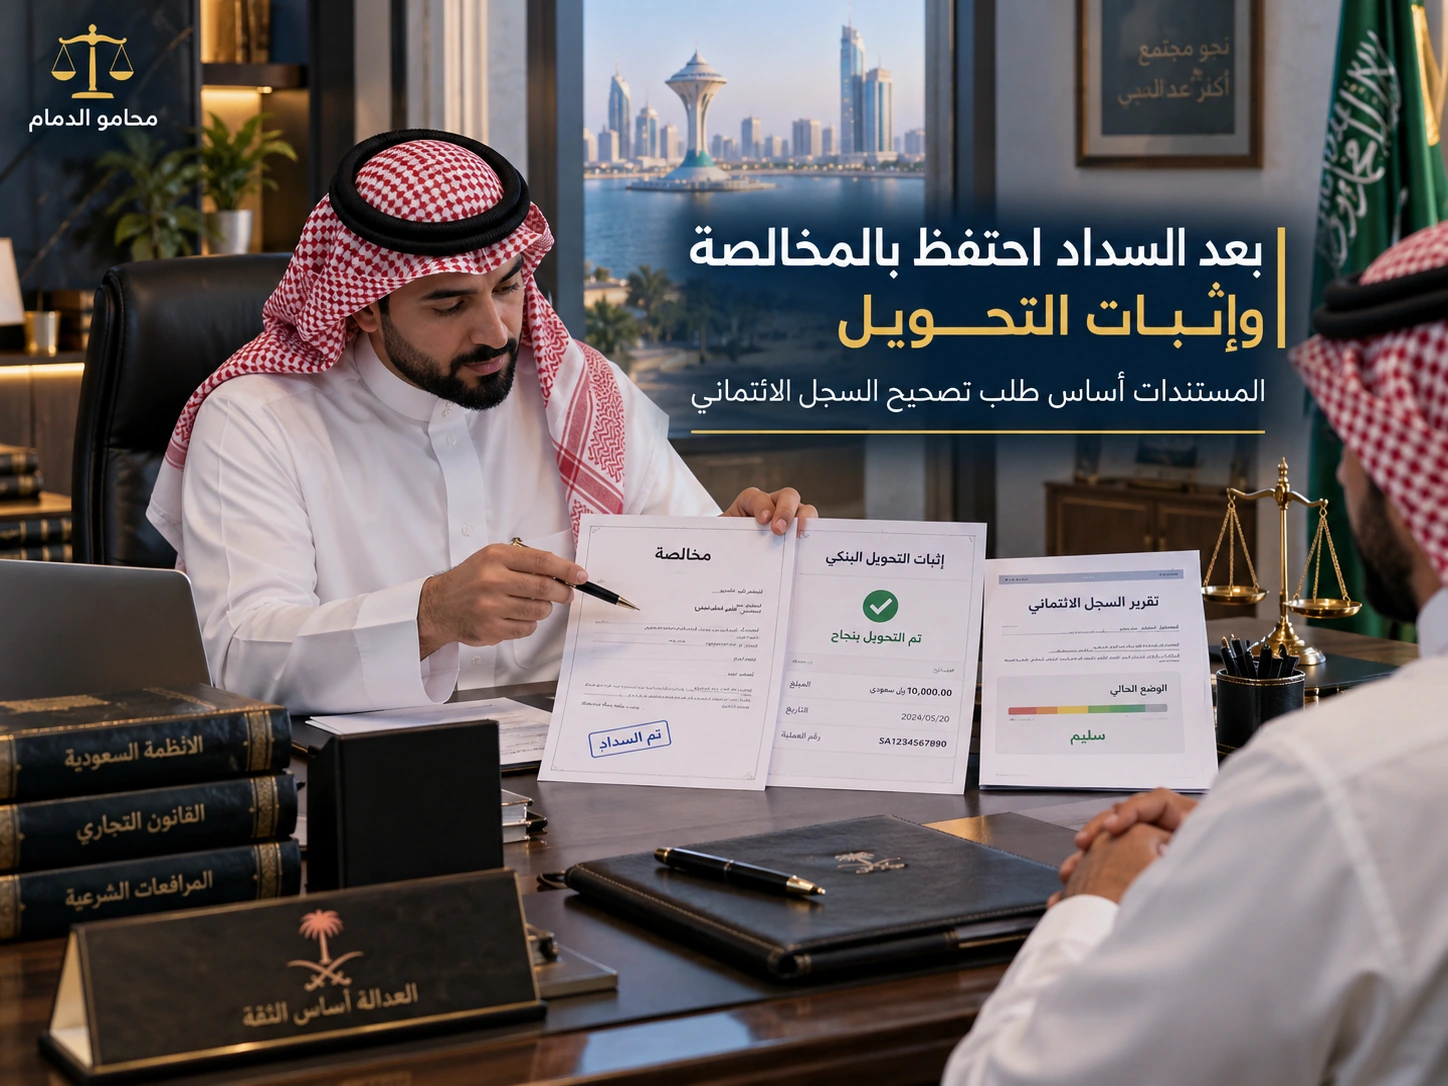
أهم مستند هو ما يثبت السداد الفعلي، مثل إيصال التحويل أو إشعار السداد أو كشف الحساب البنكي الذي يظهر خصم المبلغ لصالح الجهة الدائنة. يلي ذلك المخالصة أو خطاب إغلاق المديونية أو إفادة التسوية. وإذا كان السداد تم عبر اتفاق جدولة أو تسوية، فيجب إرفاق الاتفاق وما يثبت تنفيذ كامل الشروط. كما يفيد الاحتفاظ بنسخة من التقرير الائتماني قبل الاعتراض وبعده، ورقم الاعتراض، ورسائل البريد الإلكتروني، وأرقام البلاغات، وأي رد رسمي.
ترتيب المستندات زمنيًا مهم جدًا. يبدأ الملف بالعقد أو أصل الالتزام، ثم المديونية، ثم السداد، ثم المخالصة، ثم طلب التحديث، ثم الاعتراض، ثم الردود. هذا التسلسل يجعل سبب النزاع واضحًا ويمنع الخلط بين صحة أصل الدين وبين صحة استمرار عرضه بعد السداد. ويمكن تطبيق المبادئ نفسها الواردة في الدفوع الشكلية والموضوعية بالسعودية من حيث الفصل بين الإجراء وبين أصل الحق.
متى يتحول الاعتراض إلى مطالبة قانونية؟
إذا تم تقديم اعتراض مكتمل المستندات ولم تتم معالجة المعلومة رغم ثبوت السداد، فقد ينتقل الملف إلى مستوى شكوى أو نزاع بحسب الجهة التي أخطأت وطبيعة الضرر. لا توجد صيغة واحدة تناسب الجميع؛ فقد يكون المطلوب أولًا إلزام الجهة الموردة للمعلومة بتحديثها، أو الاعتراض لدى شركة المعلومات الائتمانية، أو تقديم شكوى للجهة الرقابية، أو المطالبة بتعويض إذا ثبت خطأ مستقل وضرر وعلاقة سببية. تحديد المسار يعتمد على هوية المدعى عليه وطبيعة الالتزام وعلاقة الأطراف.
ولهذا لا ينصح باستخدام عنوان عام مثل “دعوى ضد سمة” دون فحص مصدر الخلل. فإذا كانت شركة التمويل مثلًا لم ترسل التحديث أصلًا، فإن تحديد المسؤولية يختلف عن حالة استلام الشركة الائتمانية للتحديث وعدم انعكاسه. ويمكن الاستفادة من أسباب عدم قبول الدعوى لتجنب رفع طلب أمام جهة غير مختصة أو قبل اكتمال المصلحة والإجراء السابق.
هل يترتب على استمرار المعلومة غير المحدثة تعويض؟
التعويض ليس تلقائيًا بمجرد وجود خطأ. يلزم عادة إثبات الخطأ أو التقصير، والضرر المحقق، والرابطة السببية بينهما. فقد يثبت أن طلب تمويل رفض بسبب معلومة لم يتم تحديثها، أو أن منشأة خسرت فرصة تعاقدية موثقة لأن تقريرها أظهر التزامًا مسددًا على أنه قائم. وفي المقابل، إذا لم يوجد ضرر قابل للإثبات أو كان الرفض مبنيًا على أسباب ائتمانية أخرى، فقد تضعف المطالبة بالتعويض. ولهذا يفيد الاطلاع على التعويض عن الضرر المعنوي بالسعودية لفهم أن التعويض يحتاج إلى عناصر إثبات لا إلى افتراضات.
الفرق بين تحديث الحالة وحذف التاريخ الائتماني
من أكثر النقاط التي تسبب سوء فهم أن البعض يتوقع أن يؤدي السداد إلى اختفاء كل أثر تاريخي للحساب فورًا. بينما السجل الائتماني بطبيعته يعرض تاريخ التعاملات وفق النظام والمدة النظامية لحفظ المعلومات. المطلوب النظامي عند وجود خلل هو أن تكون المعلومة دقيقة ومحدثة؛ مثل إظهار أن الدين سدد أو أغلق أو تمت تسويته، لا تغيير التاريخ الصحيح إلى واقعة لم تحدث. لذلك فإن صياغة الاعتراض يجب أن تكون منضبطة: “أطلب تحديث حالة الحساب إلى مسدد بتاريخ كذا” أفضل من مطالبة مطلقة بحذف جميع البيانات دون أساس.
خطوات عملية قبل رفع أي دعوى
ابدأ بالحصول على نسخة حديثة من التقرير الائتماني. بعد ذلك حدد الحساب محل النزاع، واطلب من الدائن إفادة خطية بالسداد والتحديث. ثم قدم الاعتراض عبر القناة الرسمية لشركة المعلومات الائتمانية وأرفق المستندات. سجل رقم الطلب وتاريخه، ولا تعتمد على اتصال هاتفي فقط. إذا لم تحل المشكلة، اطلب ردًا مكتوبًا يوضح سبب عدم التعديل، لأن هذا الرد سيكون عنصرًا مهمًا في تحديد الخطوة التالية.
إذا كان الملف يتعلق بمنشأة، فاحفظ أيضًا أثر المعلومة على التمويل أو الاعتمادات أو الموردين. قد يكون كشف البريد الإلكتروني أو قرار الرفض أو خطاب البنك دليلًا على الضرر. وفي حال الحاجة إلى دعوى أو شكوى، يمكن تنظيم الطلبات وفق القواعد العامة في نظام المرافعات الشرعية بالسعودية وبما يتفق مع اختصاص الجهة المختصة.
أخطاء شائعة تضعف الملف
أول خطأ هو عدم الاحتفاظ بمخالصة نهائية. ثانيًا تقديم اعتراض مختصر دون تحديد الحساب والمبلغ وتاريخ السداد. ثالثًا إرفاق صورة غير واضحة للتحويل دون كشف حساب يربط العملية بالدائن. رابعًا التسرع بالمطالبة بالتعويض قبل استنفاد مسار التصحيح وإثبات الضرر. خامسًا الخلط بين التأخر التاريخي الصحيح وبين الخطأ الحالي في الحالة. كل هذه الأخطاء يمكن تفاديها بتنظيم الملف منذ البداية.
أسئلة شائعة
هل يمكن الاعتراض لمجرد أن المديونية سددت؟
يمكن الاعتراض إذا كانت المعلومة الحالية غير صحيحة أو غير محدثة. أما المعلومات التاريخية الصحيحة فتخضع لقواعد حفظ البيانات ولا تزول لمجرد رغبة المستهلك في ذلك.
هل يجب أن أبدأ بالمحكمة؟
غالبًا لا. يبدأ المسار بطلب التحديث والاعتراض النظامي، ثم تتحدد الخطوة التالية بحسب نتيجة التحقيق والجهة المسؤولة وطبيعة الضرر.
ماذا لو رفض البنك طلب التمويل قبل تصحيح السجل؟
احتفظ بقرار الرفض وسببه إن أمكن. إذا كان القرار مرتبطًا صراحة بالمعلومة الخاطئة فقد يكون ذلك دليلًا مهمًا عند بحث الضرر، لكن يبقى التقييم مرتبطًا بجميع عوامل الملف.
الخلاصة
دعوى أو مطالبة تصحيح بيانات سمة بعد سداد المديونية تبدأ من إثبات بسيط وواضح: الدين سدد، وهذه هي المستندات، وهذه هي المعلومة التي ما زالت غير محدثة، وهذه هي الخطوات التي اتخذت لتصحيحها. كلما كان التسلسل موثقًا، كان الوصول إلى معالجة أسرع وأكثر دقة. ويمكن عند تعقد النزاع مراجعة محامي في الدمام لتحديد الجهة المختصة وصياغة الطلب دون مبالغة أو خلط بين التحديث والحذف والتعويض.
المصادر الرسمية: نظام المعلومات الائتمانية – البنك المركزي السعودي، وأحكام الاعتراضات والشكاوى، وشركة سمة – قنوات الاعتراض والتواصل.
ومن الناحية العملية، فإن ترتيب الملف لا يقل أهمية عن وجود الحق نفسه. فالمستند الذي لا يحمل تاريخًا واضحًا أو لا يرتبط مباشرة بالواقعة قد يفتح بابًا للخلاف حول دلالته. ولهذا ينصح بترقيم المرفقات وكتابة جدول زمني مختصر يبين الواقعة والوثيقة التي تثبتها والطلب المرتبط بها، مع الاحتفاظ بنسخة إلكترونية وورقية من كل مستند جوهري.
كما يجب التمييز بين المطالبة الأصلية والمطالبات التابعة لها. فقد ينجح صاحب الشأن في تصحيح الإجراء أو تحديث البيانات أو تعديل القرار، ثم تبقى مسألة الأضرار المالية تحتاج إلى إثبات مستقل. والعكس صحيح؛ فقد توجد خسائر فعلية لكن يصعب ربطها بالتصرف محل النزاع إذا تعددت أسباب التأخير أو اشترك أكثر من طرف في صنع النتيجة.
وتفيد المراسلات المكتوبة في إثبات العلم والإنذار ووقت اكتشاف المشكلة. لذلك يفضل عند المخاطبة استخدام وصف محدد للواقعة وتجنب العبارات العامة، وطلب رد صريح يوضح الإجراء المتخذ والموعد المتوقع للتصحيح. وإذا كان هناك رقم مرجعي أو رقم بلاغ أو رقم بيان فينبغي تكراره في جميع المراسلات حتى يبقى الملف مترابطًا.
ومن الأخطاء الشائعة انتظار انتهاء جميع التطورات قبل جمع الأدلة. الأفضل حفظ المستندات أولًا بأول؛ لأن بعض الأنظمة الإلكترونية تتغير واجهاتها، وبعض الروابط أو الرسائل قد يصعب استرجاعها لاحقًا. كما أن صور الشاشة وحدها ليست بديلًا دائمًا عن المستند الرسمي، لكنها قد تساعد في إثبات حالة النظام في تاريخ معين عند دعمها بمستندات أخرى.
وعند احتساب أي مبلغ محل مطالبة، يجب فصل أصل المبلغ عن الرسوم والمصاريف والخسائر التابعة، مع توضيح طريقة الحساب. الجدول المالي المنظم أسهل في المراجعة من رقم إجمالي غير مفسر. ويستحسن ربط كل سطر بفاتورة أو إيصال أو كشف حساب، وبيان ما إذا كان المبلغ قد دفع فعليًا أم أنه مجرد تقدير مستقبلي.
وأخيرًا، فإن اختيار الجهة المختصة والمواعيد النظامية من المسائل التي ينبغي حسمها مبكرًا. اختلاف طبيعة الخصم بين جهة عامة وشركة خاصة قد يغير الاختصاص والمسار، كما أن وجود تظلم أو اعتراض سابق قد يكون شرطًا أو عنصرًا مهمًا في بعض الملفات. لذلك لا ينبغي نسخ نموذج دعوى من قضية أخرى دون مواءمته مع الوقائع والاختصاص والمستندات الخاصة بالحالة.
