عدم إيداع القوائم المالية في السعودية ليس مجرد تأخر محاسبي، بل مخالفة نظامية مستقلة متى انقضت المهلة المحددة ولم تُودع القوائم وفق أحكام نظام الشركات ولائحته التنفيذية. والقاعدة الحالية واضحة: تُعد القوائم المالية في نهاية كل سنة مالية وفق المعايير المحاسبية المعتمدة في المملكة، ثم تُودع خلال ستة أشهر من تاريخ انتهاء السنة المالية.
وتزداد أهمية الموضوع بعد صدور القرار الوزاري رقم (236) وتاريخ 26/11/1447هـ بشأن العقوبات المباشرة على الإخلال بواجب الإيداع. لذلك لم يعد من الدقة الاكتفاء بعبارة عامة مثل «قد توجد غرامة»؛ بل ينبغي معرفة شكل الشركة، حجمها أو رأس مالها، وعدد المسؤولين عن الإدارة، وهل المخالفة متكررة أم لا.
هذه الصفحة دليل معلوماتي عام وليست استشارة خاصة. عند وجود إشعار مخالفة أو نزاع بين الشركاء أو مسؤولية محتملة على مدير سابق، يجب فحص المستندات والتواريخ وصفة المسؤول الفعلية قبل اتخاذ إجراء.
ما الأساس النظامي لواجب إعداد وإيداع القوائم المالية؟
تنص الفقرة (2) من المادة (17) من نظام الشركات على إعداد قوائم مالية للشركة في نهاية كل سنة مالية وفق المعايير المحاسبية المعتمدة في المملكة، وإيداعها وفق ما تحدده اللوائح خلال ستة أشهر من تاريخ انتهاء السنة المالية. وهذا يخلق التزامين متكاملين:
- إعداد القوائم المالية وفق المعايير المحاسبية المعتمدة.
- إيداع القوائم خلال المهلة النظامية بالطريقة المقررة.
وجود القوائم داخل الشركة أو لدى المحاسب لا يحقق واجب الإيداع إذا لم تستكمل الخطوة النظامية المطلوبة. ويمكن الرجوع إلى نظام الشركات الرسمي وإلى صفحة وزارة التجارة الخاصة بإيداع القوائم المالية.
ما مدة إيداع القوائم المالية؟
المدة النظامية العامة هي ستة أشهر من تاريخ انتهاء السنة المالية. فإذا انتهت السنة المالية للشركة في 31 ديسمبر، يكون الموعد النهائي عادة في نهاية يونيو من السنة التالية. ولذلك دعت وزارة التجارة الشركات التي انتهت سنتها المالية في 31 ديسمبر 2025 إلى الإيداع قبل نهاية 30 يونيو 2026.
ولا ينبغي استخدام مواعيد قديمة كانت تختلف بحسب شكل الشركة؛ لأن النظام الحالي وحملات الوزارة الأخيرة تؤكد مهلة الستة أشهر لجميع أشكال الشركات الخاضعة لواجب الإيداع.
من المسؤول عن إعداد وإيداع القوائم؟
تختلف الصفة بحسب شكل الشركة. وقد تكون المسؤولية على المدير أو المديرين، رئيس مجلس الإدارة، رئيس الشركة، مجلس الإدارة في بعض أشكال الشركات، أو المصفي أثناء التصفية. لذلك لا يصح إلقاء المسؤولية تلقائيًا على المحاسب أو المراجع الخارجي؛ فالمراجع أو المحاسب يؤدي دورًا مهنيًا، بينما يبقى تحديد المسؤول النظامي مرتبطًا بشكل الشركة ووثائقها وصلاحيات إدارتها.
وعند وجود خلاف حول من كان يملك صلاحية الإيداع أو من تسبب في التأخير، يفيد ربط الملف بموضوع الممثل النظامي للشركة وصلاحياته وبـدعوى محاسبة ومسؤولية مدير الشركة.
ما المخالفة النظامية تحديدًا؟
المادة (262/هـ) من نظام الشركات تتناول الإخلال بواجب الاحتفاظ بالسجلات المحاسبية والمستندات المؤيدة، أو إعداد القوائم المالية وفق المعايير المحاسبية المعتمدة، أو إيداعها وفق أحكام النظام. لذلك قد تكون الواقعة محل المساءلة أوسع من مجرد نسيان رفع ملف إلكتروني.
ومن أمثلة صور الخلل التي تحتاج فحصًا منفصلًا:
- عدم إعداد القوائم أصلًا.
- إعدادها بعد فوات المدة من دون إيداع.
- وجود قوائم معدة لكن لم تستكمل إجراءات الإيداع.
- تأخر الاعتماد الداخلي بما أدى إلى تجاوز المهلة.
- عدم وضوح المسؤول بين المدير والإدارة المالية والمراجع.
- ظهور تعارض بين القوائم والمستندات أو القرارات الداخلية.
الغرامات الحالية بعد القرار الوزاري رقم 236 لعام 1447هـ
أعلنت وزارة التجارة في مايو 2026 صدور قرار وزاري جديد بإيقاع عقوبات مباشرة على من أخل بواجب إيداع القوائم المالية، مع مراعاة حجم الشركة وشكلها وعدد المسؤولين عن الإدارة. كما ألغى القرار الجديد القرار الوزاري السابق رقم (239) لعام 1445هـ، ولذلك يجب الحذر من جداول الغرامات القديمة المنتشرة على الإنترنت.
| الحالة | الغرامة المعلنة |
|---|---|
| شركة صغيرة أو متناهية الصغر مع مدير واحد أو رئيس مجلس إدارة | 4,000 ريال |
| شركة صغيرة أو متناهية الصغر مع تعدد المسؤولين عن الإدارة | 2,000 ريال |
| شركة – عدا المساهمة المدرجة – رأس مالها 500 ألف ريال فأقل، ومسؤول واحد عن الإدارة | 8,000 ريال |
| الحالة السابقة مع مديرين أو مسؤولين متعددين | 4,000 ريال |
| شركة – عدا المساهمة المدرجة – رأس مالها يتجاوز 500 ألف ريال، ومسؤول واحد | 12,000 ريال |
| الحالة السابقة مع تعدد المسؤولين | 6,000 ريال |
| شركة مساهمة غير مدرجة رأس مالها 5 ملايين ريال فأقل | 15,000 ريال |
| شركة مساهمة غير مدرجة رأس مالها يتجاوز 5 ملايين ريال | 20,000 ريال |
ويجب قراءة هذه الشرائح مع وصف الشركة الفعلي وقت المخالفة، لأن تطبيق الغرامة يرتبط بالشكل والحجم ورأس المال وعدد المسؤولين وفق القرار. كما نص القرار على الاكتفاء بالإنذار عن مخالفة عدم إيداع قوائم السنة المالية 2024، وهو حكم مرتبط بتلك السنة ولا يجوز تعميمه على السنوات اللاحقة.
ماذا يحدث عند تكرار المخالفة؟
وفق القرار الوزاري الجديد، تُزاد الغرامة بنسبة 50% عند تكرار مخالفة عدم الإيداع لسنتين ماليتين متتاليتين بعد اكتساب قرار المخالفة الأولى للقطعية. ولهذا فإن تجاهل السنة الأولى قد يرفع كلفة السنة التالية، فضلًا عن أثر التكرار على ملف الامتثال والحوكمة.
هل كل تأخير يبرر الاعتراض؟
لا. إذا كانت الشركة قد تجاوزت المهلة بوضوح وكان المسؤول النظامي معلومًا، فقد يكون التركيز العملي على استكمال الإيداع وتصحيح الخلل الداخلي أكثر أهمية من الاعتراض لمجرد الاعتراض. لكن توجد حالات تستحق التقييم، مثل:
- وجود خطأ في تحديد السنة أو المدة.
- إسناد المخالفة إلى شخص لم يكن مسؤولًا وقت الاستحقاق.
- وجود تغيير في الإدارة أو التصفية أثّر في تحديد المسؤول.
- تعدد المسؤولين مع اختلاف أثر ذلك في شريحة الغرامة.
- وجود مشكلة تقنية أو إجرائية موثقة مرتبطة بالإيداع تحتاج إلى إثبات.
- وجود خلل في التبليغ أو في بيانات المخالفة يستلزم المراجعة.
الإعداد لا يساوي الإيداع
من أكثر الأخطاء شيوعًا القول إن الشركة «أنهت القوائم» ولذلك لا توجد مخالفة. إعداد القوائم خطوة أساسية، لكنه لا يغني عن إيداعها إذا كان الإيداع واجبًا نظاميًا. وعلى العكس، لا ينبغي التعامل مع عملية الإيداع كرفع ملف منفصل عن جودة القوائم واعتمادها والوثائق المؤيدة لها.
هذه النقطة مرتبطة مباشرة بمنظومة حوكمة الشركات في السعودية؛ فالحوكمة الجيدة تحدد من يعد القوائم، من يراجعها، من يعتمدها، من يتابع المراجع الخارجي، ومن يتولى الإيداع قبل انتهاء المهلة.
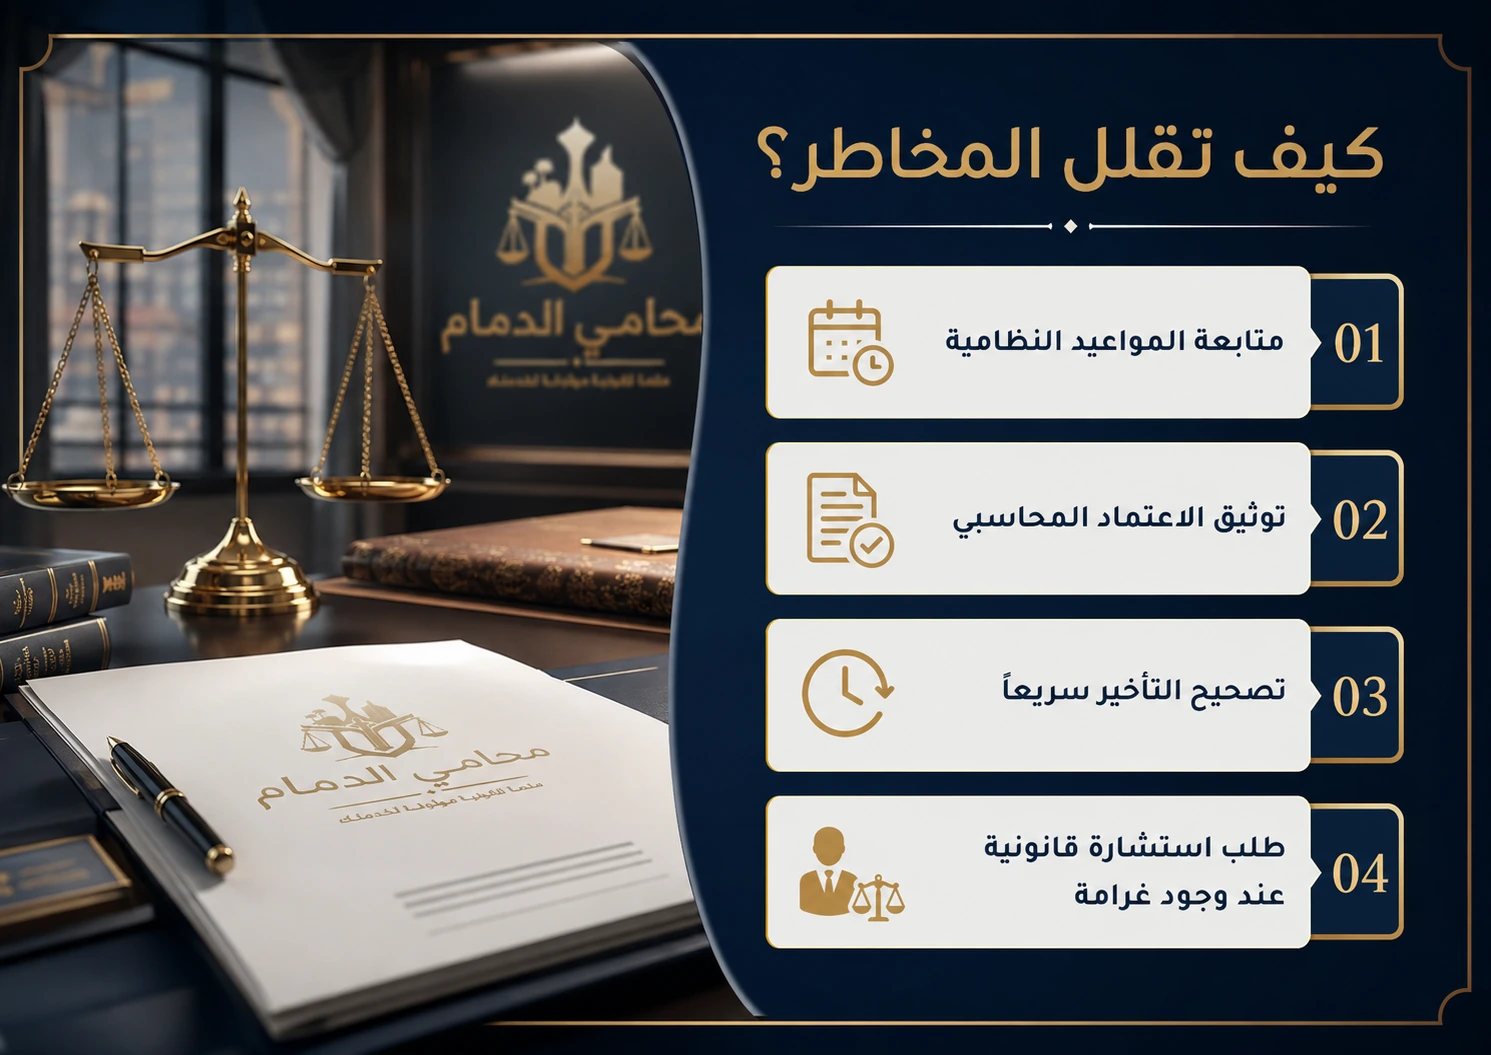
كيف تبني الشركة تقويم امتثال يمنع تكرار المخالفة؟
- تحديد تاريخ نهاية السنة المالية وتثبيته في تقويم الامتثال.
- تحديد المسؤول التنفيذي عن جمع البيانات والقوائم.
- تحديد دور المراجع الخارجي إن كان مطلوبًا أو معينًا.
- وضع موعد داخلي أبكر من الموعد النظامي لاستكمال القوائم.
- توثيق الاعتماد الداخلي والمحاضر أو القرارات اللازمة.
- تحديد شخص مسؤول عن الإيداع وشخص آخر للتحقق من اكتماله.
- حفظ إثبات الإيداع ضمن ملف السنة المالية.
الهدف من الموعد الداخلي المبكر هو ترك هامش لمعالجة النواقص أو اختلافات المراجع أو مشاكل الوصول للمنصة قبل انتهاء الأشهر الستة.
دور المدير ومجلس الإدارة في الملف
لا ينبغي أن يكون ملف القوائم المالية «ملف المحاسب فقط». الإدارة مسؤولة عن توفير البيانات واعتماد الإجراءات واتخاذ القرارات اللازمة في وقتها. كما أن ضعف الإشراف قد يتحول إلى عنصر ضمن نزاع أوسع حول أداء الإدارة إذا ترتب عليه ضرر أو غرامات أو تعطيل صفقة.
لكن وجود مخالفة إيداع واحدة لا يعني تلقائيًا ثبوت مسؤولية مدنية كاملة على المدير. دعوى المسؤولية تحتاج إلى أساسها وعناصرها وضرر وعلاقة سببية بحسب الحالة، وهو ما يختلف عن الغرامة التنظيمية المباشرة. عند تحول الخلاف إلى نزاع بين الشركاء، راجع أيضًا دليل نزاعات الشركاء ودعاوى المسؤولية.
ما علاقة القوائم المالية بحقوق الشركاء؟
القوائم المالية ليست وثائق موجهة للجهة التنظيمية فقط؛ فهي جزء أساسي من معرفة المركز المالي للشركة، اتخاذ قرار توزيع الأرباح، تقييم الأداء، متابعة الديون، وفحص التعاملات مع الأطراف المرتبطة. وكلما ضعفت دورة إعداد القوائم زادت مساحة الخلاف حول الأرباح والمصروفات والقروض والذمم.
ولهذا فإن عدم الإيداع قد يكون أحيانًا عرضًا لمشكلة أوسع، مثل عدم انتظام الحسابات أو حجب المعلومات أو تأخر الاجتماعات. لكن لا يجوز افتراض ذلك من المخالفة وحدها؛ بل يجب فحص المستندات.
إذا كانت الشركة في التصفية، من يتابع القوائم؟
عند دخول الشركة في التصفية تتغير الإدارة اليومية وتنتقل صلاحيات مرتبطة بأعمال التصفية إلى المصفي في الحدود النظامية. ولذلك ينبغي إدخال ملف القوائم والإقرارات والسجلات ضمن قائمة التسليم للمصفي وعدم ترك سنوات معلقة. ويمكن الرجوع إلى دليل تصفية الشركات في السعودية لفهم الانتقال من الإدارة إلى أعمال التصفية.
ما المستندات التي ينبغي جمعها عند صدور مخالفة؟
- إشعار أو قرار المخالفة كاملًا.
- عقد التأسيس أو النظام الأساس وآخر تعديل.
- السجل الذي يوضح المديرين أو أعضاء الإدارة خلال الفترة المعنية.
- القوائم المالية محل المخالفة.
- تقرير المراجع الخارجي إن وجد.
- المراسلات بين الإدارة والمحاسب أو المراجع.
- إثباتات الإيداع أو محاولات الإيداع إن وجدت.
- محاضر اعتماد القوائم أو قرارات الشركاء أو المجلس ذات الصلة.
- أي مستند يوضح تاريخ انتقال الإدارة أو تعيين المصفي.
هل منصة قوائم هي مسار الإيداع؟
تؤكد وزارة التجارة أن الإيداع يتم إلكترونيًا عبر منصة قوائم. ومع ذلك يجب الرجوع إلى التعليمات الحالية على المنصة ووزارة التجارة وقت التنفيذ، لأن خطوات الاستخدام والمتطلبات التقنية قد تتغير بينما يبقى الواجب النظامي نفسه.
جدول تشخيص سريع
| الوضع | المشكلة الأساسية | الإجراء الأول |
|---|---|---|
| القوائم غير معدة | خلل في الإعداد والامتثال | استكمال الحسابات والتنسيق مع المحاسب أو المراجع فورًا |
| القوائم معدة ولم تُودع | إخلال بواجب الإيداع | الإيداع والتحقق من وجود مخالفة أو إشعار |
| صدرت غرامة | قرار مخالفة مباشر | فحص السنة والصفة وشريحة الغرامة والتبليغ |
| توجد إدارة سابقة | نزاع حول المسؤول | تحديد من كان مسؤولًا وقت الاستحقاق من السجلات والقرارات |
| الشركة تحت التصفية | انتقال مسؤوليات الإدارة | ضم ملف القوائم والسجلات إلى أعمال المصفي |
| المخالفة متكررة | احتمال زيادة الغرامة | فحص نهائية القرار الأول وتسلسل السنتين |
أخطاء شائعة يجب تجنبها
- الاعتماد على جدول غرامات قديم بعد صدور القرار الوزاري الجديد في 2026.
- الاعتقاد أن إعداد القوائم داخليًا يساوي إيداعها.
- ترك مسؤولية الملف بلا مالك واضح داخل الشركة.
- انتظار آخر يوم من المهلة لإتمام المراجعة والإيداع.
- إتلاف أو فقد مراسلات تثبت تسلسل العمل والمسؤوليات.
- اعتبار كل تأخير دليلًا تلقائيًا على مسؤولية مدنية للمدير.
- تجاهل أثر تغيير المدير أو المصفي في تحديد المسؤول عن الفترة.
أسئلة شائعة
كم مهلة إيداع القوائم المالية في السعودية؟
ستة أشهر من تاريخ انتهاء السنة المالية للشركة وفق المادة 17 من نظام الشركات.
هل الغرامة موحدة على جميع الشركات؟
لا. القرار الوزاري الحالي يفرق بحسب حجم أو شكل الشركة ورأس المال وعدد المسؤولين عن الإدارة.
هل تزيد الغرامة عند تكرار المخالفة؟
نعم، نص القرار الحالي على زيادة 50% عند تكرار المخالفة لسنتين ماليتين متتاليتين بعد اكتساب قرار المخالفة الأولى للقطعية.
هل يمكن تحميل المحاسب الغرامة تلقائيًا؟
لا يصح ذلك تلقائيًا. يجب تحديد المسؤول النظامي عن الإيداع وفق شكل الشركة ووثائقها، ثم دراسة أي مسؤولية تعاقدية أو مهنية للمحاسب بصورة مستقلة.
هل إيداع القوائم المتأخرة يلغي المخالفة السابقة؟
الإيداع المتأخر يعالج استمرار النقص، لكنه لا يعني بذاته زوال مخالفة تجاوز المهلة إذا كانت قد تحققت. يجب فحص القرار والإجراء الفعلي في كل حالة.
هل يوجد إنذار بدل الغرامة؟
القرار الوزاري الجديد نص على الاكتفاء بالإنذار لمخالفة عدم إيداع قوائم السنة المالية 2024 تحديدًا. لا ينبغي تعميم هذا الحكم على سنوات أخرى.
خلاصة
ملف عدم إيداع القوائم المالية يجب التعامل معه كجزء من الحوكمة والامتثال، لا كإجراء محاسبي ثانوي. ابدأ بتحديد نهاية السنة المالية، المهلة، المسؤول النظامي، حالة الإيداع، ثم طبّق شريحة الغرامة الحالية لا القديمة. وإذا صدر قرار مخالفة، فاجمع المستندات أولًا ثم قيّم ما إذا كان المطلوب تصحيحًا فقط أو تصحيحًا مع اعتراض مبني على سبب محدد.
للمراجع الرسمية يمكن الرجوع إلى قرار وزارة التجارة بشأن عقوبات عدم إيداع القوائم المالية لعام 2026، وإلى نظام الشركات. المعلومات هنا عامة ولا تغني عن تقييم الوقائع والمستندات في الملف المحدد.
