قد تنتهي السنة المالية لشركة ذات مسؤولية محدودة في الدمام أو الخبر بأرباح ظاهرة في القوائم، ثم يفاجأ أحد الشركاء بأن المدير لم يدعُ إلى اجتماع سنوي، أو أن الأغلبية قررت الاحتفاظ بكل الأرباح، أو أن مبالغ صُرفت لبعض الشركاء تحت مسميات مختلفة من دون قرار واضح. هنا يظهر السؤال العملي: هل يحق للشريك أن يطالب بحصته فورًا لمجرد أن الشركة ربحت؟ أم أن استحقاقه لا يبدأ إلا بعد صدور قرار صحيح بالتوزيع؟
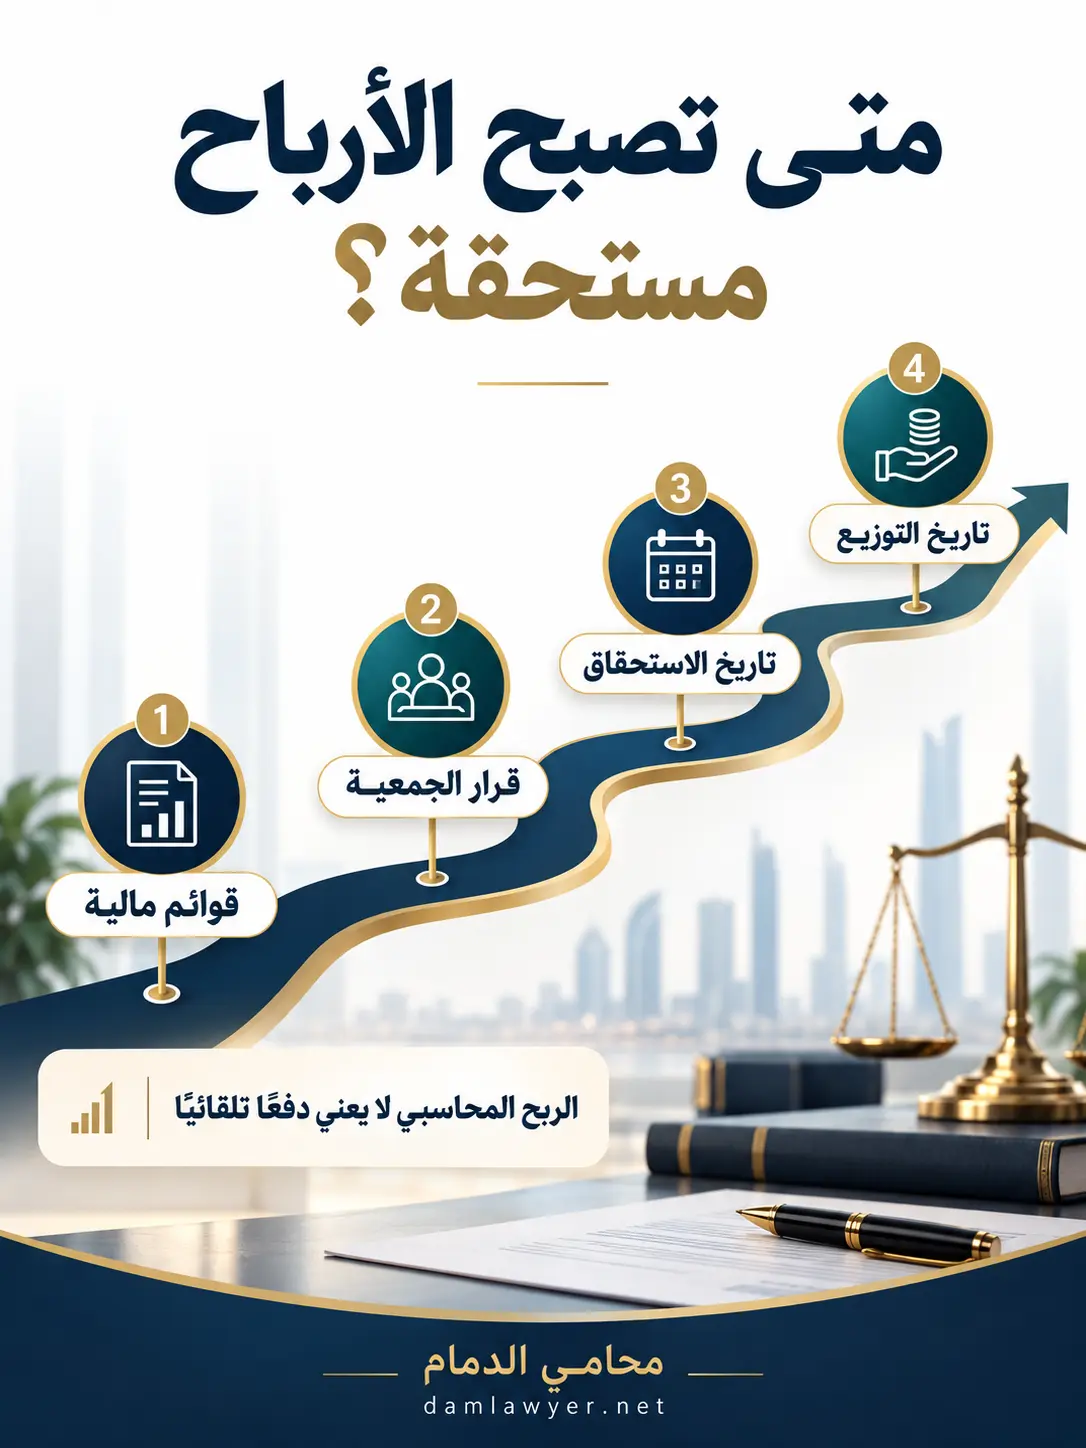
الإجابة المختصرة أن وجود الربح المحاسبي لا يساوي دائمًا وجود مبلغ حالّ واجب الدفع لكل شريك. النظام يفرق بين الأرباح القابلة للتوزيع، وقرار الجمعية العامة بتحديد النسبة التي ستوزع، ثم تاريخ الاستحقاق وتاريخ الدفع. ومع ذلك، لا يجوز للمدير أو الأغلبية استخدام هذه المراحل لحجب المعلومات، أو تعطيل الاجتماع السنوي، أو تمرير قرار مخالف للنظام أو وثيقة الشركة التأسيسية، أو تفضيل بعض الشركاء بغير سند.
هذا الدليل يشرح رفض توزيع أرباح الشركة ذات المسؤولية المحدودة في السعودية من زاوية عملية: كيف تراجع القوائم، ومتى تطلب اجتماع الشركاء، وما الفرق بين المطالبة بالتوزيع والاعتراض على قرار الجمعية، وما الأدلة التي يحتاجها الشريك قبل اللجوء إلى القضاء. وإذا كان الخلاف أوسع من الأرباح ويشمل سحوبات أو معاملات غير واضحة، فقد يفيد أولًا فهم نطاق دعوى محاسبة مدير الشركة قبل تحديد الطلب المناسب.
هل كل ربح ظاهر في القوائم يجب توزيعه؟
لا. الربح الذي يظهر في قائمة الدخل ليس بالضرورة هو المبلغ الذي يستطيع الشركاء توزيعه نقدًا. فقد توجد خسائر متراكمة من سنوات سابقة، أو احتياطيات مخصصة لغرض معين، أو التزامات حالّة، أو حاجة حقيقية إلى سيولة التشغيل. كما أن التوزيع السنوي يمر بقرار من الجمعية العامة للشركاء، بينما يخضع التوزيع المرحلي لشروط إضافية.
المادة 22 من نظام الشركات السعودي تجيز توزيع أرباح سنوية أو مرحلية من الأرباح القابلة للتوزيع في الشركة ذات المسؤولية المحدودة. وتقرر في المقابل أن التوزيع المخالف قد يعرّض ما صُرف للاسترداد حتى من الشريك حسن النية، بينما لا يُلزم الشريك برد أرباح وُزعت بصورة صحيحة لمجرد أن الشركة حققت خسائر لاحقًا.
وتوضح المادة 10 من اللائحة التنفيذية لنظام الشركات أن الأرباح القابلة للتوزيع تتكون من رصيد الأرباح المبقاة الظاهر في قائمة المركز المالي السابقة مباشرة لقرار التوزيع، مضافًا إليه رصيد الاحتياطيات القابلة للتوزيع. أما الأرباح المرحلية فتحتاج أيضًا إلى نص يجيزها في وثيقة الشركة التأسيسية، وتفويض سنوي للمدير، وسيولة معقولة، وقوائم مالية تكفي لتغطية التوزيع المقترح بعد حسم ما سبق توزيعه أو رسملته.
متى يصبح للشريك حق مالي محدد واجب الدفع؟
تنص المادة 175 من نظام الشركات على أن الحصص ترتب حقوقًا متساوية في الأرباح الصافية وفائض التصفية ما لم تنص وثيقة الشركة التأسيسية على خلاف ذلك. لكنها تجعل الجمعية العامة هي التي تحدد النسبة الواجب توزيعها بعد خصم الاحتياطيات إن وجدت. ثم يستحق الشريك حصته وفق قرار الجمعية أو قرار الشركاء، على أن يبين القرار تاريخ الاستحقاق وتاريخ التوزيع.
لذلك توجد حالتان مختلفتان يجب عدم الخلط بينهما:
| الحالة | المركز النظامي المعتاد | الخطوة الأولى |
|---|---|---|
| أرباح محاسبية بلا قرار توزيع | لا ينشأ تلقائيًا دين نقدي محدد لكل شريك؛ ويُراجع سبب عدم التوزيع وسلامة القوائم والإجراءات | طلب القوائم ومحضر الاجتماع وإدراج بند التوزيع في جدول الأعمال |
| قرار صحيح بالتوزيع وحدد الاستحقاق والدفع | تتحدد حصة الشريك وفق القرار ونسبة حقوقه، ويصبح التأخر عن الدفع محل مطالبة | مطالبة مكتوبة للشركة وإثبات تاريخ الاستحقاق وعدم السداد |
| قرار بتكوين احتياطي أو إبقاء الأرباح | يُفحص هدف القرار ومدى اتفاقه مع وثيقة الشركة التأسيسية ومصلحة الشركة وعدم إساءة استعمال الأغلبية | إثبات الاعتراض وطلب مبررات وبيانات مالية |
| توزيع لبعض الشركاء دون غيرهم | قد يكون مشروعًا فقط إذا استند إلى حقوق مختلفة صحيحة في وثيقة الشركة التأسيسية أو تسوية موثقة؛ وإلا يثير شبهة مخالفة | مطابقة التحويلات مع القرار والحصص والقيود المحاسبية |
| صرف أرباح غير قابلة للتوزيع | قد تطالب الشركة أو دائنوها برد المبالغ وفق المادة 22 | وقف التوزيع ومراجعة القوائم والسيولة والاحتياطيات |
واجب المدير قبل اجتماع الشركاء
لا تبدأ الحماية من قاعة المحكمة، بل من انتظام الدورة السنوية للشركة. المادة 167 توجب على المدير إعداد القوائم المالية عن كل سنة، وتقريرًا عن نشاط الشركة ومركزها المالي، واقتراحاته في شأن توزيع الأرباح إن وجدت. ويجب وضع الوثائق تحت تصرف مراجع الحسابات قبل الاجتماع السنوي بخمسة وأربعين يومًا على الأقل، ثم تزويد الشركاء بالقوائم والتقارير قبل الاجتماع بواحد وعشرين يومًا على الأقل.
كما أن المادة 168 تلزم بأن يتضمن جدول أعمال الاجتماع السنوي الاطلاع على تقرير المدير، ومناقشة القوائم، ومناقشة تقرير المراجع إن وجد، والبت في اقتراح توزيع الأرباح. وتؤكد وزارة التجارة بشأن قوائم الشركات ذات المسؤولية المحدودة أهمية إعداد القوائم وإيداعها وفق المواعيد والمتطلبات النظامية. ومن هنا فإن إخفاء القوائم أو تأخيرها ليس مجرد مشكلة تواصل؛ فقد يتصل أيضًا بموضوع مخالفة عدم إيداع القوائم المالية.
إذا كان المدير هو شريك الأغلبية، فلا تزول عنه واجبات العناية والولاء. المادتان 26 و28 تربطان الإدارة بمصلحة الشركة وبذل العناية، وتفتحان باب المسؤولية عن الضرر الناتج من مخالفة النظام أو وثيقة الشركة التأسيسية أو الخطأ أو الإهمال. لكن المسؤولية لا تفترض من مجرد عدم توزيع الأرباح؛ بل يلزم تحديد المخالفة والضرر والعلاقة بينهما.
هل تستطيع الأغلبية رفض التوزيع دائمًا؟
الأغلبية تملك اتخاذ قرارات الشركة ضمن النصاب المقرر، والجمعية تحدد نسبة التوزيع. وقد يكون الاحتفاظ بالأرباح قرارًا سليمًا عندما تحتاج الشركة إلى تمويل توسع، أو سداد التزامات، أو معالجة خسائر، أو المحافظة على السيولة. لذلك لا يستطيع الشريك أن يحول كل قرار بعدم التوزيع إلى مخالفة لمجرد أنه كان يفضّل استلام النقد.
لكن سلطة الأغلبية ليست مطلقة. يُراجع القرار في ضوء وثيقة الشركة التأسيسية، والقوائم، وطريقة الدعوة والتصويت، والمساواة بين الحصص، ووجود منفعة خاصة للأغلبية أو المدير، ومدى صدق السبب المعلن. فإذا احتُجزت الأرباح رسميًا بدعوى دعم السيولة، بينما سُحبت مبالغ مماثلة للأغلبية على هيئة قروض أو مكافآت أو معاملات أطراف ذات علاقة، تتغير طبيعة النزاع من خلاف على سياسة مالية إلى احتمال تعارض مصالح أو إساءة إدارة.
لهذا تساعد حوكمة الشركات وحماية الأعمال في منع الخلاف قبل وقوعه؛ إذ تنظم سياسة التوزيع، واعتماد المعاملات مع الأطراف ذات العلاقة، وحدود مكافآت الإدارة، وتوثيق أسباب تكوين الاحتياطيات. كما أن فهم صلاحيات الممثل النظامي للشركة مهم حتى لا يوقع أو يصرف شخص لا يملك التفويض اللازم.
خطوات الشريك قبل رفع المطالبة
1. راجع وثيقة الشركة التأسيسية وأي اتفاق شركاء
ابدأ بنص توزيع الأرباح والخسائر، ونسب الحصص، والاحتياطيات، وآلية الدعوة، والنصاب، وأحكام التوزيع المرحلي، وطريقة تسوية المنازعات. المادة 158 تجعل كيفية توزيع الأرباح والخسائر من البيانات الأساسية لعقد تأسيس الشركة ذات المسؤولية المحدودة. وقد تكون هناك نسبة مختلفة عن نسبة رأس المال إذا أجازها العقد في حدود النظام.
2. اطلب القوائم والسجلات كتابة
المادة 171 تمنح الشريك غير المدير، أو من يفوضه، حق طلب الاطلاع في مركز الشركة على أعمالها وفحص سجلاتها ووثائقها مرتين خلال السنة المالية، وتلزم الشركة بتلبية الطلب خلال خمسة عشر يومًا. اجعل الطلب محددًا: القوائم المدققة أو المعتمدة، دفتر الأستاذ للحسابات المتعلقة بالشركاء، محاضر الجمعيات، قرارات التوزيع، كشف الأرباح المبقاة، الاحتياطيات، وتفاصيل القروض والمكافآت للأطراف ذات العلاقة.
3. اطلب اجتماع الجمعية أو إدراج بند التوزيع
يجب أن تنعقد الجمعية العامة مرة على الأقل في السنة خلال الأشهر الستة التالية لنهاية السنة المالية. ويستطيع شريك أو أكثر يمثلون عشرة في المائة من رأس المال على الأقل طلب دعوة الجمعية في أي وقت. كما أن طلب إدراج مسألة معينة في جدول الأعمال يلزم المدير بإجابته، وإلا جاز للشريك الاحتكام إلى الجمعية. الأفضل أن يتضمن الطلب مقترحًا واضحًا: مناقشة القوائم، تحديد الأرباح القابلة للتوزيع، بيان الاحتياطيات، والتصويت على نسبة وتاريخ التوزيع.
4. أثبت اعتراضك في المحضر
إذا صدر قرار تراه مخالفًا للنظام أو وثيقة الشركة التأسيسية، لا تكتفِ بمغادرة الاجتماع أو برسالة عامة. اطلب إثبات اعتراضك وأسبابه في المحضر، واحتفظ بالدعوة وجدول الأعمال ونتيجة التصويت. المادة 170 تقصر طلب إبطال القرار على من اعترض عليه كتابة أو لم يتمكن من الاعتراض بعد علمه به، ولا تُسمع دعوى البطلان بعد تسعين يومًا من تاريخ صدور القرار.
5. افصل بين الطلبات الممكنة
قد يكون المطلوب مطالبة بحصة تقرر توزيعها ولم تُدفع، أو إبطال قرار مخالف، أو تمكينًا من الاطلاع، أو محاسبة للمدير، أو تعويضًا عن ضرر، أو عزلًا للمدير في حالات تستوفي شروطها. جمع كل هذه الطلبات في عبارة «أريد أرباحي» يضعف وضوح الملف. وإذا كان النزاع تجاريًا بين الشركاء أو الشركة ومديرها، فمن المفيد فهم طبيعة المنازعات ذات الطابع التجاري قبل صياغة صحيفة الدعوى.
المستندات التي تقوي ملف الشريك
- وثيقة الشركة التأسيسية وآخر تعديل مقيد لدى السجل التجاري.
- ما يثبت ملكية الحصة وتاريخ القيد، خاصة عند شراء الحصة أو انتقالها حديثًا.
- القوائم المالية للسنوات محل النزاع وتقرير مراجع الحسابات إن وجد.
- محاضر الجمعيات وقرارات الشركاء بالتمرير ودعوات الاجتماعات.
- قرار توزيع الأرباح متضمنًا تاريخ الاستحقاق وتاريخ التوزيع إن صدر.
- كشوف الحساب البنكي للشركة أو إشعارات التحويل المتاحة نظامًا.
- تفاصيل السحوبات والمكافآت والقروض والمعاملات مع الشركاء أو المدير.
- طلبات الاطلاع والاجتماع والإدراج، وإثبات إرسالها واستلامها.
- الاعتراض المكتوب المثبت في المحضر أو المرسل فور العلم بالقرار.
إذا كان الشريك قد خرج من الشركة أو باع حصته، يجب تحديد تاريخ نشوء الربح وتاريخ قرار التوزيع وتاريخ قيد انتقال الحصة؛ لأن استحقاق الأرباح غير الموزعة قد يدخل في تسعير الحصة أو تسوية التخارج. وهذه نقطة تختلف عن أصل مسؤولية الشريك بعد خروجه من الشركة.
أخطاء شائعة عند نزاع الأرباح
- الاعتماد على رقم المبيعات: ارتفاع الإيرادات لا يثبت وجود صافي أرباح قابلة للتوزيع.
- المطالبة بنسبة من الرصيد البنكي: السيولة في الحساب قد تكون مخصصة لرواتب أو موردين أو ضرائب أو التزامات أخرى.
- تجاهل وثيقة الشركة التأسيسية: العقد قد ينظم نسب الأرباح أو الاحتياطيات أو آلية القرار بصورة تختلف عن الافتراض العام.
- فوات مهلة التسعين يومًا: إذا كان الطلب إبطال قرار جمعية، فالمادة 170 تضع مدة قصيرة يجب حسابها بدقة.
- عدم إثبات الاعتراض: الاعتراض الشفهي الذي لا يظهر في المحضر أو المراسلات يصعب البناء عليه.
- الخلط بين الشركة وذمة المدير: الأصل أن الأرباح والتزامات الدفع تخص الشركة، ولا تُنسب إلى المدير شخصيًا إلا إذا وجد أساس مستقل للمسؤولية.
- المساواة بين الشريك والمساهم: أحكام الشركة ذات المسؤولية المحدودة تختلف في جوانب مهمة عن شركة المساهمة؛ ويمكن المقارنة مع حقوق المساهمين في شركة المساهمة دون نقل أحكامها آليًا.
- طلب توزيع يضر بملاءة الشركة: الإصرار على سحب كل الربح الظاهر قد يعرض الشركة والشركاء لمخاطر إذا لم يكن المبلغ قابلًا للتوزيع نظامًا.
متى تكون المحاسبة أو المسؤولية أهم من طلب الأرباح؟
إذا لم توجد قوائم موثوقة، أو تناقضت الأرقام، أو ظهرت تحويلات للمدير أو للأغلبية، فقد يكون تحديد الربح الحقيقي أسبق من المطالبة بنسبة منه. في هذه الحالة يركز الملف على تقديم الحسابات وكشف المعاملات وتحديد الضرر، لا على افتراض رقم من دون أساس. وقد يستدعي الأمر خبرة محاسبية مستقلة إلى جانب التحليل النظامي.
أما إذا كانت القوائم سليمة وصدر قرار توزيع واضح ثم لم تدفع حصة شريك معين، فالمطالبة تصبح أكثر تحديدًا: القرار، النسبة، تاريخ الاستحقاق، المبلغ، وعدم السداد. الفارق بين الحالتين كبير في الأدلة والطلبات والاختصاص والتكلفة. ويمكن أن تساعد مراجعة محامي شركات في الدمام في فرز الملف وصياغة مسار لا يخلط بين الإدارة المؤسسية والمحاسبة والمطالبة القضائية.
أسئلة شائعة
هل يحق لي طلب الأرباح كل سنة؟
يحق لك مناقشة القوائم واقتراح التوزيع والتصويت وفق حصصك، لكن صرف مبلغ محدد يتوقف على وجود أرباح قابلة للتوزيع وقرار صحيح يحدد النسبة والاستحقاق، مع مراعاة وثيقة الشركة التأسيسية والاحتياطيات ومصلحة الشركة.
هل يستطيع المدير وحده تقرير عدم التوزيع؟
المدير يعد القوائم ويقدم اقتراحه، بينما يوجب النظام عرض التوزيع -إن وجد- ضمن جدول الاجتماع السنوي، والجمعية العامة هي التي تحدد النسبة الواجب توزيعها. أما الأرباح المرحلية فتحتاج إلى الشروط والتفويض المنصوص عليهما في اللائحة.
ما الفرق بين تاريخ الاستحقاق وتاريخ التوزيع؟
تاريخ الاستحقاق يحدد من يملك الحق في الأرباح المقررة، أما تاريخ التوزيع فهو موعد الدفع الفعلي. ويجب أن يبين قرار الجمعية التاريخين وفق المادة 175.
هل يمكن تكوين احتياطي بدل توزيع الأرباح؟
نعم. المادة 177 تجيز أن تنص وثيقة الشركة التأسيسية على احتياطي لغرض محدد، كما تجيز للشركاء تكوين احتياطيات بالقدر الذي يحقق مصلحة الشركة أو يساعد على استقرار التوزيعات. لكن القرار يجب أن يكون موثقًا ومشروعًا وألا يستخدم غطاءً لمنفعة خاصة أو تمييز غير صحيح.
ماذا أفعل إذا رفضت الشركة تمكيني من القوائم؟
أرسل طلبًا مكتوبًا محدد المستندات مستندًا إلى حق الاطلاع، واحتفظ بإثبات الاستلام وانقضاء المدة. ثم قيّم طلب التمكين أو المحاسبة أو الإجراء القضائي المناسب بحسب طبيعة الرفض وبقية الأدلة.
هل أستطيع إبطال قرار عدم التوزيع؟
يمكن طلب إبطال قرار الجمعية إذا كان مخالفًا للنظام أو وثيقة الشركة التأسيسية، مع مراعاة شرط الاعتراض الكتابي أو تعذر الاعتراض، وصفة الشريك، ومدة التسعين يومًا. مجرد عدم الرضا عن السياسة المالية لا يكفي وحده.
هل يحق لشريك الأقلية إجبار الشركة على توزيع كل الأرباح؟
لا توجد قاعدة تجعل كل ربح محاسبي واجب التوزيع بالكامل. لكن شريك الأقلية يملك حقوق الاطلاع والمناقشة والتصويت والاعتراض على القرار المخالف، وقد يطالب بحصته إذا تقرر التوزيع ولم تُدفع.
خلاصة عملية
عند رفض توزيع أرباح الشركة ذات المسؤولية المحدودة، لا تبدأ برقم تتوقعه؛ ابدأ بالمستند الذي ينشئ الحق. راجع وثيقة الشركة التأسيسية، وحدد الأرباح القابلة للتوزيع من القوائم، واطلب الاجتماع أو إدراج البند، ثم فرّق بين غياب قرار التوزيع وبين وجود قرار لم ينفذ. وإذا رأيت مخالفة، أثبت اعتراضك فورًا وانتبه إلى مهلة دعوى البطلان.
بالنسبة إلى الشركة، أفضل حماية هي سياسة مكتوبة للتوزيع والاحتياطيات، وقوائم في موعدها، ومحاضر تشرح سبب القرار، ومساواة صحيحة بين أصحاب الحقوق. وبالنسبة إلى الشريك، أقوى ملف هو الذي يجمع وثيقة الشركة التأسيسية والقوائم والقرار والمراسلات في خط زمني واضح، من دون مبالغة أو افتراض نتيجة قضائية مسبقة.
تنبيه: هذا المحتوى معلومات عامة وفق الأنظمة السعودية النافذة وقت النشر، ولا يعد استشارة قانونية خاصة ولا يضمن نتيجة قضائية، ولا يغني عن مراجعة محامٍ مرخص يطلع على وثيقة الشركة التأسيسية والقوائم والمحاضر والتحويلات والوقائع الكاملة.
