خدمة الحوكمة والامتثال المؤسسي للشركات في الدمام تبدأ من تشخيص ما يحدث فعليًا داخل الشركة، ثم تحويل عقد التأسيس والصلاحيات والمخاطر والالتزامات النظامية إلى أدوات تشغيل قابلة للمراجعة: من يملك القرار؟ من يوقّع؟ متى يجب الإفصاح عن مصلحة؟ أين يوثق الاعتماد؟ من يتابع المهلة النظامية؟ وكيف تعالج المخالفة قبل أن تتحول إلى نزاع أو مسؤولية على الإدارة؟ هذه الصفحة تشرح نطاق الخدمة ومخرجاتها، بينما يشرح دليل حوكمة الشركات في السعودية المبادئ القانونية والتنظيمية بتفصيل أوسع.
المرجع العام هو نظام الشركات السعودي، الساري منذ 19 يناير 2023 مع لوائحه التنفيذية. ويقرر النظام قواعد للرقابة على الحسابات، وتعارض المصالح، ومسؤولية المديرين وأعضاء مجالس الإدارة، واتفاقات الشركاء والميثاق العائلي. أما الشركات المنظمة من البنك المركزي أو هيئة السوق المالية أو جهات قطاعية أخرى فتحتاج إلى إضافة متطلبات الجهة المختصة إلى الإطار العام، لا استبداله بها.
ما الفرق بين الحوكمة والامتثال؟
| المحور | الحوكمة | الامتثال |
|---|---|---|
| السؤال الأساسي | من يملك القرار وكيف يُراقب؟ | هل النشاط والقرار متوافقان مع الأنظمة والمتطلبات؟ |
| الأدوات | الصلاحيات، اللجان، المحاضر، تعارض المصالح | سجل المتطلبات، السياسات، الفحص، الإبلاغ والتدريب |
| الهدف | وضوح السلطة والمساءلة | تقليل المخالفات والاستجابة لها |
| النتيجة عند الضعف | نزاع داخلي وقرارات غير منضبطة | غرامات أو إيقاف أو مسؤولية أو خسارة ترخيص |
كيف تتحول مراجعة الحوكمة إلى برنامج عمل داخل الشركة؟
تبدأ المهمة بجلسة تعريفية لفهم شكل الشركة وعدد الشركاء أو المساهمين والمديرين والفروع والأنشطة والمخاطر المتكررة، ثم مراجعة عقد التأسيس والقرارات وصلاحيات التوقيع واللوائح القائمة. لا يبدأ المحامي بكتابة «لائحة حوكمة» موحدة قبل التأكد من أن الشركة ذات مسؤولية محدودة أو مساهمة أو مهنية، وأن قواعد البنك المركزي أو السوق المالية أو قطاع آخر تنطبق عليها أم لا. يوضح ذلك الفرق بين استشارة الحوكمة والامتثال المستمرة وبين الفحص النافي للجهالة قبل شراء الشركة الذي ينتهي عادة بتقرير للمشتري عن المخاطر وشروط الصفقة.
بعد التشخيص، يُتفق على أولويات عملية تشمل ثلاثة مستويات: تصحيح وثيقة أو تفويض غير سليم، بناء سياسة وإجراء معتمد، ثم تحديد مالك داخلي ووسيلة قياس ومراجعة. لا يكفي اعتماد سياسة تضارب مصالح إذا ظل مدير المورد نفسه يقر الصفقة دون إفصاح، ولا تكفي مصفوفة صلاحيات داخلية إذا كان التفويض المسجل أو البنكي يمنح صلاحية أوسع لشخص غادر الشركة. لذلك تُقارن الوثيقة بالأعمال المنفذة فعلًا، ويُراجع الأثر على العقود والحسابات والموظفين.
من المناسب تخصيص سجل للقرارات التي تحتاج موافقة الشركاء أو الجمعية أو المجلس، وسجل آخر بالالتزامات والتراخيص والتبليغات. وقد يشمل التكليف مراجعة ربع سنوية للإنجاز والتحديثات بدل إصدار تقرير واحد ثم إغلاق الملف. ويُحدد نطاق العمل والأتعاب ومسؤولية التنفيذ كتابة؛ فالمحامي قد يصوغ ويدقق، بينما يجب أن تعتمد الإدارة الوثائق وتمنح الصلاحيات وتنفذ المهام. عند الحاجة إلى متابعة متكررة يمكن مراجعة خدمة عقود الاستشارات القانونية السنوية للشركات بالدمام دون الخلط بين الاشتراك وبين نتيجة امتثال مضمونة.
ابدأ من عقد التأسيس والنظام الأساس
أي لائحة حوكمة داخلية يجب أن تتفق مع شكل الشركة وعقد تأسيسها أو نظامها الأساس. لا يجوز لمصفوفة صلاحيات داخلية أن تمنح موظفًا سلطة لا تسمح بها وثائق الشركة أو أن تلغي صلاحية نظامية لجهة أخرى. لذلك يبدأ المشروع بمراجعة الهيكل والقرارات المحجوزة والنصاب والتوقيع والتمثيل النظامي. ولمن يريد إطارًا تطبيقيًا أوسع قبل تنفيذ المشروع، يشرح دليل حوكمة الشركات في السعودية بناء مصفوفة الصلاحيات، تعارض المصالح، سجل المخاطر، المحاضر والرقابة الدورية.
مصفوفة صلاحيات عملية: من يراجع ومن يعتمد ومن يوقّع؟
يجب تقسيم العملية إلى إعداد طلب، ومراجعة نظامية أو مالية، واعتماد وفق القيمة أو المخاطر، ثم توقيع أو تنفيذ وفق الصفة الرسمية. مثال ذلك عقد توريد بقيمة 750 ألف ريال: قد يعده فريق المشتريات، ويراجعه المختص الفني والمالي، ويعتمده صاحب صلاحية وارد في المصفوفة، ثم يوقعه الممثل النظامي أو وكيل مخول. تلك الأرقام مثال تشغيلي وليست حدًا ماليًا مقررًا بنظام الشركات لجميع المنشآت. والأصل أن تتوافق الحدود مع وثائق الشركة، ومتطلبات الجهة القطاعية، والمخاطر المعروفة.
من المهم وضع بديل عند غياب صاحب الصلاحية، وضابط يمنع الشخص نفسه من اعتماد الصرف الذي طلبه حين تقتضي المخاطر الفصل بين الواجبات، وإجراء لحالات الاستثناء العاجل مع توثيق سببه ومن اعتمده. وتتعلق المواد 26–28 من نظام الشركات بواجبات العناية والولاء وتعارض المصالح ومسؤولية الإدارة، في حين تعالج المادة 31 تقييم القرار الإداري المتخذ بحسن نية وبلا مصلحة وعلى أساس معلومات مناسبة. لذا لا تتحقق حماية الإدارة بمجرد ختم المحضر أو ذكر «وافقت الإدارة» دون بيان الصفة والمعلومة المستخدمة وسبب القرار.
| قرار تجاري | الجهة التي تراجعه | مستند الإثبات |
|---|---|---|
| عقد توريد كبير | مراجعة مالية ونظامية ثم اعتماد مفوض | نسخة العقد والمراجعات وقرار الاعتماد |
| صفقة مع طرف ذي علاقة | إفصاح ثم صاحب صلاحية لا مصلحة له | نموذج الإفصاح والمحضر والترخيص |
| فتح حساب أو تغيير المفوض | جهة مخولة بقرار إداري أو نظامي | قرار التعيين وإشعار البنك والتحديث |
| إيداع القوائم المالية | مسؤول المالية والإدارة والجهة المختصة | القوائم وتقرير المراجع وإثبات الإيداع |
| بلاغ عن تجاوز صلاحية | جهة مستقلة عن محل البلاغ عند اللزوم | سجل البلاغ وخطة الحفظ والتحقيق |
في حالة تعيين أو استقالة مدير، يجب التمييز بين القرار الداخلي وإجراء تحديث السجل والتفويضات تجاه الغير؛ ويمكن الاستفادة من دليل صلاحيات الممثل النظامي للشركة. وبالنسبة للعقود الجديدة يفيد أيضًا تدقيق وصياغة العقود التجارية لضبط نص التمثيل والاعتماد والأشخاص المخولين بالتوقيع، بدل انتظار ظهور نزاع على صحة التفويض.
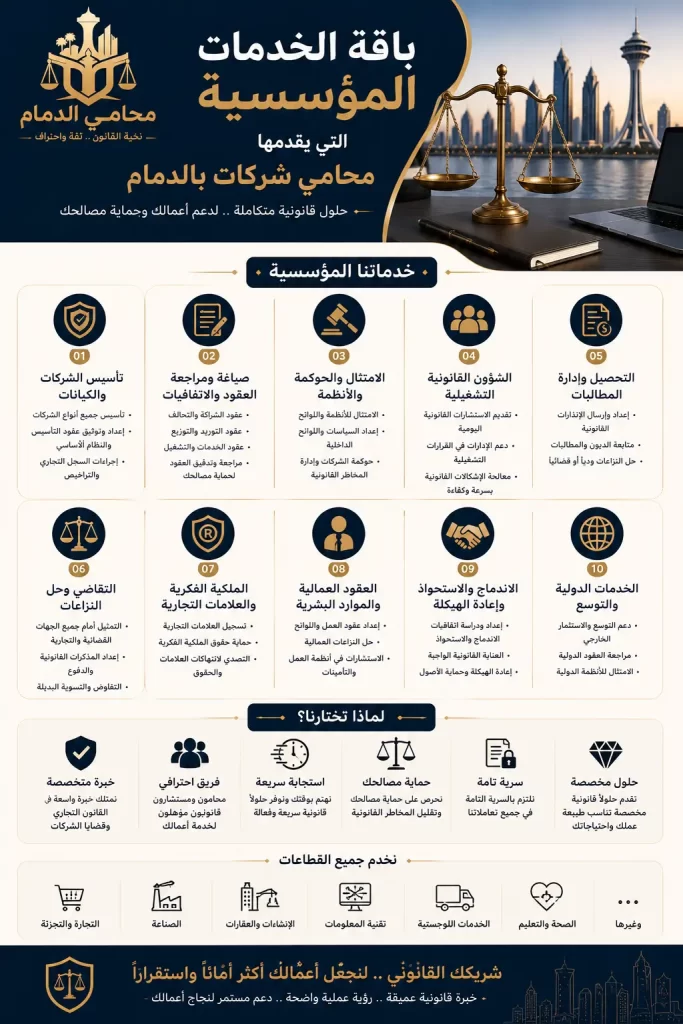
مصفوفة الصلاحيات: أهم وثيقة تشغيلية
مصفوفة الصلاحيات تربط نوع القرار وقيمته وصاحبه ومسار الموافقة. فشراء أصل، توقيع عقد، فتح حساب، توظيف مدير تنفيذي، الاقتراض، منح خصم تجاري أو تسوية نزاع ليست قرارات من المستوى نفسه. عندما تكون الحدود واضحة يقل خطر توقيع موظف أو مدير خارج نطاقه ويصبح التدقيق اللاحق أسهل.
- حدد الصلاحيات المالية والإدارية والتعاقدية منفصلة.
- ضع حدودًا بالقيمة حيث يكون ذلك منطقيًا.
- حدد من يملك التفويض ومن لا يملكه.
- اربط الصلاحية بنظام توثيق للموافقة وليس بالمحادثات الشفهية.
- راجع المصفوفة عند تغير الإدارة أو رأس المال أو الهيكل.
تعارض المصالح والأطراف ذوو العلاقة
تتناول المادة السابعة والعشرون من نظام الشركات تعارض المصالح والمنافسة واستغلال أصول الشركة. وجود مصلحة لمدير أو عضو مجلس لا يعني أن كل معاملة ممنوعة، لكنه يفرض مسارًا من الإفصاح والترخيص وعدم استعمال المنصب أو معلومات الشركة لمصلحة خاصة. لذلك تحتاج الشركة إلى نموذج إفصاح وسجل للمصالح وإجراء واضح للموافقة على معاملات الأطراف ذوي العلاقة.
مسؤولية المديرين وأعضاء المجلس
تقرر المادة الثامنة والعشرون مسؤولية المدير وأعضاء مجلس الإدارة عن تعويض الشركة أو الشركاء أو المساهمين أو الغير عن الضرر الذي ينشأ من مخالفة النظام أو وثائق الشركة أو الخطأ أو الإهمال أو التقصير. الحوكمة الجيدة لا تمنع كل خسارة تجارية، لكنها تساعد على إثبات أن القرار اتُخذ ضمن الصلاحية وبمعلومات كافية ومن دون تعارض غير معالج.
وللتفصيل في هذا الجانب يمكن مراجعة دعوى محاسبة مدير الشركة وشروطها.
الاجتماعات والمحاضر ليست شكليات
المحضر الجيد يبين الدعوة والحضور والنصاب والموضوع والبيانات التي عُرضت والقرار والتصويت والاعتراضات. عند النزاع، يصبح المحضر دليلًا على كيفية اتخاذ القرار ومن وافق ومن اعترض، لا مجرد سجل للتاريخ. لذلك ينبغي تجنب المحاضر المختصرة التي تقول «تمت الموافقة» دون بيان ما عُرض أو من شارك.
الحوكمة في الشركات العائلية
المادة الحادية عشرة من نظام الشركات تسمح للمؤسسين أو الشركاء أو المساهمين بإبرام اتفاقات تنظم العلاقة بينهم، كما تسمح بالميثاق العائلي لتنظيم الملكية والحوكمة والإدارة والعمل وتوظيف أفراد العائلة وتوزيع الأرباح والتصرف في الحصص أو الأسهم وتسوية الخلافات. وتؤكد وزارة التجارة أن هذه الأداة صممت لدعم استدامة الشركات العائلية وانتقالها بين الأجيال.
الامتثال لحماية البيانات والبلاغات الداخلية: إطار خاص بحسب نشاط الشركة
إذا كانت المنشأة تجمع بيانات عملاء أو موظفين أو مستخدمين، فلا يمكن اعتبار حوكمة البيانات مجرد كلمة مرور ونموذج موافقة موحد. ينبغي جرد أنواع البيانات والغرض والأساس النظامي لمعالجتها والصلاحيات ومدة الاحتفاظ والوصول للمتعاقدين، ثم وضع إجراء للطلبات المتعلقة بحقوق أصحاب البيانات والحوادث أو الإفصاح عنها حسب القواعد المطبقة. وتعرض الأنظمة واللوائح المتعلقة بحماية البيانات الشخصية لدى سدايا نظام حماية البيانات الشخصية ولائحته وقواعد مسؤول حماية البيانات والنقل خارج المملكة وغيرها من المراجع التنظيمية، مع اختلاف الالتزامات الدقيقة حسب المعالجة.
ليست كل شركة ملزمة بتعيين مسؤول حماية بيانات بالوصف نفسه أو الاحتفاظ بكل مستند إلى أجل موحد. ينبغي مراجعة الحالات المنصوص عليها في قواعد التعيين والتقييم، وإذا استعانت المنشأة بمعالج خارجي أو مزود تقني، تُفحص شروط العقد ومواقع المعالجة وأذونات النفاذ والالتزامات المتعلقة بالأمن والخصوصية. ويمكن أن تشمل خدمة الامتثال صياغة سجل للمعالجات وسياسة للصلاحيات والاحتفاظ والإبلاغ، دون الادعاء بأنها شهادة امتثال نهائية أو بديل للتدقيق التقني.
عند تلقي بلاغ عن تعارض مصالح أو استخدام غير مشروع للمعلومات، تُحدد هوية من يتلقى البلاغ وكيفية تجنب تضارب المصالح، ثم يحفظ الدليل بطريقة تحمي سلامته والبيانات الشخصية قبل التحقيق. لا ينبغي فتح صندوق بريد الشكاوى لجميع الموظفين أو نقل بيانات العميل إلى قناة عامة؛ كما يجب التفريق بين التحقيق الإداري وما يلزم بشأنه إبلاغ الجهة المختصة عند وجود واجب نظامي. ولا تُرفع سرية كل ملف تلقائيًا لمجرد أن الإدارة تطلب الاطلاع عليه.
برنامج امتثال عملي بدل قائمة أنظمة
الامتثال لا ينجح إذا اقتصر على ملف يحوي أسماء الأنظمة. يجب تحويل كل متطلب إلى مالك داخلي وموعد ودليل تنفيذ. مثال: من يجدد الترخيص؟ من يراجع عقود الموردين؟ من يتابع شكاوى العملاء؟ من يراجع تعارض المصالح؟ وأين يُحفظ الدليل؟
| المتطلب | المالك الداخلي | الدليل | التكرار |
|---|---|---|---|
| تجديد الترخيص | الشؤون النظامية | رخصة مجددة وإيصال | حسب مدة الترخيص |
| إفصاح تعارض المصالح | أمين المجلس/الامتثال | نموذج وسجل محدث | سنوي وعند حدوث تغيير |
| مراجعة الصلاحيات | الإدارة/المجلس | مصفوفة معتمدة | سنوي أو عند تغيير الهيكل |
| التدريب | الموارد البشرية والامتثال | سجل حضور ومادة تدريب | دوري |
| معالجة المخالفة | الامتثال والشؤون القانونية | محضر تحقيق وخطة تصحيح | عند الواقعة |
سياسة الإبلاغ عن المخالفات
القناة الداخلية الفعالة تساعد على اكتشاف المشكلة مبكرًا. يجب تحديد من يستقبل البلاغ، وكيف تحفظ السرية، ومتى يُصعد البلاغ للجنة أو المجلس، وكيف يمنع تضارب المصالح إذا كان الشخص المبلغ عنه هو المسؤول عن المسار. وجود بريد عام بلا إجراء تحقيق لا يصنع برنامج امتثال.
التحقيق الداخلي
عند الاشتباه في مخالفة، يجب حفظ الأدلة أولًا ثم تحديد نطاق التحقيق والأشخاص الذين سيجرونه. لا تُعدل المستندات الأصلية ولا تُحذف الحسابات قبل أخذ نسخة مناسبة، ويجب توثيق المقابلات والنتائج والتوصيات. إذا كان التحقيق يمس الإدارة العليا أو عضو مجلس، فقد تكون الاستقلالية في فريق التحقيق ضرورية.
سياسة التعاقد مع الأطراف المرتبطة
الصفقة مع مورد يملكه شريك أو قريب مدير تحتاج إلى أكثر من فاتورة. يجب الإفصاح عن العلاقة، والتحقق من الموافقة المطلوبة، ومقارنة السعر أو الشروط عند الحاجة، وتوثيق سبب اختيار الطرف. الهدف ليس منع كل تعامل، بل منع استخدام الشركة كأداة لنقل منفعة دون مسار مشروع.
الامتثال عند دخول مستثمر أو ممول
المستثمر الجديد لا يراجع الأرباح فقط؛ ينظر إلى نظافة الملكية، الصلاحيات، المحاضر، النزاعات، التراخيص، تعارض المصالح، والقدرة على استخراج معلومات موثوقة. لذلك تتحول الحوكمة الجيدة إلى قيمة في الفحص النافي للجهالة، بينما الفوضى الإدارية قد تؤدي إلى خفض السعر أو شروط أقسى في الصفقة.
متى تحتاج الشركة إلى سياسات مكتوبة؟
- عند تعدد الملاك أو دخول مستثمر جديد.
- عند إنشاء مجلس أو لجان.
- عندما تتجاوز القرارات قدرة المؤسس على متابعتها شخصيًا.
- إذا كثرت معاملات الأطراف ذوي العلاقة.
- عند العمل في قطاع منظم.
- عند توسع الشركة لفروع ومدن متعددة.
- إذا بدأت الشركة الاقتراض أو استقبال استثمار مؤسسي.
- عند التخطيط للبيع أو الاستحواذ أو الإدراج.
الحد الأدنى لحزمة الحوكمة
- مصفوفة صلاحيات مالية وإدارية وتعاقدية.
- سياسة تعارض المصالح والإفصاح.
- إجراء معاملات الأطراف ذوي العلاقة.
- قواعد الاجتماعات والمحاضر والقرارات.
- سياسة الإبلاغ والتحقيق الداخلي.
- سجل المتطلبات النظامية والتراخيص.
- سياسة حفظ الوثائق والبيانات الجوهرية.
- سياسة التفويض والتوقيع.
- آلية دورية لمراجعة السياسات وتحديثها.
أخطاء شائعة في الحوكمة
- نسخ لائحة شركة مدرجة وتطبيقها على منشأة صغيرة دون حاجة.
- منح صلاحيات في سياسة داخلية لا تتفق مع عقد التأسيس.
- عدم تحديث التفويضات بعد خروج مدير.
- وجود سياسات بلا مالك مسؤول أو دليل تنفيذ.
- اعتماد معاملات أطراف مرتبطة دون إفصاح واضح.
- محاضر قرارات لا تبين النصاب أو الاعتراضات.
- اعتبار الامتثال مهمة المحامي وحده بدل مسؤولية تشغيلية موزعة.
- عدم مراجعة السياسات بعد تغيير نشاط الشركة أو دخول مستثمر.
ماذا يستلم العميل بعد إنجاز مرحلة الحوكمة والامتثال؟
يفترض أن تتضمن التسليمات بحسب نطاق التكليف تقريرًا للفجوات والأولويات، ومصفوفة صلاحيات متوافقة مع وثائق الشركة، وسياسة إفصاح عن المصالح وإجراءات الأطراف ذوي العلاقة، وقوالب للمحاضر والقرارات، وسجل متطلبات بملاك داخليين ومواعيد وإثبات إنجاز، وقواعد للتبليغ والتحقيق والحفظ. تتحدد الوثائق المطلوبة وفق النشاط والشكل النظامي؛ وقد لا تحتاج منشأة صغيرة إلى لجان معقدة، لكنها تحتاج إلى تفويض واضح وسجل للموافقات والحسابات والتراخيص.
تتاح النماذج الاسترشادية لأعمال الشركات في وزارة التجارة بوصفها أمثلة تساعد على تنظيم إدارة الشركات والقرارات وتعارض المصالح والقوائم المالية والتصفية وغيرها؛ وهي أدوات استرشادية تحتاج إلى ملاءمة، وليست تصريحًا بنسخها دون تعديل ولا إعفاء من أحكام النظام. يمكن استعمالها كنقطة بدء لمراجعة جودة محاضر الشركة وإجراءاتها عندما تتسق مع عقد التأسيس وسلطات الإدارة.
إذا اكتشفت المراجعة نقصًا في إفصاح سابق أو صلاحية متنازعًا عليها أو تصرفًا ترتب عليه ضرر، قد يصبح الحل بحاجة إلى نزاع خاص أو محاسبة مدير أو إجراء لتصحيح السجل؛ فلا تكفي إعادة كتابة السياسة لإبطال عقد قديم أو إسقاط حق للغير. عند النزاع حول التصويت والأرباح وعزل المدير تنتقل المسألة إلى خدمة نزاعات الشركاء في الدمام، بينما تبقى الحوكمة خدمة تنظيمية مستمرة تستهدف منع تكرار السبب.
ما الذي تشمل عليه خدمة الحوكمة والامتثال؟
نطاق الخدمة لا يبدأ من كتابة السياسات مباشرة. البداية تكون بمراجعة شكل الشركة ووثائقها، هيكل الملكية والإدارة، الصلاحيات الحالية، التراخيص، القرارات الجوهرية، العقود المتكررة، القوائم المالية، الشكاوى والمخالفات السابقة. بعد ذلك تُحدد الفجوات ذات الأثر الحقيقي ويُرتب العمل بحسب الأولوية بدل إنتاج عشرات الوثائق التي لا يستخدمها أحد.
| المخرج | الغرض العملي | مثال لما يُراجع |
|---|---|---|
| تقرير فجوات الحوكمة | تحديد التعارض بين الواقع ووثائق الشركة | صلاحية التوقيع، النصاب، القرارات المحجوزة |
| مصفوفة صلاحيات | فصل الإعداد والمراجعة والاعتماد والتوقيع | العقود، المشتريات، التوظيف، التمويل |
| سجل امتثال | ربط كل التزام بمالك وموعد ودليل تنفيذ | القوائم المالية، التراخيص، الإفصاحات |
| سياسة تعارض المصالح | تنظيم الإفصاح والموافقة والامتناع عند الحاجة | الأطراف المرتبطة والمنافسة واستغلال الفرص |
| قوالب قرارات ومحاضر | رفع جودة الإثبات المؤسسي | قرارات الشركاء والجمعيات والمجلس |
| مسار بلاغ وتحقيق داخلي | حفظ الأدلة وتحديد التصعيد والمسؤولية | بلاغات الاحتيال أو تجاوز الصلاحية |
المرحلة الأولى: تشخيص الفجوة بدل نسخ سياسات جاهزة
الشركة التي لديها مدير واحد وشريكان لا تحتاج الحزمة نفسها التي تحتاجها مجموعة متعددة الفروع أو شركة مساهمة أو منشأة خاضعة لجهة رقابية قطاعية. لذلك يفحص العمل أولًا: عقد التأسيس أو النظام الأساس، السجل التجاري، قرارات التعيين، التفويضات البنكية، صلاحيات التوقيع، محاضر الشركاء أو المجلس، التراخيص، دورة العقود، القوائم المالية، النزاعات القائمة، وسجل المخالفات إن وجد.
من أكثر الفجوات شيوعًا أن تكون صلاحية الشخص أمام البنك أو الغير أوسع من السياسة الداخلية، أو أن تبقى صلاحيات موظف بعد خروجه، أو أن تتخذ قرارات جوهرية عبر رسائل غير موثقة. في هذه الحالات لا يكفي إصدار لائحة جديدة؛ بل يجب تصحيح المصدر النظامي والعملي للصلاحية نفسها.
المرحلة الثانية: سجل الالتزامات والتقويم السنوي
سجل الامتثال يحول المتطلبات من معرفة عامة إلى مهام قابلة للقياس. لكل التزام يُثبت مصدره، الجهة المختصة، الشخص الداخلي المسؤول، الموعد، المستند الذي يثبت التنفيذ، وما يحدث إذا لم ينجز في الوقت المحدد. ويشمل ذلك الالتزامات العامة بنظام الشركات والالتزامات القطاعية بحسب النشاط.
مثال مهم هو القوائم المالية: المادة 17 من نظام الشركات تربط إعدادها وإيداعها بمهلة نظامية، ولذلك يجب ألا تبقى المهمة معلقة باسم «المحاسب». يمكن مراجعة عدم إيداع القوائم المالية في السعودية لفهم المهلة والغرامات الحالية ومسؤولية الإدارة أو المصفي بحسب شكل الشركة.
نماذج وزارة التجارة الاسترشادية لعام 2026
في فبراير 2026 نشرت وزارة التجارة نماذج استرشادية لتنظيم أعمال الشركات في ثمانية مسارات، تشمل إدارة الشركات، الجمعيات العامة وقرارات الشركاء، تعارض المصالح، مراجع الحسابات والقوائم المالية، تخفيض رأس المال، الشركات المهنية، قرارات التصفية وقرارات خسائر الشركات. هذه النماذج مفيدة كنقطة مرجعية، لكنها لا تعني أن كل شركة تستخدم النموذج كما هو؛ يجب مواءمته مع شكل الشركة ووثائقها وقطاعها وصلاحياتها الفعلية.
وزارة التجارة — النماذج الاسترشادية لأعمال الشركات 2026
المرحلة الثالثة: ضبط التوقيع والتمثيل النظامي
مصفوفة الصلاحيات لا تكفي إذا لم تتطابق مع من يمثل الشركة نظاميًا. يجب الفصل بين سلطة المدير أو عضو المجلس في اتخاذ القرار وبين التمثيل أمام الغير وبين الوكالة أو التفويض التنفيذي. ويمكن مراجعة الممثل النظامي للشركة وصلاحيات التوقيع عند بناء هذا الجزء من الحوكمة.
المرحلة الرابعة: تعارض المصالح والأطراف المرتبطة
السياسة الجيدة لا تكتفي بعبارة «يجب الإفصاح». بل تحدد متى يفصح الشخص، ولمن، وكيف يُسجل الإفصاح، ومن يراجع المعاملة، وهل يشارك صاحب المصلحة في المداولة أو التصويت، وما المستند الذي يثبت أن الشروط كانت قابلة للدفاع عنها. هذا مهم خصوصًا في الشركات العائلية أو المجموعات التي تتعامل فيها شركات مرتبطة فيما بينها.
المرحلة الخامسة: قرارات قابلة للإثبات
الحوكمة لا تُقاس بعدد الاجتماعات، بل بجودة القرار ودليله. يجب أن يبين المحضر المعلومات التي عُرضت، وجود أي مصلحة، الرأي أو الاعتراض، نتيجة التصويت، والجهة التي ستنفذ القرار. المادة 28 من نظام الشركات تجعل توثيق الاعتراضات والقرارات الجماعية ذا أثر عملي عند بحث المسؤولية، بينما المادة 31 تضع إطارًا لتقييم القرار الإداري المتخذ بحسن نية ومن دون مصلحة وبناءً على معلومات مناسبة.
المرحلة السادسة: الإبلاغ والتحقيق والتصحيح
عند ورود بلاغ عن تجاوز صلاحية أو تضارب مصلحة أو تلاعب في مستند، يبدأ المسار بحفظ الأدلة وتحديد من يملك صلاحية التحقيق ومن يجب استبعاده بسبب التعارض. ثم تُحدد الوقائع والمستندات والمقابلات ويصدر تقرير يفرق بين ما ثبت وما لم يثبت، ويقترح إجراء تصحيحيًا متناسبًا. إذا كان البلاغ يتعلق بمن يدير قناة البلاغات نفسها، فيجب وجود مسار تصعيد مستقل.
الشركات العائلية تحتاج طبقة إضافية من الحوكمة
في الشركة العائلية يجب الفصل بين العائلة والملكية والإدارة. المادة 11 من نظام الشركات تسمح باتفاقات الشركاء والميثاق العائلي ضمن ضوابط النظام ووثائق الشركة. وإذا كان المشروع يتضمن خلافة إدارية أو توظيف أفراد الأسرة أو توزيع الأرباح أو التخارج، فراجع أيضًا الشركات العائلية في السعودية: الميثاق والحوكمة والخلافة.
ما الذي لا تشمل عليه حوكمة الشركة تلقائيًا؟
- لا تجعل كل قرار خاسر مخالفة أو مسؤولية على المدير.
- لا تجعل السياسة الداخلية نافذة على الغير إذا تعارضت مع التمثيل أو الوثائق النظامية.
- لا تعني أن لائحة حوكمة الشركات المدرجة تنطبق بذاتها على كل شركة خاصة.
- لا تستبدل متطلبات البنك المركزي أو هيئة السوق المالية أو الجهة القطاعية للشركة الخاضعة لها.
- لا تمنع النزاع تمامًا، لكنها تقلل الغموض وتحسن الإثبات والاستجابة.
متى تتحول الحوكمة من مشروع وقائي إلى ملف نزاع؟
إذا ظهر ضرر فعلي أو استئثار بالمعلومات أو تجاوز مستمر للصلاحيات أو معاملة طرف مرتبط محل اعتراض، فقد لا تكفي إعادة كتابة السياسات. عندها يُفصل بين مشروع الحوكمة وبين المطالبة القضائية أو الإدارية. ويمكن مراجعة نزاعات الشركاء في الدمام أو دعوى محاسبة ومسؤولية مدير الشركة بحسب طبيعة الحق والضرر.
المصادر الرسمية التي يبدأ منها التقييم
- نظام الشركات — هيئة الخبراء بمجلس الوزراء
- الأنظمة واللوائح التجارية — وزارة التجارة
- نظام الشركات الجديد وخدمات الشركات — وزارة التجارة
أسئلة شائعة عن الحوكمة والامتثال في الدمام
هل كل شركة خاصة ملزمة بلائحة حوكمة مثل الشركات المدرجة؟
لا. متطلبات الشركات المدرجة والقطاعات المنظمة لها أطر خاصة. لكن جميع الشركات تحتاج إلى الالتزام بنظام الشركات ووثائقها، وقد تكون السياسات الداخلية ضرورية عمليًا لضبط الصلاحيات والمخاطر حتى لو لم يوجد قالب إلزامي موحد.
هل الحوكمة تمنع مسؤولية المدير؟
لا تمنح حصانة. لكنها تساعد على وضوح الواجبات والصلاحيات والإفصاح، وتوفر دليلًا على كيفية اتخاذ القرار ومراقبته.
ما أول وثيقة نبدأ بها؟
بعد مراجعة عقد التأسيس والهيكل، تكون مصفوفة الصلاحيات وسياسة تعارض المصالح من أكثر الوثائق تأثيرًا في التشغيل اليومي، ثم يُبنى سجل الامتثال والسياسات القطاعية بحسب المخاطر.
هل يمكن للميثاق العائلي أن يكون ملزمًا؟
يجيز نظام الشركات الميثاق العائلي واتفاقات الشركاء ضمن ضوابطه، ويمكن ربطها بوثائق الشركة بما لا يخالف النظام أو عقد التأسيس أو النظام الأساس.
الخلاصة
الحوكمة والامتثال في شركات الدمام يبدآن من وضوح القرار: من يملك الصلاحية، كيف يُفصح عن المصلحة، كيف يُوثق التصويت، وكيف تتحول المتطلبات النظامية إلى مهام قابلة للمتابعة. لا تحتاج كل شركة إلى عشرات السياسات، لكنها تحتاج نظامًا يناسب حجمها وشكلها وقطاعها ويعمل فعليًا عند الخلاف أو التحقيق أو دخول مستثمر.
هذه الصفحة للتوعية القانونية العامة ولا تعد استشارة مخصصة. تختلف حزمة الحوكمة والامتثال بحسب شكل الشركة وقطاعها والجهة الرقابية ووثائقها الداخلية.