قد يقع الحادث في الدمام بينما يقود السيارة أخ أو ابن أو موظف أو صديق، ثم تصل الإجابة من شركة التأمين بعبارة مقتضبة: «السائق غير مسمى في الوثيقة، لذلك لا يوجد تعويض». هذه العبارة لا تكفي وحدها لفهم الموقف؛ لأن السؤال القانوني ليس مجرد وجود اسم السائق أو غيابه، بل: ما صفته وفق تعريفات الوثيقة؟ وهل المطالبة عن ضرر السيارة المؤمن عليها أم عن الضرر الذي أصاب طرفًا ثالثًا؟ وهل توجد تغطية إضافية توسع نطاق السائقين؟ لذلك فإن رفض التأمين بسبب السائق غير المسمى في السعودية قد يكون صحيحًا في حالة، وقابلًا للاعتراض في حالة أخرى، ولا يجوز نقل نتيجة ملف إلى ملف مختلف.
هذا الدليل يشرح القاعدة العملية في التأمين الشامل للأفراد، ويبين الفرق بين «السائق» و«السائق المسمى»، وأثر التفويض الإلكتروني، والمستندات التي تكشف صحة الرفض، وطريق الشكوى. ولمن يريد صورة أوسع عن الاستثناءات الأخرى يمكن الرجوع إلى شرح أخطاء تسقط تعويض التأمين الشامل؛ أما هذا المقال فيركز على زاوية السائق تحديدًا.
الجواب المختصر: الاسم ليس المعيار الوحيد
الأصل في التغطية الشاملة أن تتحمل الشركة الضرر أو الخسارة العرضية التي تصيب المركبة المؤمن عليها ضمن حدود الوثيقة، لكن هذا الأصل مقيد بالتعريفات والاستثناءات. وتعرّف قواعد التأمين الشامل على المركبات «السائق» في الوثيقة الفردية تعريفًا محددًا، فلا تعني كل شخص يحمل رخصة أو أذن له المالك بالقيادة. ويشمل التعريف المؤمن له، ومن يرتبط به بصفة الأب أو الأم أو الزوج أو الزوجة أو الابن أو الابنة أو الأخ أو الأخت، وكذلك السائق الواقع تحت كفالته أو العامل لديه بموجب عقد عمل. أما «السائق المسمى» فهو سائق إضافي مفوض أدرج اسمه في جدول الوثيقة.
بناءً على ذلك، قد يكون الأخ مثلًا داخل تعريف «السائق» حتى لو لم يضف اسمه بوصفه سائقًا مسمى، متى تحققت بقية الشروط ولم يوجد استثناء آخر. وفي المقابل، قد لا يدخل الصديق أو ابن العم أو الزميل في التعريف لمجرد أن المؤمن له سلّمه المفتاح أو أصدر له تفويض قيادة؛ فإذا لم يكن سائقًا مسمى ولم توجد تغطية إضافية، فقد تستند الشركة إلى الاستثناء الخاص بقيادة المركبة من شخص غير «السائق» أو «السائق المسمى» لرفض ضرر المركبة نفسها.
أربعة أوصاف يجب عدم الخلط بينها
1. المؤمن له
هو الشخص الذي اشترى الوثيقة وورد اسمه في جدولها. وهو نقطة البداية في الوثيقة الفردية، لكن كونه مالكًا أو مؤمنًا له لا يعني أن كل من يأذن له بقيادة السيارة يصبح تلقائيًا مشمولًا في ضرر المركبة.
2. السائق وفق تعريف القواعد
هو المؤمن له أو أحد الأشخاص الذين أدخلهم التعريف النظامي في دائرة القرابة المحددة، أو السائق المكفول، أو العامل لدى المؤمن له بموجب عقد عمل. إثبات هذه الصفة قد يحتاج سجل الأسرة أو ما يثبت القرابة أو الإقامة والكفالة أو عقد العمل، لا مجرد أقوال متبادلة بعد الحادث.
3. السائق المسمى
هو شخص إضافي توافق الشركة على إدراجه في جدول الوثيقة. الجدول قد يتضمن بيانات الهوية والعمر ونوع الرخصة وغيرها، وقد يؤثر الإدراج في القسط أو التحمل أو شروط التغطية. وجود رسالة من وسيط التأمين لا يغني عن مراجعة النسخة النهائية من الجدول للتأكد من أن الاسم حفظ فعلًا.
4. شخص مأذون له بالقيادة لكنه غير داخل التعريف
قد يكون هذا الشخص مرخصًا ومفوضًا نظامًا بقيادة المركبة، لكنه ليس «سائقًا» وفق تعريف الوثيقة ولا «سائقًا مسمى» في جدولها. هنا يظهر أهم فرق في النزاع: صحة قيادته مروريًا لا تساوي بالضرورة شموله تأمينيًا في ضرر المركبة المؤمن عليها.
الفرق الحاسم بين ضرر مركبتك وحق الطرف الثالث
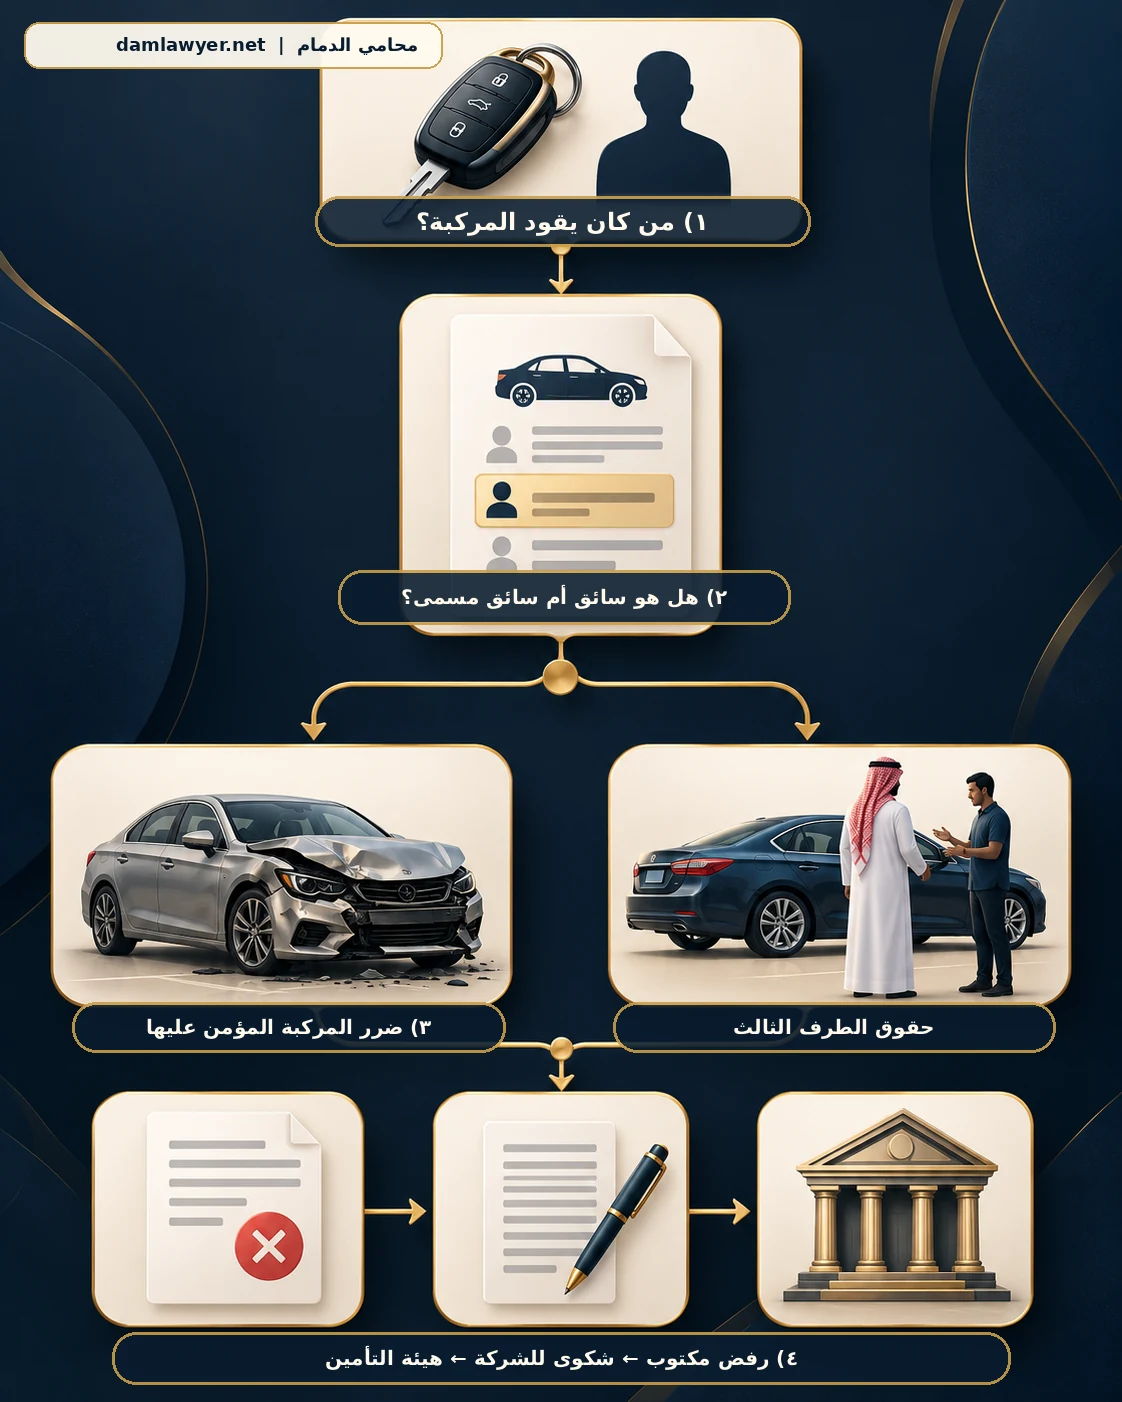
التأمين الشامل يجمع عادة بين تغطية ضرر المركبة المؤمن عليها وبين المسؤولية المدنية تجاه الغير وفق إطار الوثيقة الإلزامية. لذلك لا يصح أن يقال: «السائق غير مسمى، إذن لا تدفع الشركة شيئًا لأي أحد». قد يوجد استثناء يحجب تعويض السيارة المؤمن عليها، بينما تبقى مطالبة المتضرر الخارجي خاضعة لقواعد التأمين الإلزامي، مع احتمال رجوع الشركة على المؤمن له أو السائق فقط إذا تحققت حالة رجوع منصوص عليها. لا تنشأ حالة الرجوع من الافتراض أو من عبارة عامة في رسالة الرفض.
| حالة من كان يقود | ضرر المركبة المؤمن عليها | ضرر الطرف الثالث | ما الذي يجب فحصه؟ |
|---|---|---|---|
| المؤمن له نفسه | مشمول من حيث الأصل ضمن حدود الوثيقة | يعالج وفق التغطية الإلزامية | الرخصة، نسبة المسؤولية، الاستثناءات، مبلغ التحمل |
| قريب داخل التعريف أو سائق مكفول أو عامل بعقد | قد يعد «سائقًا» ولو لم يدرج كسائق مسمى | يعالج وفق قواعد حق الغير | دليل القرابة أو الكفالة أو العمل، وصحة الرخصة |
| سائق إضافي مدرج بالاسم | مشمول بحسب الجدول والحدود | يعالج وفق التغطية الإلزامية | ظهور الاسم فعليًا في النسخة النهائية من الجدول |
| شخص مرخص غير داخل التعريف وغير مسمى | قد يستبعد في التغطية الأساسية ما لم توجد إضافة توسعها | لا يسقط حق الغير تلقائيًا | نص الإضافة، العمر، الرخصة، وحالات الرجوع المحددة |
| سائق برخصة غير مناسبة أو موقوفة أو منتهية | قد يقوم استثناء مستقل عن مسألة الاسم | تفحص التغطية والرجوع كل على حدة | فئة الرخصة، سريانها، والاستثناء المتعلق بالتجديد |
| مركبة إيجار تمويلي | تخضع للجدول والعقد والتفويضات المطلوبة | يعالج حق الغير وفق الوثيقة ذات الصلة | صفة المستأجر والسائقين المسجلين وشروط الممول |
هذا التفريق مهم أيضًا عند قراءة تقرير الحادث؛ فالخطأ بنسبة مئة في المئة قد يؤثر في التحمل وتعويض المركبة، لكنه ليس بديلًا عن سؤال التغطية. كما أن الاعتراض على نسبة المسؤولية يختلف عن الاستعلام والاعتراض على المخالفات المرورية، فلا ترفع طلبًا في مسار غير مخصص للنزاع التأميني.
هل يكفي التفويض الإلكتروني لرفض الشركة أو إلزامها؟
التفويض الإلكتروني يفيد في إثبات أن المالك سمح للشخص بقيادة المركبة، وقد يكون مهمًا في العلاقة المرورية أو التعاقد التمويلي. لكنه لا يضيف اسم الشخص تلقائيًا إلى جدول التأمين، ولا يغير وحده تعريف «السائق» في الوثيقة. والعكس صحيح: إدراج الشخص سائقًا مسمى في الوثيقة لا يعفيه من اشتراط الرخصة الصحيحة أو الالتزام ببقية الشروط.
في المركبات المؤجرة تمويليًا تتداخل ثلاثة مستندات: عقد التمويل أو الإيجار، والتفويض أو السماح بالقيادة، وجدول وثيقة التأمين. ومن المفيد هنا فهم طبيعة الإيجار المنتهي بالتمليك للسيارات، لأن المالك المسجل والمستفيد التأميني والسائق الفعلي قد يكونون أشخاصًا مختلفين. لا تفترض أن موافقة شركة التمويل على القيادة تعني تلقائيًا تغطية ضرر السيارة؛ اطلب النص الذي يربط التفويض بالتغطية.
متى يكون رفض تعويض السيارة أقرب إلى الصحة؟
- إذا كان قائد السيارة لا يدخل في تعريف «السائق» ولم يدرج «سائقًا مسمى»، ولم تشترَ تغطية إضافية تشمل السائقين غير المسمين.
- إذا ثبت استثناء مستقل، كعدم وجود رخصة مناسبة لفئة المركبة أو إيقافها أو انتهائها، مع مراعاة الحكم الخاص بالرخصة المنتهية إذا جددت خلال المدة المنصوص عليها في القواعد.
- إذا كان الحادث أو الاستعمال نفسه واقعًا ضمن استثناء واضح ومحدد، وكان النص المطبق جزءًا من الوثيقة المسلمة للمؤمن له.
- إذا كانت المطالبة عن ضرر المركبة المؤمن عليها، لا عن حق متضرر ثالث، وكان سبب الرفض منصبًا على نطاق تغطية الضرر الذاتي.
حتى في هذه الحالات ينبغي أن يكون الرفض مسببًا، وأن يحدد بند الوثيقة والوقائع التي طبق عليها. لا يكفي استنساخ عبارة عامة دون بيان هوية السائق وكيف خرج من التعريف. كذلك يجوز أن تتضمن الوثيقة اتفاقًا على توسيع التغطية أو إعفاءً من بعض الاستثناءات ما لم يخالف النظام؛ لذلك يجب قراءة صفحة التغطيات الإضافية قبل قبول الرفض.
متى يكون الرفض قابلًا للاعتراض بجدية؟
- إذا كان القائد أحد الأقارب المذكورين صراحة في تعريف «السائق»، أو كان مكفولًا أو عاملًا لدى المؤمن له بموجب عقد عمل، والشركة عاملته كغريب لمجرد غياب اسمه.
- إذا كان اسمه مدرجًا في جدول الوثيقة أو توجد مراسلات موثقة تؤكد قبول إضافته قبل وقوع الحادث، ثم لم تعالج الشركة هذا الدليل.
- إذا اشترى المؤمن له تغطية إضافية تشمل سائقًا آخر أو سائقين غير مسمين، لكن الرفض تجاهلها.
- إذا عممت الشركة رفض ضرر المركبة على حقوق الطرف الثالث دون بيان الأساس النظامي وحالة الرجوع المطبقة.
- إذا بنت الشركة الرفض على واقعة غير صحيحة، مثل القول بانتهاء الرخصة رغم سريانها، أو على نسخة ناقصة من جدول الوثيقة.
- إذا تغيرت واقعة جوهرية وأبلغ المؤمن له الشركة خلال المدة النظامية، ولم تجبه الشركة خلال المدة المقررة بشأن تعديل القسط.
لا يعني كون الوثيقة نموذجًا موحدًا أن كل بند فيها باطل أو قابل للإهمال. وفي المقابل، لا يمنع ذلك من فحص وضوح الشرط وطريقة إدراجه وتفسير الغموض. ويمكن الاستفادة من شرح عقود الإذعان والطعن في الشروط لفهم الفكرة العامة، مع بقاء القواعد الخاصة بالتأمين هي المرجع المباشر في هذا النزاع.
الرخصة والعمر: سببان منفصلان عن عدم التسمية
قد تكتب الشركة في خطاب واحد أكثر من سبب: السائق غير مسمى، عمره أقل من الحد، أو رخصته لا تناسب المركبة. ينبغي تفكيك كل سبب بدل الرد عليه بعبارة واحدة. فقواعد التأمين الشامل تستبعد ضرر المركبة في حالات تتعلق بعدم وجود الرخصة المناسبة أو إلغائها أو إيقافها أو انتهائها، مع استثناء للرخصة المنتهية إذا جددت خلال خمسين يوم عمل من تاريخ الحادث. ويجب التحقق من نص الوثيقة وتاريخ الحادث والتجديد بدل الاكتفاء بصورة قديمة للرخصة.
أما العمر فقد يكون له أثر في التسعير أو التحمل أو نطاق الإضافة الخاصة بالسائقين الآخرين. لا تفترض أن بلوغ واحد وعشرين عامًا وحده ينشئ تغطية لضرر المركبة؛ فهو عامل ضمن مجموعة عوامل، والفيصل في الضرر الذاتي هو التعريف وجدول الوثيقة والتغطيات الإضافية والاستثناءات.
المستندات التي تحسم الاعتراض
- نسخة الوثيقة كاملة: لا تكتف بشهادة مختصرة؛ اطلب الشروط وجدول الوثيقة وصفحة التغطيات الإضافية والتحملات.
- خطاب الرفض المكتوب: يجب أن يحدد سبب الرفض والبند، وتاريخ القرار، ورقم المطالبة.
- تقرير الحادث: تقرير نجم أو المرور، ورسم الحادث، ونسبة المسؤولية، وبيانات المركبات والسائقين.
- رخصة السائق: الوجه والظهر، فئة الرخصة، تاريخ السريان، وأي إثبات للتجديد.
- دليل صفة السائق: سجل الأسرة أو إثبات القرابة أو الكفالة أو عقد العمل بحسب الحالة.
- إثبات الإضافة أو التفويض: رسائل الشركة أو الوسيط، طلب تعديل الوثيقة، التفويض الإلكتروني، وأي إيصال لقسط إضافي.
- تقدير الضرر: تقرير التقدير، الصور، عرض الإصلاح، وفواتير السحب والحفظ إن وجدت.
- مراسلات المطالبة: أرقام البلاغات، الردود، وسجل رفع المستندات، مع حفظ الملفات بصيغتها الأصلية.
إذا بقيت المركبة لدى ورشة أو مركز إصلاح وظهر نزاع مستقل على الفاتورة أو التسليم، فذلك لا يحل تلقائيًا داخل الشكوى التأمينية. راجع ضوابط حالة رفض الورشة تسليم السيارة بسبب فاتورة متنازع عليها حتى لا تختلط مطالبة التغطية بعلاقة الإصلاح.
خطوات الاعتراض على رفض شركة التأمين
الخطوة الأولى: اطلب سببًا مكتوبًا ومحددًا
اطلب من الشركة تحديد ما إذا كان الرفض مبنيًا على أن الشخص ليس «سائقًا» ولا «سائقًا مسمى»، أم على الرخصة، أم العمر، أم استعمال المركبة، أم شرط آخر. اطلب رقم المادة أو البند ونسخة الجدول الذي اعتمدته. هذه الخطوة تمنع تغير سبب الرفض لاحقًا.
الخطوة الثانية: صنف السائق قبل كتابة الاعتراض
ضع الوقائع في جملة قابلة للإثبات: «القائد هو ابن المؤمن له»، أو «موظف لديه بموجب العقد المرفق»، أو «صديق مدرج بالاسم في الجدول»، أو «شخص آخر غير مدرج لكن الوثيقة تتضمن إضافة تغطيه». لا تكتف بقول «كان مفوضًا»، لأن التفويض وحده قد لا يجيب عن تعريف الوثيقة.
الخطوة الثالثة: افصل الطلبات
حدد هل تطلب تكلفة إصلاح مركبتك، أو قيمة خسارة كلية، أو مصروف سحب، أو تعويض طرف ثالث. لكل طلب أساس وحدود وأدلة مختلفة. ولا تطلب مبلغًا جزافيًا بلا تقرير؛ فمبادئ القواعد الفقهية في المعاملات المدنية تساعد على فهم منع الضرر، لكن تقدير التعويض يحتاج ضررًا محققًا ورابطة سببية ومستندًا ماليًا.
الخطوة الرابعة: قدم شكوى داخلية للشركة
اكتب ملخصًا زمنيًا قصيرًا، ثم أرفق الوثيقة والجدول وتقرير الحادث والرخصة ودليل صفة السائق وخطاب الرفض. اطلب جوابًا على كل نقطة، واحفظ رقم الشكوى. وتعرض صفحة أنظمة ولوائح هيئة التأمين النسخ الرسمية والضوابط ذات الصلة، فاستند إلى النص النافذ لا إلى منشور متداول أو مقتطف مجهول المصدر.
الخطوة الخامسة: صعّد إلى هيئة التأمين
إذا لم تحل الشركة الشكوى أو بقي الرد غير مقنع، استخدم خدمة الشكوى ضد شركة التأمين. تطلب الخدمة بيانات الشكوى السابقة لدى الشركة ورقمها والمستندات المؤيدة، لذا لا تتجاوز المسار الداخلي بلا سبب. تأكد من رفع خطاب الرفض والوثيقة كاملة، لا صورة الصفحة الأولى فقط.
الخطوة السادسة: جهز ملف المنازعة إن استمر الرفض
إذا لم تنته المسألة في مرحلة الشكوى، راجع جهة الفصل المختصة بحسب التنظيم النافذ ونوع الطلب، ونسق الوقائع والطلبات والأدلة. يوضح دليل اختصاص لجنة المنازعات التأمينية طبيعة هذه المنازعات، لكن اسم الجهة ومسار القيد الإلكتروني ينبغي التحقق منهما وقت التقديم لأن الإجراءات المؤسسية قد تتحدث.
أخطاء شائعة تضعف مطالبة المؤمن له
- القول إن السائق «قريب» دون تحديد درجة القرابة أو إرفاق ما يثبتها.
- إرسال التفويض الإلكتروني وحده مع تجاهل جدول الوثيقة وتعريفاتها.
- الخلط بين استحقاق الطرف الثالث وتعويض السيارة المؤمن عليها.
- قبول رفض شفهي من موظف مركز الاتصال دون خطاب أو رقم مطالبة.
- إصلاح السيارة قبل التوثيق والمعاينة بما يصعب إثبات حجم الضرر وسببه.
- التوقيع على مخالصة شاملة قبل معرفة ما إذا كانت تشمل كل البنود والمصاريف.
- تغيير رواية من كان يقود؛ فالبيانات المتناقضة قد تحول النزاع من تفسير تغطية إلى نزاع في المصداقية.
- إدراج إصابة جسدية للطرف الثالث في رقم إجمالي بلا تقارير أو فواتير؛ فإثبات المسؤولية لا يغني عن إثبات الضرر والسببية، كما يوضح دليل ضوابط التعويض عن الإصابة من زاوية القواعد العامة.
أسئلة شائعة
هل قيادة الابن للسيارة مشمولة إذا لم يكتب اسمه؟
يدخل الابن في تعريف «السائق» في القواعد الخاصة بالوثيقة الفردية، لكن ذلك لا يكفي وحده للحكم النهائي. يجب أن تكون الرخصة مناسبة وسارية، وأن يقع الحادث ضمن مدة الوثيقة ونطاقها، وألا يتحقق استثناء آخر، مع قراءة الجدول والتغطيات الإضافية.
هل الأخ أو الزوجة يحتاجان إلى إضافتهما كسائقين مسمين؟
الأخ والزوجة من صلات القرابة المذكورة في تعريف «السائق». ومع ذلك قد يكون الإدراج مفيدًا لإزالة الخلاف أو لتغطيات اختيارية مرتبطة بالشخص، كما أن تفاصيل المنتج والجدول قد تفرض بيانات إضافية. الأفضل الإفصاح للشركة قبل وقوع الحادث والحصول على نسخة محدثة.
هل الصديق المفوض إلكترونيًا مشمول؟
ليس بالضرورة. التفويض يثبت الإذن بالقيادة، لكنه لا يجعله تلقائيًا سائقًا مسمى ولا يدخله في صلات القرابة المحددة. ابحث عن اسمه في الجدول أو عن تغطية إضافية تشمل غير المسمين.
إذا رفضت الشركة إصلاح سيارتي، فهل ترفض تعويض المتضرر الآخر؟
ليس تلقائيًا. ضرر سيارتك هو تغطية ضرر ذاتي، أما حق الغير فيرتبط بالتأمين الإلزامي. وقد تدفع الشركة للمتضرر ثم تبحث الرجوع إذا تحققت حالة رجوع محددة؛ ولا يصح افتراض الرجوع لمجرد أن السائق غير مسمى.
هل تتحمل الشركة التعويض كاملًا إذا كان السائق غير مخطئ؟
قد تؤثر نسبة المسؤولية في التحمل وفي مسار استرداد الحق، لكن يجب أولًا تحديد نوع المطالبة والتغطية. وتنص القواعد على ضوابط للتحمل في ضرر المركبة، منها عدم تطبيقه على مسؤولية الطرف الثالث، وعدم تطبيقه على «السائق» أو «السائق المسمى» إذا لم يكن مسؤولًا عن الحادث، وذلك ضمن النص الكامل وشروط الوثيقة.
ماذا لو أبلغت الشركة بإضافة السائق ولم تصدر الجدول؟
اجمع طلب الإضافة وتاريخ الإرسال ورد الشركة وإيصال القسط. الفرق كبير بين طلب لم تقبله الشركة وبين قبول موثق تأخر تحديثه إداريًا. لا تحذف المحادثات الأصلية، واطلب من الشركة سجل التعديلات على الوثيقة.
هل يمكن المطالبة بسيارة بديلة أو فوات المنفعة؟
السيارة البديلة من التغطيات الاختيارية التي يجب فحصها في الجدول. أما أي تعويض إضافي فيحتاج أساسًا عقديًا أو نظاميًا وإثبات مدة التعطل والضرر وعلاقته بالإخلال، ولا ينتج تلقائيًا عن مجرد رفض المطالبة.
خلاصة عملية
لا تبدأ اعتراضك بعبارة «السائق كان مفوضًا»، بل ابدأ بسؤالين: هل يدخل الشخص في تعريف «السائق» أو ورد «سائقًا مسمى»؟ وهل النزاع عن ضرر المركبة أم عن حق طرف ثالث؟ بعد ذلك راجع الرخصة وجدول الوثيقة والإضافات وخطاب الرفض. إذا كان القائد قريبًا مشمولًا بالتعريف أو موظفًا مثبتًا أو سائقًا مدرجًا، فاطلب من الشركة تفسير تجاهل هذه الصفة. وإذا كان شخصًا آخر غير مسمى، فتحقق من وجود إضافة توسع التغطية، وافصل دائمًا بين استثناء الضرر الذاتي وحقوق الغير.
تنبيه: هذا المحتوى معلومات قانونية عامة مبنية على القواعد والوثائق المتاحة وقت النشر، ولا يعد استشارة قانونية أو ضمانًا لقبول المطالبة أو صدور قرار معين. تختلف النتيجة بحسب نص الوثيقة وجدولها ووقائع الحادث والأدلة، ويستحسن عرض المستندات على محامٍ سعودي مرخص عند وجود مبلغ جوهري أو تعارض في أسباب الرفض.
