تبدأ المشكلة غالبًا بجملة قصيرة من موظف البنك: «الحساب موقوف بسبب الوفاة». وقد يفهم بعض أفراد الأسرة أن المال ضاع، أو أن البنك يملك إبقاءه مجمّدًا إلى أجل غير معلوم، بينما يتوقع آخر أن يستطيع سحب نصيبه بمجرد إبراز شهادة الوفاة. كلا التصورين غير دقيق. تجميد حساب المتوفى في السعودية إجراء لحماية الرصيد ومنع التصرف الفردي فيه إلى أن تتضح صفة المستحقين والطريق الذي سيُدار به المال، وليس مصادرة للرصيد ولا قسمة آلية له.
هذا الدليل يشرح ما يحتاجه الورثة في الدمام والخبر والقطيف وبقية مدن المملكة عمليًا: كيف يعرفون البنوك التي كان المورث يتعامل معها، وما الذي يستطيع وارث واحد طلبه، ومتى يلزم اجتماع الورثة أو توكيل ممثل، ولماذا تختلف إفادة الرصيد عن كشف الحركات السابقة للوفاة، وكيف ينتقل الملف من التجميد إلى الصرف النظامي. ولمن يريد الصورة الكاملة بعد حصر الحسابات، تشرح صفحة تصفية التركات وقسمة المواريث في الدمام ترتيب الديون والوصايا والأصول والقسمة الاتفاقية والقضائية. والنتيجة في كل ملف تتأثر بوجود ديون أو وصية أو قُصّر أو حساب مشترك أو نزاع؛ لذلك لا توجد خطوة واحدة تصلح لجميع التركات.
لماذا يُجمَّد حساب المتوفى؟
تنص القاعدة 10-2-1 من قواعد الحسابات البنكية على أن البنك يوقف المعاملات الخاصة بالحساب ويجمّد الرصيد عندما يعلم بوفاة صاحب الحساب أو يتلقى إخطارًا رسميًا بذلك. المقصود أن صلاحيات صاحب الحساب انتهت بوفاته، وأن البنك لم يعد يستطيع تنفيذ أوامر جديدة باسمه أو السماح باستعمال بطاقته أو تطبيقه المصرفي وكأن الوفاة لم تقع. ويشمل سبب الحماية هنا الورثة والدائنين وبقية أصحاب الحقوق، لا مصلحة البنك وحده.
وتفصّل القاعدة 10-2-2-1 الخاصة بكشف وإدارة حسابات المتوفى ما يحدث بعد التجميد. فالقاعدة تفرّق بين طلب المعلومة وبين إدارة المال وصرفه. وهذا التفريق هو المفتاح: قد يكون لوارث واحد حق في معرفة وجود العلاقة المصرفية والرصيد بعد استكمال مستنداته، لكنه لا يملك لمجرد ذلك أن يسحب أموال التركة أو يقسمها وحده.
الفرق بين الاستعلام والكشف والصرف
خلط هذه الطلبات يؤدي إلى رفض المعاملة أو تأخيرها. عند مخاطبة البنك يجب تحديد المطلوب بدقة: هل تبحث الأسرة عن البنوك التي توجد فيها أموال؟ هل تريد إفادة مكتوبة بالعلاقات والأرصدة؟ هل تحتاج حركة سابقة للوفاة بسبب اشتباه في تحويلات؟ أم أن الأصول حُصرت وحان وقت القسمة؟
| الطلب | الغرض | من يستطيع البدء به؟ | المستند أو الشرط الأبرز | النتيجة المعتادة |
|---|---|---|---|---|
| الاستعلام المركزي | معرفة وجود حسابات أو ودائع أو صناديق أمانات | وارث مستوفٍ للصفة | الهوية ووثائق الوفاة والإرث بحسب متطلبات الخدمة | تحديد الجهات المالية ذات العلاقة |
| الإفصاح لدى بنك معين | معرفة علاقات المورث وأرصدته لدى ذلك البنك | وارث ورد اسمه في حصر الإرث، أو وكيل مخول | شهادة الوفاة وحصر الإرث والوكالة عند التمثيل | إفادة مكتوبة تشمل العلاقات المصرفية لدى البنك |
| كشف الحركات قبل الوفاة | فحص تحويلات أو سحوبات تاريخية | لا يُسلّم مباشرة لمجرد صفة الإرث | أمر قضائي يبلّغ للبنك عبر البنك المركزي | كشف للفترة المحددة في الأمر |
| الصرف أو التوزيع | نقل المال إلى المستحقين | الورثة أو ممثلوهم وفق الصلاحيات | التحقق من أصحاب الحق، واتفاق معتبر أو قرار قضائي | توزيع الرصيد أو إدارته لحساب الورثة |
| حساب الورثة | إدارة مؤقتة أو تجميع أموال التركة | المخولون عن الورثة | حصر الإرث وتحديد المفوضين وتوثيق وكالاتهم | حساب باسم ورثة المورث بضوابط تشغيل خاصة |
هل يستطيع وارث واحد معرفة الرصيد؟
نعم، من حيث الأصل يستطيع الوارث الذي يظهر اسمه في وثيقة حصر الإرث التقدم إلى البنك للاستعلام، بعد تقديم شهادة الوفاة وحصر الإرث وما يطلبه البنك للتحقق من الهوية. وتُلزم القاعدة البنك بأن تكون النتيجة مكتوبة ودقيقة وتشمل العلاقات المصرفية التي تخص المتوفى لدى ذلك البنك. وإذا كان مقدم الطلب وكيلًا عن وارث أو عن الورثة، فيجب أن تنص وكالته على حق الاستعلام أو الكشف عن أرصدة المورث.
وهذا يختلف عن النزاع الذي يخفي فيه شخص مستندات أو أصولًا خارج المسار البنكي. عندئذ قد تفيد قراءة دليل دعوى الإفصاح عن التركة لفهم الفرق بين الاستعلام الإداري وطلب إلزام قضائي. كما أن حق الوارث في البدء بإجراء لحماية مصلحته لا يعني أنه يملك تمثيل بقية الورثة؛ وتشرح صفحة رفع دعوى من أحد الورثة حدود التحرك الفردي عندما يتحول الخلاف إلى خصومة.
كيف يعرف الورثة البنوك التي تعامل معها المورث؟
لا يلزم أن تبدأ الأسرة بجولة عشوائية على فروع البنوك. يوفر البنك المركزي السعودي خدمة الاستعلام عن حسابات وودائع وصناديق أمانات المتوفين، ويكون الدخول إليها عبر النفاذ الوطني، وترد البيانات من البنوك المرخصة. الخدمة تساعد في تحديد العلاقات المالية، لكنها لا تغني عن مراجعة البنك المعني لاستكمال الإفادة أو الصرف، ولا تحسم وحدها ملكية كل مبلغ أو أولوية الديون والالتزامات.
عمليًا، من الأفضل تكليف شخص واحد من الأسرة بتجميع الردود في سجل واضح: اسم البنك، نوع العلاقة، تاريخ الطلب، رقم المرجع، هل توجد وديعة أو صندوق أمانات، وما المستند الناقص. وإذا أُعطي هذا الشخص وكالة، فيجب أن تكون عباراتها محددة؛ فوكالة الاستعلام ليست بالضرورة وكالة قبض أو صلح أو توزيع. ويمكن الاستفادة من مبادئ توثيق الوكالات إلكترونيًا لفهم أهمية مطابقة الصلاحية للغرض.
عند وجود حسابات مصرفية للمتوفى في جدة، قد تحتاج الأسرة إلى استشارة أولية لفهم صفة الورثة والديون وحصر الأصول قبل طلب صرف الأموال أو الاتفاق على توزيعها. يشرح دليل استشارة مواريث جدة قائمة المستندات وأسئلة الحصر الأولية، مع التمييز بين وثيقة الورثة ومقدار التركة القابل للتوزيع.
المستندات الأساسية قبل مراجعة البنك
- شهادة الوفاة: وهي الحد الأدنى لإثبات الواقعة التي ترتب عليها وقف التعامل.
- وثيقة حصر الإرث: ويجب أن يظهر فيها اسم طالب الإفادة إذا كان يتقدم بصفته وارثًا.
- هوية مقدم الطلب: للتحقق من شخصيته ومطابقتها للوثائق.
- الوكالة: إذا كان الطلب مقدّمًا من وكيل، على أن تتضمن الاستعلام أو الكشف، وتضاف صلاحيات القبض أو الإدارة أو القسمة فقط عند الحاجة وبصياغة واضحة.
- بيانات المورث المتاحة: رقم الهوية، رقم العميل إن وجد، وأي مراسلات أو شهادات ودائع أو أرقام صناديق أمانات.
- وثائق القُصّر أو ناقصي الأهلية: ما يثبت صفة الولي أو الوصي وصلاحياته بحسب الإجراء المطلوب.
- اتفاق القسمة أو الحكم: عند الانتقال من مرحلة الإفصاح إلى الصرف، إذا كان التوزيع رضائيًا أو قضائيًا.
ومن المفيد قبل توقيع وكالة واسعة مراجعة الضوابط العملية الواردة في صيغة وكالة الورثة. الأفضل عادة فصل الاستعلام عن القبض والتنازل والصلح، لأن جمعها في عبارة عامة قد يمنح الممثل سلطة أوسع مما قصده أصحاب الحقوق.
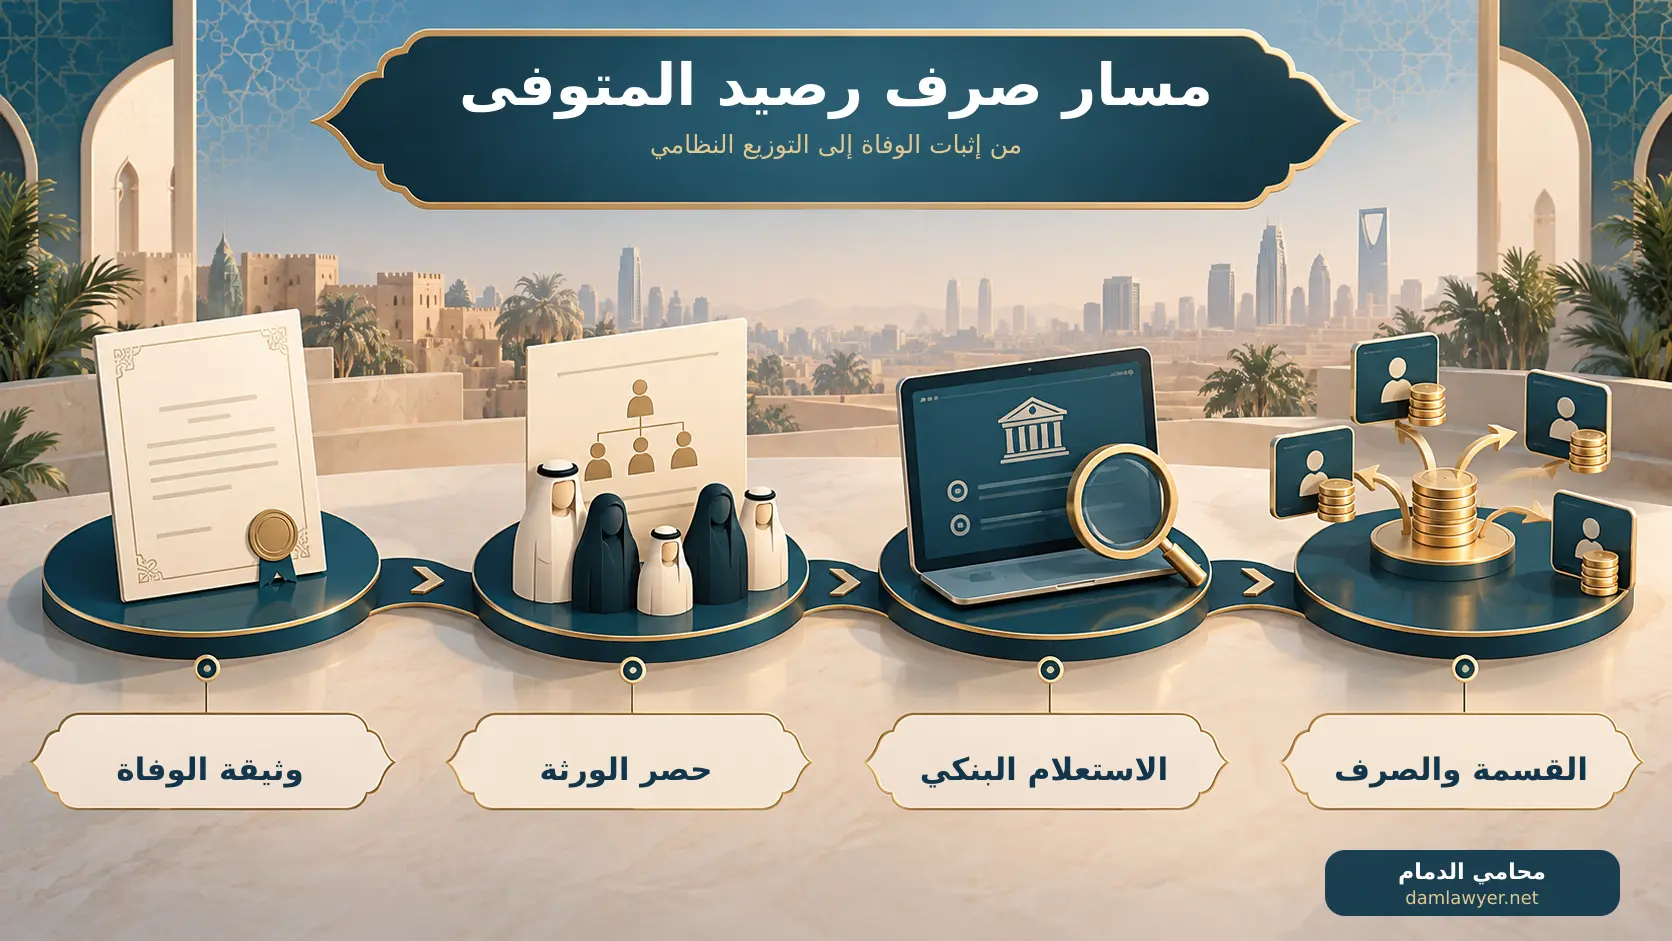
الخطوات العملية من الوفاة إلى صرف الرصيد
1. إيقاف أي استخدام لوسائل المتوفى المصرفية
لا يستخدم أحد البطاقة أو الرقم السري أو تطبيق الجوال بعد الوفاة، حتى لو كان يعرف بيانات الدخول أو كان المتوفى قد سمح له سابقًا. الصلاحية الشخصية لا تستمر تلقائيًا، وأي حركة لاحقة قد تثير نزاعًا ومطالبة برد المال والمحاسبة.
2. استخراج وثيقة حصر الإرث
هذه الوثيقة تثبت من هم أصحاب الصفة، لكنها لا تحصر وحدها جميع الأموال والديون. افحص الأسماء والبيانات جيدًا، لأن خطأ الاسم أو رقم الهوية سينعكس على كل طلب بنكي لاحق.
3. حصر العلاقات المالية
ابدأ بالخدمة المركزية، ثم خاطب كل بنك ظهر في النتيجة بطلب مكتوب. احتفظ بنسخة من الطلب والإفادة، ولا تكتفِ بمعلومة شفهية من موظف الفرع. وإذا كانت هناك قرائن على أسهم أو حصص شركات أو عقارات أو مبالغ لدى الغير، فأضفها إلى سجل الأصول بدل التعامل مع الرصيد البنكي كأنه كامل التركة.
4. حصر التركة والحقوق المتعلقة بها
تتيح وزارة العدل خدمة إصدار حصر تركة التي تجمع بيانات أموال المورث وأصوله والحقوق الموثقة المتعلقة بها بالتكامل مع الجهات ذات العلاقة. وتشترط الخدمة وجود وثيقة حصر ورثة موثقة وأن يكون مقدم الطلب أحد الورثة. هذه المرحلة مهمة لأن الرصيد النقدي قد يقابله دين، أو يكون جزء منه مرتبطًا بالتزام أو ملكية مشتركة.
5. تسوية المصروفات والديون ووصية المورث قبل القسمة
المادة 197 من نظام الأحوال الشخصية تعرّف التركة بأنها ما يخلّفه الإنسان بعد موته من الأموال والحقوق المالية. وتضع المادة 198 ترتيب الحقوق: تجهيز الميت بالمعروف، ثم قضاء الديون مع تقديم ما تعلق بعين من التركة، ثم تنفيذ وصية المورث، ثم قسمة ما بقي على الورثة. لذلك لا يصح التعامل مع الرصيد الظاهر يوم الوفاة على أنه صافي مبالغ جاهزة للتحويل بحسب الأنصبة.
6. اختيار القسمة الرضائية أو المسار القضائي
إذا اتفق أصحاب الحقوق بعد اكتمال الحصر وتسوية الالتزامات، يوثّق الاتفاق ويقدّم للبنك مع المستندات والوكالات اللازمة. أما إذا اختلفوا في أصل المال أو مقدار الدين أو طريقة القسمة، فقرار التوزيع يصدر من المحكمة المختصة. ولا ينبغي الضغط على وارث للتوقيع قبل أن يفهم الإفادات والأرصدة والالتزامات.
7. فتح حساب ورثة عند الحاجة
قد يستخدم حساب باسم «ورثة فلان» لجمع أموال التركة وإدارتها قبل التوزيع النهائي. قواعده ليست كالحساب الشخصي المعتاد: يُحدد المفوضون وتوثق صفاتهم ووكالاتهم، ولا تصدر له بطاقات صراف أو ائتمان، وتبقى متابعة تحديث التفويضات ضرورية. وجود الحساب لا يلغي وجوب حفظ سجل الإيرادات والمصروفات ولا يعطي المفوض حق الخلط بين مال التركة وماله.
حالات تحتاج انتباهًا خاصًا
الحساب المشترك
لا يعني وجود اسمين على الحساب أن كامل الرصيد يصبح للحي منهما، كما لا يعني تلقائيًا أن كامل الرصيد تركة. الصيغة النموذجية لاتفاق الحساب الجاري تعتبر الرصيد ملكًا للشركاء وفق النسب المحددة في الاتفاقية، وتجيز للبنك إيقاف الحساب عند وفاة أحدهم. لهذا يجب إحضار عقد الحساب وبيان نسب الملكية وفصل حصة المتوفى عن حصة الشريك قبل القسمة، وقد يلزم حكم إذا نوزع في مصدر الأموال أو النسب.
طلب حركات ما قبل الوفاة
الإفادة بوجود الحساب ورصيده ليست كشفًا تاريخيًا. القاعدة تحظر تزويد الورثة أو ممثلهم بحركات الحساب للفترة السابقة للوفاة إلا بأمر قضائي يبلّغ إلى البنك عبر البنك المركزي. فإذا كان سبب الطلب اشتباهًا في تحويل كبير صدر قبل الوفاة، اشرح للمحكمة الفترة والعملية والغاية من الكشف بدل تقديم طلب عام غير محدد.
وجود قاصر بين الورثة
يمثل القاصر وليه أو وصيه في حدود الصلاحية النظامية، وتُحفظ حصته ولا تُسلَّم لشخص آخر لمجرد أنه قريب. وقد تتطلب بعض التصرفات إذنًا أو تحققًا إضافيًا بحسب نوعها. لذلك يفضّل فصل مبلغ القاصر بوضوح في اتفاق القسمة وعدم إدراجه ضمن تفويض عام لإدارة بقية حصص البالغين.
وجود وكيل يدير الرصيد
الوكيل ملزم بالعمل داخل حدود وكالته وحفظ الحساب والمستندات. إذا قبض أموالًا ثم امتنع عن بيان المصروفات أو خلطها بماله، فقد يصبح موضوع الملف محاسبة ورد مبالغ، لا مجرد قسمة. يشرح دليل محاسبة الوكيل الشرعي نوع الأدلة التي تفيد عند نشوء هذا النزاع.
اكتشاف رصيد بعد انتهاء القسمة
يُضاف الأصل المكتشف إلى التركة ويُعالج وفق الحقوق والأنصبة ذاتها، ولا يملكه من عثر عليه. وإذا أثّر ظهوره في قسمة سابقة أو كشف خطأ في الاتفاق، فقد يلزم تصحيحها. ويمكن الرجوع إلى شرح إعادة قسمة التركة عند ظهور أموال جديدة لتقدير المسار المناسب.
وفاة وافد وتعذر بعض المستندات
تتضمن قواعد البنك المركزي استثناءً عند تعذر مستندات الوافد المتوفى: بعد شهادة وفاة موثقة يجوز للبنك إصدار شيك مصرفي بالرصيد باسم سفارة بلد المتوفى ومناولته ورثته، مع التقيد بإجراءات حسابات الورثة. هذه حالة استثنائية لا تُسقط حق البنك في التحقق، ولا تُقاس عليها ملفات المواطنين أو الحالات التي تتوافر وثائقها.
أخطاء شائعة تؤخر صرف رصيد المتوفى
- المطالبة بالسحب قبل الحصر: وجود بطاقة أو رقم حساب لا يثبت حق طالب السحب ولا مقدار نصيبه.
- اعتبار إفادة الرصيد كشفًا تاريخيًا: لكل منهما غرض وضابط مختلف، وكشف ما قبل الوفاة يحتاج أمرًا قضائيًا.
- وكالة فضفاضة: عبارة عامة قد لا تكفي للبنك أو قد تمنح صلاحيات لم يقصدها الورثة.
- توزيع إجمالي الرصيد: الواجب تحديد صافي التركة بعد المصروفات والديون ووصية المورث قبل القسمة.
- إهمال الحساب المشترك: لا بد من مراجعة عقده ونسب الملكية بدل افتراض أن الرصيد كله للمورث أو للشريك الحي.
- الاكتفاء بمعلومة شفهية: القاعدة تقرر إفادة مكتوبة، وهي الأجدى عند جمع الأصول أو الاعتراض على نقص البيانات.
- خلط أموال التركة بأموال الوكيل: استخدم سجلًا مستقلًا وحسابًا مخصصًا وإيصالات لكل قبض أو صرف.
- القسمة مع بقاء أصل غير محسوم: إذا كانت التركة تشمل منزلًا أو أصلًا غير قابل للقسمة المباشرة، تفيد مراجعة خيارات تقسيم المنزل بين الورثة قبل مقايضة الحصص النقدية.
أسئلة شائعة
هل يحق للبنك إبقاء الحساب مجمّدًا بعد ظهور الورثة؟
التجميد لا ينتهي بمجرد معرفة الأسماء؛ يجب اكتمال مستندات أصحاب الحق وتحديد طريق الإدارة أو الصرف. إذا اكتملت المتطلبات وتأخر البنك بلا تفسير واضح، اطلب بيان النقص ورقمًا مرجعيًا للشكوى، ثم استخدم مسار الاعتراض لدى البنك والجهة الرقابية بحسب الحالة.
هل يستطيع وارث واحد سحب حصته فقط؟
ليس لمجرد ظهوره في حصر الإرث. يمكنه طلب الإفادة وفق الضوابط، أما الصرف فيرتبط بالتحقق من جميع أصحاب الحق وبقرار توزيع رضائي مستوفٍ أو قرار المحكمة. وقد يتغير الجواب إذا كان هناك حكم سابق أو اتفاق موثق أو مبلغ مستقل لا نزاع عليه.
هل تكشف خدمة البنك المركزي قيمة الرصيد مباشرة؟
وظيفتها الأساسية الاستعلام عن الحسابات والودائع وصناديق الأمانات وفق البيانات الواردة من البنوك. وقد يحتاج طالب الإفادة بعد ظهور العلاقة إلى مراجعة البنك المعني لاستكمال الكشف المكتوب والتفاصيل والمستندات.
ماذا لو رفض أحد الورثة التوقيع؟
لا يتحول رفضه تلقائيًا إلى حق لبقية الورثة في تجاهله. يُبحث سبب الرفض، ويمكن تسوية البنود غير المتنازع عليها، أما القسمة التي يتعذر الاتفاق عليها فتُطلب من المحكمة. ويفيد قبل الخصومة تحديد الصفة والطلبات والأدلة بدقة، لأن نوع الدعوى والجهة المختصة يتحددان بحسب محل النزاع لا بحسب رغبة أطرافه وحدها.
هل يمكن للبنك تسليم حركات تمت قبل الوفاة؟
ليس مباشرة بناءً على طلب الورثة. يلزم أمر قضائي يبلّغ للبنك عبر البنك المركزي. أما الحركات اللاحقة للوفاة أو الإفادة عن الرصيد والعلاقات المصرفية فلها معالجة مختلفة بحسب الطلب والوقائع.
هل تسقط أموال الحساب إذا طال التجميد؟
لا تصبح ملكًا للبنك لمجرد مرور الوقت، لكن الحساب يخضع بعد مدد معينة لضوابط الحسابات غير النشطة أو غير المطالب بها. التأخير يضاعف صعوبة تحديث الوكالات والبيانات والوصول إلى المستندات؛ لذلك الأفضل بدء الحصر مبكرًا. ويناقش مقال الحقوق التي لا تسقط بالتقادم الفرق بين بقاء أصل الحق والقيود الإجرائية المرتبطة بسماعه أو إثباته.
هل يكفي حصر الإرث وحده لصرف المال؟
هو وثيقة أساسية لإثبات أصحاب الصفة، لكنه لا يثبت أن الرصيد صافٍ من الديون ولا يحدد دائمًا طريقة إدارة المال أو موافقة أصحاب الحقوق. قد يلزم حصر التركة، ووثائق المديونية ووصية المورث، والوكالات، واتفاق القسمة أو الحكم، بحسب الملف.
خلاصة عملية
تعامل مع تجميد حساب المتوفى على أنه بداية مسار حماية وحصر، لا نهاية للمال. ابدأ بإثبات الوفاة والورثة، ثم استخدم الاستعلام المركزي لتحديد البنوك، واطلب من كل بنك إفادة مكتوبة، واجمع بقية أصول المورث وديونه. بعد ذلك فقط يُحدد صافي التركة، وتُنفذ الحقوق بترتيبها، ثم توثّق القسمة الرضائية أو يُطلب قرار قضائي عند الخلاف. وإذا احتاج الملف إلى كشف حركات سابقة للوفاة، فلا تكرر الطلب أمام الفرع؛ صغ سببًا محددًا لطلب الأمر القضائي.
تنبيه: هذا المحتوى معلومات قانونية عامة للتوعية، ولا يغني عن استشارة محامٍ مرخص يراجع وثيقة حصر الإرث وعقد الحساب والوكالات والديون ووصية المورث ووجود القُصّر أو النزاع. لا تمثل المعلومات وعدًا بنتيجة مصرفية أو قضائية؛ فالقرار يتوقف على مستندات كل حالة والأنظمة والتعليمات النافذة وقت الإجراء.
