تنبيه: هذا المحتوى معلومات قانونية عامة وفق الأنظمة السعودية، ولا يغني عن استشارة محامٍ مرخص يراجع الوثيقة التأسيسية والمستندات والوقائع الخاصة بكل حالة.
اتفق ثلاثة شركاء في شركة بالدمام على رأس مال محدد، ودفع اثنان حصتيهما، بينما بقيت حصة الشريك الثالث معلقة رغم حلول الموعد المثبت في الوثيقة التأسيسية. بعد أشهر احتاجت الشركة إلى السيولة لتنفيذ عقد توريد، ثم ظهر خلاف جديد: هل تطالب الشركة الشريك بالمبلغ؟ وهل يمكن منعه من التصويت أو من قبض الأرباح؟ وهل عدم الدفع يعني زوال صفته كشريك تلقائيًا؟ هذه الأسئلة لا تُحسم بمجرد وجود عجز في الحساب البنكي، بل تبدأ من تكييف الالتزام: هل هو حصة أصلية تعهد بها الشريك وحل أجلها، أم التزام ناشئ عن زيادة رأس مال، أم مجرد خسارة لحقت برأس مال دُفع فعلًا؟
الجواب المختصر أن الشريك يكون مدينًا للشركة بالحصة التي تعهد بها، وعند تأخره عن الوفاء بعد حلول الأجل يجوز للشركة المطالبة بالتنفيذ أو تعليق نفاذ الحقوق المتصلة بحصته، ومن أمثلتها الأرباح والتصويت، مع بقاء حقها في المطالبة بتعويض الضرر الناتج متى ثبت. لكن التعليق ليس تلقائيًا، ولا يساوي إلغاء الحصة أو طرد الشريك، كما أن الشركة لا تملك تحويل خسائرها اللاحقة إلى مطالبة بإكمال رأس المال من جديد دون أساس نظامي أو موافقة الشريك.
متى نكون أمام عدم سداد الشريك حصته في رأس المال؟
تتحقق الحالة العملية عندما توجد وثيقة صحيحة تحدد حصة الشريك ونوعها ومقدارها وميعاد تقديمها، ثم ينقضي الميعاد دون الوفاء الكامل. وقد تكون الحصة نقدية لم تُحوّل إلى حساب الشركة، أو أصلًا عينيًا لم تنتقل ملكيته، أو حق انتفاع لم يُسلّم، أو عملًا تعهد الشريك بأدائه وفق ما تسمح به أحكام النظام ووثيقة الشركة. لذلك لا يكفي أن يظهر في القوائم بند «مستحق على الشركاء»؛ بل يجب ربطه بالتعهد الأصلي ومقداره وتاريخ استحقاقه وما دُفع منه فعلًا.
تقرر المادة الثالثة عشرة من نظام الشركات المنشور في الجريدة الرسمية أن الحصص قد تكون نقدية أو عينية أو منهما معًا، وأن الحصة في غير شركة المساهمة ونظيرتها المبسطة قد تكون عملًا مقابل نسبة في الأرباح، بينما لا تصلح السمعة أو النفوذ حصة، ولا يدخل في تكوين رأس المال إلا الحصص النقدية والعينية. وهذه التفرقة مهمة: فالشريك الذي تعهد بعمل ليس في مركز مطابق تمامًا لمن وعد بإيداع مبلغ ضمن رأس المال.
المواد 14 و15 و47: القاعدة والاستثناء
الحصة العينية أو حصة العمل
تعالج المادة الرابعة عشرة كيفية الوفاء بحسب نوع الحصة. فإذا كانت الحصة ملكية أو حق انتفاع أو حقًا عينيًا آخر، خضعت مسؤولية مقدمها -في الحدود التي يقررها النظام- لقواعد الضمان المناسبة لطبيعتها. وإذا كانت الحصة عملًا، وجب على الشريك أداء العمل المتعهد به، وتكون مكاسب ذلك العمل للشركة، ما لم تتفق الأطراف على ترتيب جائز مختلف في الحدود النظامية. ولهذا يلزم في النزاع فحص الوصف الحقيقي للحصة، لا الاكتفاء بعنوان عام في الحسابات.
الحصة المستحقة غير المسددة
المادة الخامسة عشرة هي النص المركزي في موضوع عدم سداد الشريك حصته في رأس المال في السعودية. فهي تجعل كل شريك مدينًا للشركة بالحصة التي تعهد بها. وإذا تأخر عن تقديمها في الموعد المحدد، جاز للشركة أن تطالبه بالتنفيذ أو أن تعلق نفاذ الحقوق المتصلة بحصصه، مثل الحق في الحصول على الأرباح أو التصويت في الجمعية العامة أو على قرارات الشركاء، مع احتفاظ الشركة بحق المطالبة بالتعويض عن الضرر الناتج من التأخير.
الاختيار هنا للشركة بوصفها صاحبة الحق، ويجب أن يصدر ممن يملك تمثيلها أو من الجهة المختصة وفق نوعها ووثائقها. لهذا تفيد مراجعة حدود صلاحيات الممثل النظامي للشركة قبل إرسال المطالبة أو توقيع تسوية أو رفع دعوى. كما ينبغي ألا يستخدم المدير الإجراء لتحقيق مصلحة شخصية في نزاع بين مجموعتين من الشركاء؛ فالتصرف يجب أن يخدم مصلحة الشركة ويوثق أسبابه ومبلغه وآثاره.
خسارة رأس المال بعد دفعه
أما المادة السابعة والأربعون فتتصل بتحديد الأرباح والخسائر ونصيب كل شريك في نهاية السنة المالية، وتقرر أن ما يفقد من رأس المال بسبب الخسائر يُستكمل من أرباح السنوات التالية، ولا يجوز -في غير ذلك- إلزام الشريك بإكمال ما فقد من رأس المال إلا بموافقته. هنا يظهر الفرق الحاسم: إذا دفع الشريك حصته كاملة ثم خسرت الشركة، فلا يجوز وصف الخسارة بأنها «حصة غير مسددة» لإجباره على ضخ مال جديد. وقد يرتب عدم التمييز مطالبة غير صحيحة أو قيدًا محاسبيًا مضللًا.
هل يحق للشركة تعليق أرباح الشريك وتصويته؟
نعم، يجيز النص تعليق نفاذ الحقوق المتصلة بالحصة عند التأخر في تقديم الحصة بعد حلول أجلها. لكن الصياغة النظامية تمنح الشركة خيارًا؛ فلا يقع التعليق من تلقاء نفسه بمجرد مرور يوم على الاستحقاق. عمليًا ينبغي إثبات مقدار المتأخر، وموعده، والجهة صاحبة القرار، وإشعار الشريك، وتسجيل القرار في محضر واضح يحدد الحقوق التي عُلقت وسبب التعليق ومدته أو شرط انتهائه.
تعليق الأرباح لا يعني دائمًا وجود أرباح مستحقة أصلًا. فالربح المحاسبي وقرار التوزيع وتاريخ الاستحقاق مراحل مختلفة، وهو ما يوضحه دليل رفض توزيع أرباح الشركة ذات المسؤولية المحدودة. فإذا لم تعتمد قوائم صحيحة أو لم يصدر قرار توزيع، فلا يوجد بالضرورة مبلغ حالّ يمكن حجبه. أما إذا أصبحت الأرباح مستحقة ثم قررت الشركة تعليق نفاذ حق الشريك المتأخر فيها استنادًا إلى المادة الخامسة عشرة، فيجب فصل المبلغ محاسبيًا وعدم توزيعه على بقية الشركاء بغير سند.
وبالمثل، تعليق التصويت لا يبرر تجاهل الشريك في كل شأن أو تعديل وثيقة الشركة سرًا أو نقل حصته قسرًا. الإجراء يمس نفاذ حق محدد مرتبط بالحصة ولا يمحو الملكية. كما ينبغي فحص أثر التعليق على النصاب وطبيعة القرار والمواد الخاصة بشكل الشركة؛ فقد تختلف النتيجة إذا كان القرار نفسه متعلقًا بتعديل رأس المال أو تخارج الشريك أو وجود تعارض مصالح.
من يطالب: الشركة أم الشريك الآخر؟
الأصل أن الدين بالحصة للشركة، لا للشركاء الآخرين في أموالهم الخاصة. لذلك تكون المطالبة بالتنفيذ في اسم الشركة وعن طريق ممثلها المخول. لا يتحول الشريك الآخر إلى دائن شخصي لمجرد أنه سدد حصته أو اضطر إلى تمويل المصروفات، ما لم يوجد بينه وبين المتأخر عقد قرض أو رجوع أو ضمان مستقل. وقد يكون للشريك مسار آخر إذا امتنع المدير عن حماية حق الشركة أو وجد تعارض مصالح، لكن هذا يحتاج إلى تكييف مختلف ومراجعة شروط دعوى الشركة أو الدعوى الشخصية، ويمكن الاسترشاد بمقال دعوى محاسبة مدير الشركة لفهم الفرق بين مصلحة الشركة والضرر الشخصي.
كما أن خروج الشريك أو تنازله عن حصته لا يمحو تلقائيًا التزامًا سابقًا مستحقًا للشركة. أثر التخارج يتوقف على الاتفاق والتسجيل وموافقة الأطراف وطبيعة الالتزام، وهو ما يتطلب مقارنته بقواعد مسؤولية الشريك بعد خروجه من الشركة. وقد تنتقل الحصة إلى شخص آخر مع بقاء نزاع مستقل حول المبلغ القديم، أو تتضمن التسوية إبراءً صريحًا، ولذلك يجب تجنب الافتراضات العامة.
جدول يفرق بين الحالات المتشابهة
| الحالة | التكييف الأقرب | المستند الحاسم | الأثر العملي المحتمل |
|---|---|---|---|
| حصة نقدية تعهد بها الشريك وحل أجلها ولم يدفعها | دين للشركة وفق المادة 15 | الوثيقة التأسيسية وكشف الحساب وتاريخ الاستحقاق | مطالبة بالتنفيذ أو تعليق نفاذ حقوق مرتبطة بالحصة، مع تعويض الضرر المثبت |
| أصل عيني متعهد به ولم تنتقل ملكيته | إخلال بتقديم الحصة العينية وفق المادتين 14 و15 | وصف الأصل وتقويمه ومستند الملكية والتسليم | طلب النقل أو التنفيذ المناسب مع بحث الضمان والضرر |
| حصة عمل لم ينفذها الشريك | إخلال بالتزام عمل وفق المادة 14 والوثيقة التأسيسية | وصف العمل ومدته ومخرجاته وإثبات عدم الأداء | مطالبة بأداء الالتزام أو الأثر المتفق عليه نظامًا بحسب الحالة |
| الشريك دفع حصته ثم خسرت الشركة | خسارة رأس مال وفق المادة 47، لا حصة غير مسددة | إثبات الدفع والقوائم المعتمدة | تستكمل الخسارة من أرباح لاحقة، ولا يجبر على ضخ جديد إلا بموافقته أو سند مستقل |
| زيادة رأس مال لم ينفذها أحد الشركاء | التزام ناشئ عن قرار زيادة ووثائقها | قرار الزيادة والتعديل والاكتتاب وميعاد الدفع | يفحص نفاذ القرار ومقدار الالتزام والجزاء قبل المطالبة |
| الشريك كفل دين الشركة للمصرف | ضمان شخصي مستقل عن الحصة | عقد التمويل والكفالة وحدودها | مطالبة وفق الضمان، لا وفق المادة 15 وحدها |
| المبلغ دُفع لكن القيد المحاسبي خاطئ | مشكلة إثبات أو مطابقة وليست تأخرًا حقيقيًا | التحويل البنكي ودفتر الأستاذ وإيصال الشركة | تصحيح القيود قبل اتخاذ أي تعليق أو دعوى |
المستندات التي يجب جمعها قبل الإنذار
تبدأ قوة الملف من تسلسل مستندي واحد يربط التعهد بالاستحقاق ثم بعدم الوفاء. أهم المستندات هي الوثيقة التأسيسية وكل تعديلاتها، وقرار زيادة رأس المال إن وجد، وبيان توزيع الحصص، ومحاضر الشركاء، وكشوف الحساب البنكي، ودفتر الأستاذ وحسابات الشركاء، والإيصالات، والمراسلات التي تتضمن إقرارًا أو طلب مهلة، وأي تقويم للحصة العينية أو محضر استلام.
ينبغي أيضًا إعداد مطابقة محاسبية تبين المبلغ المتعهد به والمدفوع والمتبقي، وتفصل الحصة عن أي قروض أو سلف أو مصروفات دفعها الشريك. وإذا كانت الشركة متأخرة في إعداد السجلات أو إيداع القوائم، فمعالجة مخالفة عدم إيداع القوائم المالية قد تكون ضرورية حتى لا يعتمد النزاع على أرقام غير مستقرة أو غير معتمدة.
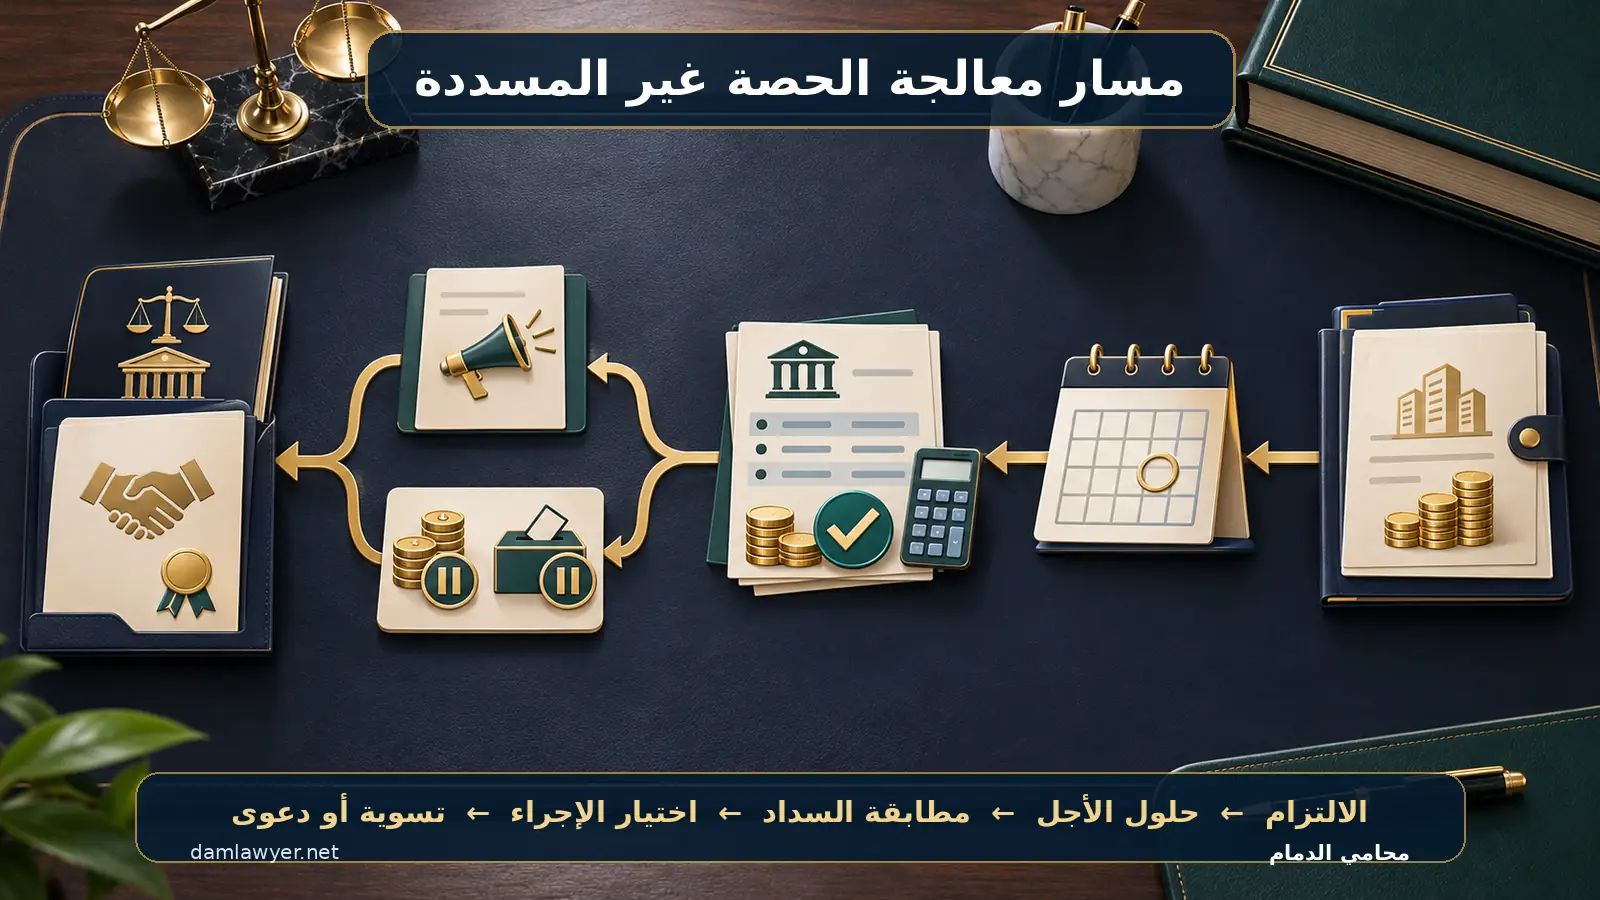
إجراءات عملية من سبع مراحل
1. تثبيت نوع الحصة والأجل
راجع وثيقة الشركة لتحديد ما إذا كانت الحصة نقدية أو عينية أو عملًا، وهل هي من رأس المال الأصلي أو زيادة لاحقة، وما هو تاريخ الاستحقاق. إذا لم يوجد أجل واضح، لا تفترض التأخر فورًا؛ فقد يلزم الرجوع إلى القرار والمراسلات وطبيعة الالتزام، أو توجيه طلب يحدد موعدًا معقولًا وفق التكييف الصحيح.
2. مطابقة السداد
قارن كشوف البنك بقيود الشركة وإيصالاتها. قد يكون التحويل قد دخل بوصف مختلف، أو دُفع جزء من الحصة، أو جرى تقاص متفق عليه، أو قدم الشريك أصلًا عينيًا لم يسجل محاسبيًا. لا يصح بناء قرار تعليق على رصيد محاسبي غير مراجع.
3. تحديد صاحب القرار
يفحص المدير أو المستشار من يملك توجيه المطالبة واتخاذ قرار تعليق الحقوق بحسب شكل الشركة وعقد تأسيسها، وهل توجد مصلحة شخصية تمنع المدير من الانفراد. وإذا كان اسم المدير أو صلاحياته غير محدثة في السجل، فقد يلزم أولًا معالجة وضع استقالة مدير الشركة وبقاء اسمه في السجل التجاري أو توثيق التفويض المناسب.
4. إشعار الشريك بتفاصيل محددة
يذكر الإشعار مقدار الحصة، والمبلغ المدفوع والمتبقي، وتاريخ الاستحقاق، والمستند المنشئ للالتزام، والمهلة المطلوبة للوفاء، والإجراء الذي ستدرسه الشركة عند عدم السداد. وعندما تنطبق متطلبات الإخطار السابق في المنازعة التجارية، يمكن استخدام خدمة إخطار مطالبة مالية بوزارة العدل مع حفظ ما يثبت التبليغ. لا ينبغي إدراج تهديدات غير نظامية أو إعلان أن الحصة ألغيت تلقائيًا.
5. اختيار العلاج وتوثيقه
توازن الشركة بين المطالبة بالتنفيذ وتعليق نفاذ الحقوق، وقد تبحث تسوية تجمع بين دفع جزئي وجدول زمني وضمان مناسب. يوثق القرار في محضر، وتحدد طريقة التعامل مع الأرباح المعلقة والأصوات والآثار المحاسبية. إذا كان التعليق قد يؤثر في نصاب اجتماع أو قرار جوهري، فمن الحكمة مراجعة مستقلة قبل تنفيذه.
6. حساب الضرر دون مبالغة
التعويض ليس غرامة تلقائية لمجرد التأخر. يلزم بيان ضرر حقيقي وعلاقة سببية، مثل تكلفة تمويل اضطراري مرتبطة بالعجز، أو خسارة صفقة يمكن إثباتها، مع مراعاة واجب الشركة في الحد من الضرر. أما كتابة رقم جزافي أو احتساب عائد غير متفق عليه دون سند فقد يضعف المطالبة.
7. التسوية أو الدعوى التجارية
إذا تعذر الحل، ترفع الدعوى في اسم الشركة بواسطة من يملك تمثيلها، وتحدد الطلبات بدقة: إلزام بتقديم الحصة، أو تقرير أثر إجراء اتخذته الشركة، أو تعويض عن ضرر مثبت بحسب الوقائع. تتيح خدمة صحيفة الدعوى عبر ناجز إدخال التصنيف وبيانات الأطراف والطلبات والمرفقات. ولا تضمن سلامة التقديم نتيجة قضائية بعينها؛ فالحكم يتوقف على النصوص والوثائق والدفاع والإثبات.
أخطاء شائعة تضعف موقف الشركة
- الخلط بين عدم السداد والخسارة: مطالبة شريك دفع حصته بإكمال خسائر الشركة كما لو كانت حصة أصلية باقية، رغم اختلاف المادة 47 عن المادة 15.
- اعتبار التعليق تلقائيًا: منع التصويت أو الأرباح دون قرار موثق أو تحقق من حلول الأجل ومقدار المتأخر.
- إلغاء الحصة من السجلات: تعليق نفاذ حق لا يساوي مصادرة الملكية أو نقل الحصة إلى بقية الشركاء.
- رفع الشريك الآخر دعوى شخصية بالمبلغ: مع أن الحصة دين للشركة، ما لم يوجد التزام مستقل لصالح ذلك الشريك.
- إهمال الدفعات الجزئية: المطالبة بكامل الحصة رغم وجود تحويلات أو أصول جرى تسليمها.
- خلط الحسابات: دمج رأس المال بقرض الشريك أو حسابه الجاري أو مصروفات دفعها نيابة عن الشركة.
- توزيع المبلغ المعلق على الآخرين: إبقاء أرباح الشريك دون سند لتملكها لا يعني أنها تصبح أرباحًا إضافية لبقية الشركاء.
- تأجيل المعالجة حتى التصفية: فترك رأس المال غير المحصل قد يعقد الجرد وسداد الديون، كما يظهر في خطوات تصفية الشركات.
أسئلة شائعة
هل تُلغى حصة الشريك إذا لم يدفعها؟
لا تنص المادة الخامسة عشرة على إلغاء تلقائي للحصة. تمنح الشركة المطالبة بالتنفيذ أو تعليق نفاذ حقوق متصلة بالحصة، مع إمكان المطالبة بالضرر. أي إخراج أو نقل أو تخفيض لرأس المال يحتاج إلى أساس وإجراءات خاصة لا تستبدل بقرار محاسبي.
هل يجوز خصم الحصة من أرباح الشريك مستقبلًا؟
قد تكون التسوية بالمقاصة أو الحسم ممكنة إذا توافرت شروطها وجرى توثيقها وكانت الأرباح مستحقة فعلًا، لكن لا ينبغي افتراضها دون مراجعة. فتعليق نفاذ الحق في الأرباح يختلف عن تملك الشركة لها أو إجراء مقاصة نهائية.
هل يمكن تعليق التصويت في كل القرارات؟
النظام يذكر التصويت مثالًا للحقوق التي يمكن تعليق نفاذها، لكن نطاق التعليق وأثره على النصاب والقرار يجب فحصه في ضوء شكل الشركة ووثائقها والقرار الموثق. لا يستخدم التعليق لتمرير إجراءات تخالف النظام أو لسلب حق الدفاع والمعلومة.
ماذا لو لم تحدد الوثيقة التأسيسية موعد الدفع؟
يجب البحث في القرارات والمراسلات وطبيعة التعهد قبل وصف الشريك بالمتأخر. وقد يلزم طلب الوفاء وتحديد أجل مناسب أو تفسير الوثيقة وفق قواعدها، لأن المادة الخامسة عشرة تربط آثار التأخر بتجاوز الموعد المحدد.
هل يجبر الشريك على تغطية خسائر الشركة؟
ليس لمجرد أن رأس المال انخفض بالخسائر. المادة السابعة والأربعون تفرق بين استكمال الخسارة من أرباح السنوات التالية وبين إلزام الشريك بإكمال ما فقد، فلا يكون الإلزام الأخير إلا بموافقته أو إذا وجد التزام مستقل صحيح.
هل خروج الشريك ينهي الدين بالحصة؟
ليس بالضرورة. يجب مراجعة اتفاق التخارج والتنازل والقيد وأي إبراء، لأن الدين الذي نشأ قبل الخروج قد يبقى للشركة ما لم يسقط أو ينتقل وفق ترتيب صحيح.
هل تأسيس الشركة بطريقة صحيحة يمنع المشكلة؟
لا يمنع الخلاف دائمًا، لكنه يقلله عندما يحدد العقد نوع كل حصة وقيمتها وميعاد تقديمها وآلية الإثبات والتعامل مع التأخر. ولهذا تساعد المراجعة المتخصصة عند الاستعانة بـمحامي تأسيس شركات في السعودية على كشف الغموض قبل بدء النشاط، مع بقاء ضرورة الالتزام الفعلي بعد التأسيس.
هل تستحق الشركة تعويضًا تلقائيًا عن التأخير؟
لا. النص يحفظ حقها في المطالبة بالتعويض عن الضرر الناتج، لكن يلزم إثبات الضرر والسببية ومقداره، وتبقى للمحكمة سلطة تقدير الوقائع والأدلة والطلبات.
خلاصة عملية
عند عدم سداد شريك حصته، ابدأ بثلاثة أسئلة: ما نوع الحصة؟ متى حل أجلها؟ وما الذي يثبت أن الشركة لم تستوفها؟ بعد ذلك يصدر القرار من الجهة المخولة باسم الشركة، لا باسم شريك غاضب، ويختار بين المطالبة بالتنفيذ أو تعليق نفاذ حقوق مرتبطة بالحصة، مع إبقاء التعويض في حدود الضرر المثبت. ولا تخلط بين هذا الدين وبين خسارة رأس مال دُفع أصلًا، أو قرض شريك، أو ضمان شخصي.
في شركات الدمام والخبر والجبيل، تكون المطابقة بين الوثيقة التأسيسية وكشف البنك ودفتر الأستاذ ومحاضر الشركاء هي الخطوة التي تختصر معظم الجدل. فإذا بقي النزاع، يفيد إشعار مفصل وتسوية موثقة قبل الدعوى، ثم رفع المطالبة في اسم الشركة بالطلبات والمستندات الصحيحة. والنتيجة لا يمكن ضمانها مسبقًا؛ فهي تعتمد على نوع الشركة ووثائقها وتاريخ الاستحقاق وما قدمه كل طرف من بينة.
تنبيه ختامي: هذا المقال للتوعية العامة ولا يعد رأيًا قانونيًا لواقعة بعينها، ولا يغني عن استشارة محامٍ مرخص ومحاسب مختص عند الحاجة.
