تنبيه: هذا المحتوى معلومات قانونية عامة وفق الأنظمة السعودية، ولا يغني عن استشارة محامٍ مرخص يراجع تفاصيل الحوالة والمراسلات وصفة الأطراف.
قد يكتب صاحب الحساب رقم آيبان غير صحيح، أو يختار مستفيدًا قديمًا يحمل اسمًا قريبًا، أو يضيف صفرًا في المبلغ، ثم يضغط «تأكيد» قبل أن يلاحظ الخطأ. وتزداد حساسية الموقف عندما تكون الحوالة رواتب لمنشأة في الدمام، أو دفعة مورد، أو مبلغًا شخصيًا كبيرًا، ثم يرفض صاحب الحساب المستفيد إعادة المال أو يتوقف عن الرد. السؤال العملي هنا هو: هل يستطيع المرسل استرجاع الحوالة البنكية المحولة بالخطأ في السعودية، وما حدود مسؤولية البنك، ومتى تتحول الواقعة إلى مطالبة قضائية؟
الجواب المختصر: الخطأ في اختيار المستفيد لا يجعل المال هبة، ولا يمنح المستلم حق الاحتفاظ به لمجرد أن النظام المصرفي قيّده في حسابه. وفي المقابل، لا يعني ذلك أن البنك يستطيع سحب المبلغ من حساب المستلم فورًا وبلا إجراء. المسار الصحيح يبدأ بإبلاغ مقدم خدمات المدفوعات بسرعة، وطلب محاولة الاستعادة كتابةً، وتوثيق سبب التحويل الصحيح والخطأ الذي وقع، ثم مطالبة المستلم بالرد، وأخيرًا اللجوء إلى الجهة المختصة إذا تعذر الحل. يشبه ذلك من حيث ضرورة إثبات سبب الدفع مسائل استرداد العربون والدفعة المقدمة، لكن الحوالة الخاطئة تتميز بعدم وجود علاقة أو استحقاق أصلاً بين المرسل والمستلم غير المقصود.
n
أولًا: حدّد نوع الواقعة قبل أن تطلب الاسترجاع
كلمة «حوالة خاطئة» تُستخدم لوقائع مختلفة، واختيار المسار يتوقف على وصف ما حدث. قد يكون الخطأ من العميل نفسه في رقم الحساب أو اسم المستفيد، وقد يكون خللًا تقنيًا أدى إلى تكرار الخصم أو زيادة المبلغ، وقد تكون العملية غير مصرح بها أصلًا نتيجة اختراق، وقد يكون التحويل صحيحًا إلى طرف متعاقد لكن النزاع ظهر لاحقًا حول تنفيذ العقد. هذه الصور لا تخضع لقاعدة واحدة.
| الحالة | وصفها العملي | المسار الأول | النقطة القانونية الحاسمة |
|---|---|---|---|
| خطأ العميل في المستفيد | العميل اعتمد العملية لكنه اختار حسابًا غير مقصود | طلب استعادة عاجل عبر البنك | البنك يبذل العناية للاستعادة، ولا يضمن النتيجة لمجرد خطأ العميل |
| خطأ تقني أو تنفيذي | تكرار الحوالة أو تنفيذها بمبلغ مخالف للأمر | اعتراض رسمي على العملية | تُبحث مسؤولية مقدم الخدمة وفق سبب الخطأ ونتيجة التحقيق |
| عملية غير مصرح بها | العميل لم ينشئ التحويل ولم يوافق عليه | تجميد القنوات والإبلاغ الفوري | هذه ليست مجرد حوالة إلى مستفيد خاطئ، وتخضع لأحكام العمليات غير المصرح بها |
| تحويل صحيح ثم نزاع عقدي | دُفع المبلغ للبائع أو المقاول المقصود ثم أخل بالعقد | إنذار وطلب عقدي مناسب | الأساس فسخ أو تنفيذ أو تعويض، لا «خطأ في رقم الحساب» |
| احتيال أو انتحال | العميل حوّل بعد خداعه برسالة أو هوية مزيفة | إبلاغ البنك والجهة الأمنية | يلزم حفظ الأدلة الرقمية وعدم حصر الملف في مطالبة مدنية |
هذا التفريق يمنع خطأ شائعًا: وصف دفعة عقدية صحيحة بأنها تحويل بالخطأ فقط لأن الطرف الآخر لم ينفذ التزامه. في هذه الحالة يجب تحليل الاتفاق، وقد تفيد مقارنة الوقائع بدليل الفرق بين إبطال العقد وفسخه. أما إذا لم توجد علاقة مع المستلم ولم يكن له حق في المبلغ، فالمسألة أقرب إلى دفع غير المستحق والإثراء بلا سبب.
ثانيًا: ماذا تقول لائحة المدفوعات عن خطأ العميل؟
تعالج المادة 86 من اللائحة التنفيذية لنظام المدفوعات وخدماتها حالة إدخال المستخدم رقمًا مرجعيًا أو تفاصيل بنكية غير صحيحة. والقاعدة في فقرتها الأولى أن مقدم خدمات المدفوعات لا يتحمل مسؤولية الخطأ الذي يرتكبه المستخدم عند إنشاء العملية وتحديد بيانات غير صحيحة للمستفيد.
لكن هذه ليست نهاية الموضوع. توجب الفقرة الثانية على مقدم الخدمة بذل العناية الواجبة لإعادة الأموال من المستلم غير الصحيح ومن مقدم الخدمة الخاص به، وتوجب تعاون مقدم خدمة المستلم إلى أقصى حد ممكن. وقد تُفرض رسوم معقولة لمحاولة الاستعادة إذا أجازها العقد مع العميل. وإذا تعذر الاسترجاع، تقرر الفقرة الثالثة أنه بناءً على طلب مكتوب من الدافع يجب تزويده بالمعلومات ذات الصلة المتاحة لتمكينه من المطالبة باستعادة المال. كما تجيز الفقرة الرابعة للبنك المركزي أن يطلب من مقدم الخدمة إجراءات معينة وفق ضوابطه، ومنها إعادة الأموال.
النتيجة العملية دقيقة: البنك ليس ضامنًا تلقائيًا لكل حوالة أخطأ العميل في بياناتها، لكنه لا يجوز أن يكتفي بعبارة «العملية تمت بنجاح» من دون التعامل مع طلب الاستعادة وفق الضوابط. اطلب فتح بلاغ رسمي ورقمًا مرجعيًا، واطلب كتابةً محاولة استعادة الأموال، ثم اطلب نتيجة الإجراء والمعلومات المتاحة إذا تعذر الاسترجاع.
يختلف تحويل مبلغ بطريق الخطأ إلى مستلم غير مقصود عن استرداد مبلغ جرى اقتطاعه في ملف قضائي زيادة على الرصيد المستحق؛ ففي الحالة الثانية يجب معرفة هل بقي المال محجوزًا أم صُرف للدائن، ومطابقة المدفوعات مع سند التنفيذ. يشرح دليل استرداد المبالغ المنفذة زيادة على الدين طرق تتبع المبلغ وإثبات الزيادة قبل اختيار طلب الرد المناسب.
ثالثًا: لماذا يلتزم المستلم برد المبلغ؟
يقرر نظام المعاملات المدنية في المادة 144 أن من يثري دون سبب مشروع على حساب شخص آخر يلتزم، في حدود ما أثرى به، بتعويض من لحقته الخسارة، ويبقى الالتزام قائمًا ولو زال الإثراء بعد ذلك. وتقرر المادة 145/1 بصورة أوضح أن من تسلم على سبيل الوفاء ما ليس مستحقًا له وجب عليه رده.
هذه هي القاعدة العامة التي تنطبق عندما يُحوّل المال إلى شخص لا توجد له على المرسل فاتورة ولا قرض ولا أجرة ولا أي سبب مشروع. ويشترك هذا الأساس في فكرة الرد مع المطالبة باسترداد مبلغ سُدد بغير وجه حق، مع اختلاف الجهة والإجراءات والأنظمة الخاصة بكل واقعة. لكن المادة 145/2 تضع استثناءً: لا محل للرد إذا كان الدافع يعلم أنه يدفع ما ليس مستحقًا، إلا إذا كان ناقص الأهلية أو مكرهًا. لذلك يجب إثبات أن التحويل كان خطأ حقيقيًا لا تبرعًا مقصودًا ولا وفاءً اختياريًا مع العلم بعدم الاستحقاق.
وتضيف المادة 148 تفصيلًا مهمًا في نطاق الرد: المستلم حسن النية لا يلزم إلا برد ما تسلمه، أما سيئ النية فيلزم برد ما تسلمه وثماره التي قبضها والتي قصر في قبضها من اليوم الذي أصبح فيه سيئ النية. لا يعني ذلك أن مجرد إرسال رسالة قصيرة يثبت سوء النية حتمًا؛ لكنه يبرز أهمية إخطار المستلم بوضوح وتقديم دليل العملية وطلب الرد إلى مصدر الحوالة.
كما تنص المادة 159 على عدم سماع الدعوى الناشئة عن الإثراء بلا سبب أو دفع غير المستحق بعد ثلاث سنوات من تاريخ علم الدائن بحقه، وفي جميع الأحوال بعد عشر سنوات من تاريخ نشوء الحق. هذه المدة لا تبرر التأخير؛ سرعة التبليغ تساعد مصرفيًا وتثبت أن المرسل اكتشف الخطأ واعترض عليه فورًا.
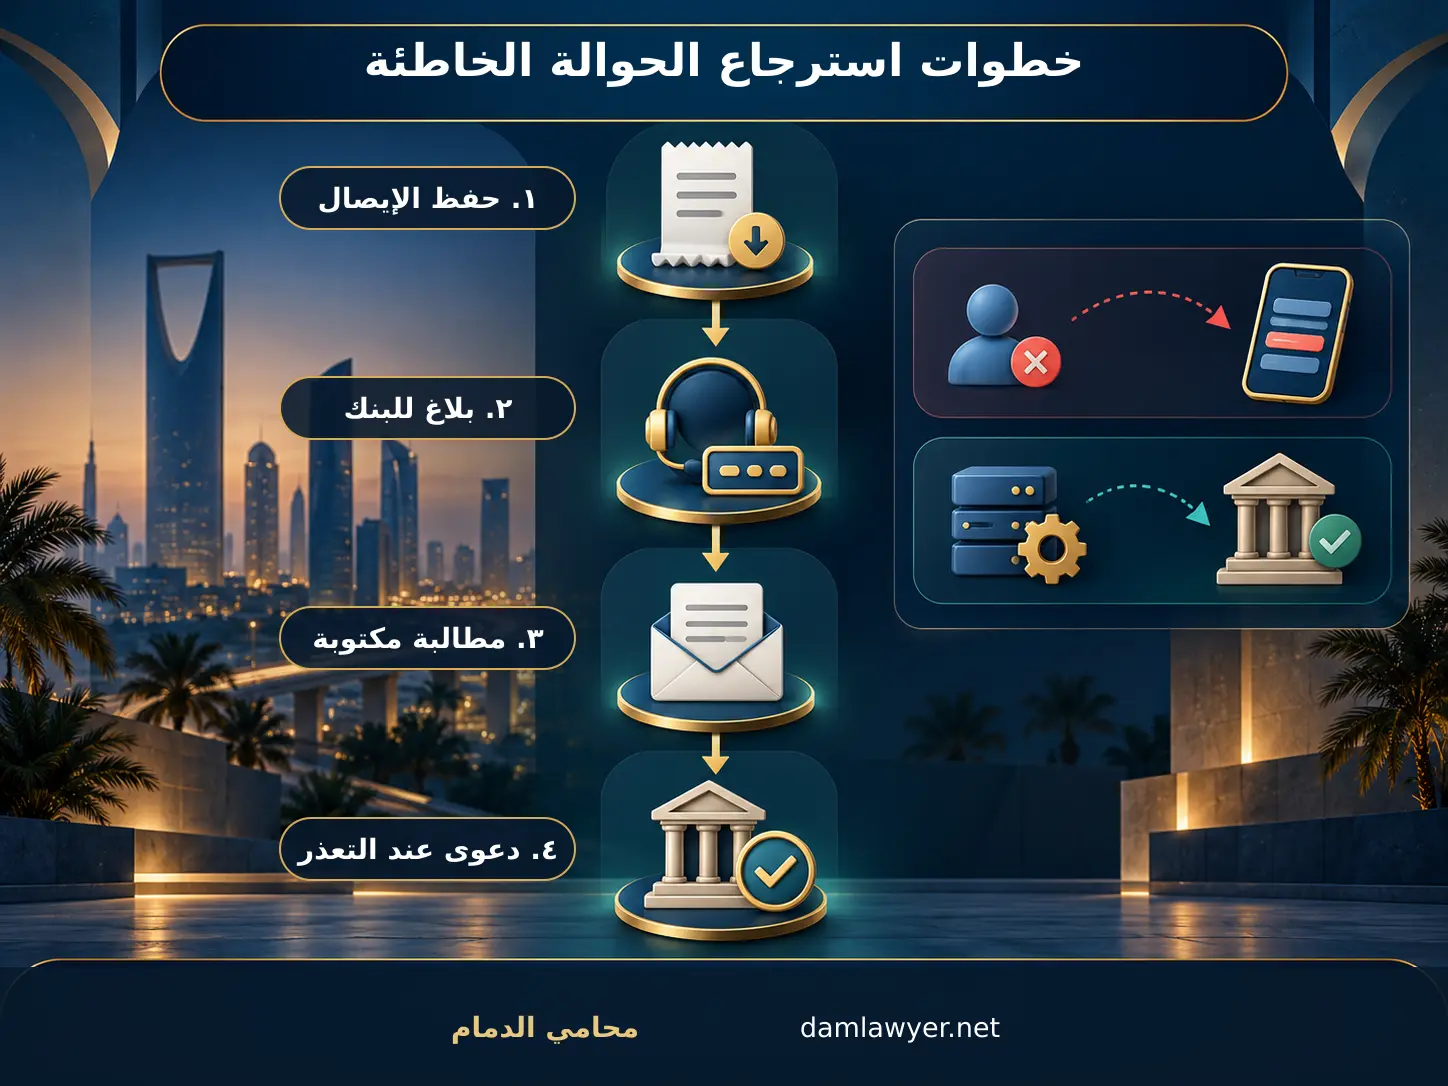
خطوات استرجاع حوالة بنكية محولة بالخطأ
1. ثبّت العملية ولا تحذف أي دليل
احفظ إشعار التحويل بصيغته الأصلية، وكشف الحساب، ورقم العملية، وتاريخها ووقتها، والمبلغ، والعملة، وآخر أرقام الحساب المستفيد، واسم البنك، والوصف الذي كُتب عند التحويل. التقط صورة من شاشة المستفيد إن كانت تظهر سبب التشابه، لكن لا تعتمد على الصورة وحدها إذا أمكن تنزيل إيصال رسمي. وإذا كان الخطأ في منشأة، احفظ أمر الدفع الداخلي والموافقة الأصلية والفاتورة المقصودة.
2. اتصل بالبنك فورًا ثم قدّم طلبًا مكتوبًا
المكالمة مفيدة لإيقاف الضرر مبكرًا، لكنها لا تكفي وحدها. افتح بلاغًا عبر القناة الرسمية، واطلب رقمًا مرجعيًا، ثم اكتب: «أطلب بذل العناية الواجبة لاستعادة الأموال من المستلم غير الصحيح وفق المادة 86 من اللائحة التنفيذية لنظام المدفوعات وخدماتها». لا تطلب من الموظف كشف بيانات سرية لا يملك تسليمها؛ اطلب تنفيذ الإجراء النظامي وإعطاءك ما تسمح به الضوابط إذا فشلت الاستعادة.
3. اشرح الخطأ في تسلسل زمني قصير
اكتب الوقائع بلا مبالغة: كنت تقصد تحويل المبلغ إلى مستفيد محدد، واخترت حسابًا آخر بسبب تشابه الاسم أو قدم القائمة، واكتشفت ذلك في وقت كذا، وأبلغت البنك في وقت كذا. أرفق ما يثبت الجهة المقصودة إذا كان متاحًا، مثل فاتورة أو أمر شراء أو رسالة طلب السداد. التحويل البنكي يثبت انتقال المال، لكنه لا يثبت وحده لماذا انتقل؛ ولهذا يشبه بناء الملف من هذه الناحية إثبات التعامل المالي عند غياب عقد مكتوب.
4. تواصل مع المستلم بطريقة آمنة وموثقة
إذا كانت هويته ووسيلة التواصل معروفتين بصورة مشروعة، أرسل طلبًا مهذبًا محددًا يتضمن رقم العملية والمبلغ والتاريخ وكون التحويل وقع خطأ، واطلب إعادة المال إلى الحساب الذي صدر منه عبر القناة البنكية. لا ترسل كلمات مرور أو رموز تحقق، ولا تطلب من المستلم تحويل المال إلى حساب ثالث. وإذا ادعى متصل أنه وسيط البنك، تحقّق من هويته بالاتصال على الرقم الرسمي للبنك.
5. اطلب إفادة بنتيجة محاولة الاستعادة
إذا لم يعد المبلغ، اطلب من البنك كتابةً نتيجة الطلب، وتاريخ مخاطبة مقدم خدمة المستلم، وما يمكن توفيره نظامًا من المعلومات ذات الصلة لتمكين المطالبة. هذه الخطوة مهمة عند إعداد صحيفة الدعوى؛ لأنها تثبت أن المسار المصرفي استُخدم ولم ينجح، من دون الادعاء بأن البنك مسؤول عن أصل الحق بين المرسل والمستلم.
6. صعّد الشكوى المصرفية عند وجود تقصير
إذا كانت الشكوى على طريقة تعامل البنك أو مقدم خدمات المدفوعات مع الطلب، فابدأ بشكوى الجهة المالية ثم استخدم قنوات البنك المركزي السعودي عند عدم المعالجة وفق الإجراءات. لا تخلط بين أمرين: الشكوى الرقابية قد تبحث التزام مقدم الخدمة بواجباته، أما إلزام المستلم برد المال عند النزاع فقد يحتاج مطالبة قضائية. احتفظ برقم كل شكوى وردها النهائي.
7. وجّه مطالبة نهائية قبل الدعوى
إذا عُرفت بيانات المستلم ورفض الرد، وجّه مطالبة مكتوبة تحدد المبلغ والعملية والأساس النظامي ومهلة معقولة وطريقة الإعادة. لا تهدد بعقوبة غير متحققة ولا تنشر بياناته؛ الهدف إنشاء دليل على العلم والمطالبة والامتناع. ورتّب مرفقاتك كما يوضح دليل أسانيد الطلبات والمشفوعات في الدعوى: كل واقعة تقابلها وثيقة، وكل طلب له أساس وحساب.
8. ارفع المطالبة أمام الجهة المختصة عند تعذر الحل
تتيح خدمة صحيفة الدعوى في ناجز رفع الدعاوى وإرفاق مستنداتها. لا تفترض المحكمة المختصة من قيمة المبلغ وحدها؛ تُفحص صفة الطرفين وطبيعة العلاقة وسبب التحويل والطلبات. إذا كان المستلم فردًا لا تربطه بالمرسل معاملة تجارية، فالأصل بحث الاختصاص الحقوقي العام. وإذا نشأ النزاع بين تاجرين عن أعمالهما التجارية فقد يختلف الاختصاص. ولا يصبح إشعار التحويل سندًا تنفيذيًا بذاته في كل حالة؛ إذا لم يوجد حكم أو إقرار موثق أو سند تنفيذي، فغالبًا يلزم إثبات أصل الحق أولًا.
ما المستندات المطلوبة؟
- كشف حساب رسمي يظهر الخصم وبيانات العملية.
- إيصال الحوالة ورقمها المرجعي وتاريخها ومبلغها.
- ما يثبت المستفيد المقصود والسبب الصحيح للدفع، إن وجد.
- بلاغ البنك الأول وطلب الاستعادة المكتوب وأرقام المتابعة.
- رد البنك أو مقدم الخدمة ونتيجة محاولة الاسترداد.
- المراسلات مع المستلم وإثبات وصول طلب الرد.
- مطالبة نهائية واضحة وحساب المبلغ المتبقي إذا أعيد جزء منه.
- تفويض أو مستند صلاحية إذا كانت الحوالة من حساب منشأة.
إذا زعم المستلم أن المبلغ مقابل قرض أو بضاعة أو عمل سابق، فلن تكفي تسمية العملية «خطأ». سيقارن القاضي بين إيصال التحويل والمحادثات والعقود والفواتير وسلوك الطرفين. ومن المفيد فهم الفرق بين النزاع الحقوقي والشبهة الجزائية من خلال شرح الفروق بين القضايا المدنية والجنائية؛ فرفض الرد وحده لا يجيز وصف كل واقعة بأنها احتيال قبل فحص القصد وطريقة الحصول على المال.
هل يمكن طلب تعويض فوق أصل المبلغ؟
الأصل في دعوى دفع غير المستحق هو رد ما تسلمه الطرف بلا حق وفق المواد السابقة. أما أي تعويض إضافي فلا يثبت تلقائيًا لمجرد القلق أو الوقت الذي استغرقته المتابعة. يلزم أساس نظامي وضرر محقق وعلاقة سببية، مع تجنب تكرار التعويض عن الضرر نفسه. إذا تعطلت منشأة عن دفع رواتب أو فاتتها صفقة بسبب المبلغ، فيجب توثيق الأثر وتوقع دفع الطرف الآخر بأن الضرر كان ممكن التجنب أو غير مباشر.
كما لا ينبغي إدراج مطالبة معنوية جزافية. يوضح موضوع التعويض عن الضرر المعنوي أن مجرد الانزعاج لا يساوي حكمًا تلقائيًا، وأن تقدير الضرر يخضع للأدلة والظروف. وقد يظل الطلب الأنسب في أغلب الحوالات الخاطئة هو رد أصل المال والمصاريف أو الأضرار التي يثبت سببها فعلًا.
أخطاء شائعة تضعف فرصة الاسترجاع
- الانتظار أيامًا قبل إبلاغ البنك: قد تُسحب الأموال أو تنتقل، بينما تكون المحاولة المبكرة أكثر فاعلية.
- الاكتفاء بمكالمة بلا رقم مرجعي: يصعب لاحقًا إثبات تاريخ الطلب ومضمونه.
- الاتهام المباشر بالسرقة: قد تكون هوية المستلم أو سبب الدفع محل نزاع، والأدق البدء بعرض الوقائع والمستندات.
- إعادة المال إلى حساب ثالث: هذا خطر على الطرفين؛ الأفضل أن تكون الإعادة إلى مصدر الحوالة وبطريقة قابلة للتتبع.
- نشر اسم المستلم وآيبانه: لا تسترد حقك بالتشهير أو كشف البيانات، وقد تنشأ مشكلة مستقلة.
- إخفاء العلاقة السابقة: إذا سبق بين الطرفين قرض أو بيع، يجب ذكره وشرح لماذا لا يمثل التحويل وفاءً له.
- الخلط بين البنك والمستلم: تقصير مقدم الخدمة -إن ثبت- موضوع، واحتفاظ المستلم بغير المستحق موضوع آخر.
- المطالبة بمبلغ كامل بعد رد جزء: حدّث كشف الحساب وطلباتك، ولا تعرض رقمًا تجاوزته الوقائع.
ماذا لو أعاد المستلم المال على دفعات؟
وثّق كل دفعة واربطها بالمبلغ الأصلي، واكتب رصيدًا متناقصًا واضحًا. إذا اتفق الطرفان على مهلة أو تقسيط، فليكن الاتفاق مكتوبًا مع تواريخ محددة ومن دون عبارات قد تفهم كتسوية نهائية قبل اكتمال السداد. وإذا ظهرت عثرة مالية حقيقية لدى المستلم، قد تساعد مبادئ إعادة جدولة الديون في صياغة تسوية واقعية، مع الانتباه إلى أن أصل الدين هنا رد مال غير مستحق لا قرض جديد بالضرورة.
أسئلة شائعة
هل يستطيع البنك عكس الحوالة فورًا من دون موافقة المستلم؟
ليس ذلك نتيجة آلية في كل حوالة. المادة 86 تفرض بذل العناية لاستعادة الأموال والتعاون بين مقدمي الخدمة، لكنها لا تجعل مقدم الخدمة مسؤولًا عن خطأ المستخدم في البيانات. طريقة الاستعادة تتأثر بحالة العملية وحساب المستلم والضوابط المصرفية ونتيجة التحقيق.
ماذا أفعل إذا كان الحساب المستلم في بنك آخر؟
قدّم الطلب إلى البنك الذي صدرت منه الحوالة؛ فهو يتواصل مع مقدم خدمة المستلم. اطلب رقمًا مرجعيًا ونتيجة مكتوبة، ولا تحاول تجاوز القنوات بجمع بيانات شخصية بطرق غير مشروعة.
هل يكفي إيصال الحوالة لكسب الدعوى؟
هو دليل مهم على انتقال المبلغ، لكنه قد لا يحسم سبب الانتقال. إذا ادعى المستلم أنه دائن أو أن الحوالة هبة أو مقابل خدمة، ستصبح المراسلات والعلاقة السابقة وسبب الدفع المقصود عناصر أساسية.
هل يحق للمستلم خصم مبلغ مقابل إعادة الحوالة؟
لا ينشأ له حق في اقتطاع جزء لمجرد أن المال وصل إلى حسابه. أما رسوم الاستعادة التي يفرضها مقدم الخدمة وفق العقد فهي مسألة مختلفة نصت عليها المادة 86/2. أي مصروف يدعيه المستلم يحتاج أساسًا وإثباتًا ولا يقرر من طرف واحد.
هل أرفع طلب تنفيذ مباشرة؟
وجود تحويل بنكي لا يعني دائمًا وجود سند تنفيذي. إذا لم يكن لديك حكم أو إقرار أو محرر تنفيذي مستوفٍ لشروطه، فقد تحتاج إلى دعوى موضوعية لإثبات وجوب الرد أولًا. اختيار المسار الخاطئ قد يطيل النزاع.
متى يكون بلاغ الاحتيال مناسبًا؟
عندما توجد وقائع تدل على خداع أو انتحال أو استيلاء مقصود منذ البداية، وليس لمجرد تأخر الرد أو وجود خلاف على سبب الحوالة. احتفظ بالرسائل والروابط وأرقام الاتصال ولا تعدّل الأدلة الأصلية.
هل تسقط المطالبة بسرعة؟
المادة 159 تحدد ثلاث سنوات من تاريخ العلم بالحق لدعوى الإثراء بلا سبب أو دفع غير المستحق، وبحد أقصى عشر سنوات من نشوء الحق. ومع ذلك، لا تنتظر؛ التأخير يضعف الاستعادة المصرفية وقد يعقد الإثبات.
ماذا لو حولت المبلغ إلى الشخص الصحيح لكن بقيمة زائدة؟
يُبحث مقدار الزيادة التي لا يقابلها استحقاق. اجمع الفاتورة أو العقد والحساب الصحيح، واطلب رد الفرق فقط. وإذا كانت الأرقام محل خلاف، أنشئ جدولًا يوضح المستحق والمدفوع والزيادة.
خلاصة عملية
استرجاع حوالة بنكية محولة بالخطأ في السعودية يحتاج إلى سرعة وانضباط أكثر من حاجته إلى عبارات حادة. احفظ إيصال العملية، وأبلغ البنك فورًا، وقدّم طلب استعادة مكتوبًا مستندًا إلى المادة 86، ثم اطلب نتيجة المحاولة والمعلومات المتاحة. وإذا عرف المستلم ولم يرد المال، وجّه مطالبة واضحة، واربط كل واقعة بمستند، ثم اختر الدعوى والجهة المختصة بحسب صفة الأطراف وسبب التحويل.
المواد 144 و145 و148 من نظام المعاملات المدنية تؤسس لرد غير المستحق وتفرق بين حسن النية وسوئها، والمادة 159 تضبط مدة سماع الدعوى. لكن النتيجة القضائية لا تُضمن؛ فقد يدعي المستلم وجود دين سابق أو هبة أو تسوية، وقد يثور خلاف على الاختصاص أو على مقدار المبلغ. لذلك يجب مراجعة الملف كاملًا قبل اتخاذ إجراء. هذا المقال معلومات عامة ولا يغني عن استشارة محامٍ مرخص في السعودية.
