قد يسدد العميل آخر قسط في التمويل العقاري، أو يدفع مبلغ السداد المبكر كاملًا، ثم يكتشف عند محاولة بيع المنزل أو إعادة تمويله أن الرهن ما زال ظاهرًا على العقار. المشكلة هنا ليست ورقة واحدة متأخرة؛ فقد يكون البنك أصدر إخلاء طرف، لكن لم يحدّث السجل الائتماني، أو حدّثه ولم ينجز فك الرهن لدى جهة التسجيل. ولكل نتيجة إجراء ومدة وأثر مختلف.
هذه المسألة عملية في الدمام والخبر والظهران بصفة خاصة عندما يكون المالك مرتبطًا بموعد إفراغ، أو عرض شراء، أو تمويل بديل. والتصرف الصحيح يبدأ بتحديد ما تم إنجازه فعلًا: هل أُقفلت المديونية؟ هل صدر خطاب إخلاء الطرف؟ هل حُدّث السجل الائتماني؟ وهل زال قيد الرهن من السجل العقاري أو الصك؟ لا يكفي الاعتماد على عبارة موظف بأن «التمويل مقفل في النظام».
ما الفرق بين إخلاء الطرف وتحديث السجل وفك الرهن؟
إخلاء الطرف مستند من الممول يفيد -في نطاقه- بعدم بقاء التزام تمويلي واجب الأداء. أما تحديث السجل الائتماني فهو إرسال حالة المديونية الصحيحة إلى شركة المعلومات الائتمانية. وفك الرهن إجراء يزيل الحق العيني المسجل عن العقار. قد تتقارب الخطوات زمنيًا، لكنها ليست مترادفات، ولا يثبت أحدها بالضرورة اكتمال الآخر.
| النتيجة | ماذا تثبت؟ | المدة التنظيمية الأبرز | كيف تتحقق منها؟ |
|---|---|---|---|
| إخلاء الطرف | انتهاء المديونية وفق حساب الممول | في السداد المبكر: خلال 7 أيام عمل من دفع المبلغ المطلوب | خطاب رسمي أو إلكتروني برقم مرجعي وتاريخ |
| تحديث السجل الائتماني | أن التمويل لم يعد قائمًا أو متأخرًا | في السداد المبكر: خلال 7 أيام عمل من الدفع | تقرير ائتماني حديث لا مجرد رسالة من البنك |
| فك الرهن | إزالة قيد الضمان عن العقار بعد الوفاء الكامل | بحد أقصى 15 يوم عمل من آخر دفعة أو السداد المبكر الكامل | التحقق من بيانات الصك أو السجل بعد إتمام الإجراء |
ولهذا لا يصح احتساب الخمسة عشر يومًا من أول دفعة جزئية، ولا افتراض أن خطاب المخالصة وحده رفع الرهن تلقائيًا. البداية النظامية مرتبطة بالوفاء بجميع الالتزامات، ويجب قراءة عقد التمويل وكشف التسوية للتأكد من عدم بقاء قسط أو مصروف طرف ثالث أو مبلغ معلق.
القاعدة النظامية: الرهن يتبع الدين وينفك بانقضائه
تنص المادة السابعة والثلاثون من نظام الرهن العقاري المسجل على أن الرهن تابع للدين؛ فينقضي بانقضاء الدين المضمون كله. وتضيف المادة حكمًا مهمًا: إذا انقضى الدين ثم عاد لسبب نظامي عاد الرهن، دون الإخلال بحقوق الغير حسن النية التي كسبها في الفترة بين الانقضاء والعودة. القاعدة العامة إذن أن الوفاء الكامل يزيل سبب بقاء الرهن، لكن الشطب العملي من السجل يحتاج إجراءً من الدائن المرتهن والجهة المختصة.
ومن المفيد قبل الاعتراض فهم طبيعة الحق والفرق بين ملكية الراهن وأولوية الدائن في شرح نظام الرهن العقاري المسجل. فالرهن ليس حجزًا تنفيذيًا، ولا يجوز التعامل مع بقائه بعد الوفاء كأنه مجرد ملاحظة داخلية لدى البنك.
كم مهلة البنك أو شركة التمويل بعد السداد؟
في السداد المبكر الكلي، تقرر الأحكام التنظيمية أن يدفع العميل مبلغ التسوية الذي حدده الممول خلال سبعة أيام عمل من إبلاغه به. ويشمل مبلغ التسوية -بحسب الحالة- الأقساط المتأخرة غير المدفوعة، ورصيد أصل التمويل، وكلفة إعادة الاستثمار بما لا يتجاوز كلفة الأجل للأشهر الثلاثة التالية للسداد، والمصروفات غير القابلة للاسترداد المدفوعة لطرف ثالث. وبعد دفع المبلغ المطلوب، يلتزم الممول بإصدار إخلاء الطرف وتحديث السجل الائتماني خلال سبعة أيام عمل، وذلك وفق أحكام السداد المبكر لدى البنك المركزي السعودي.
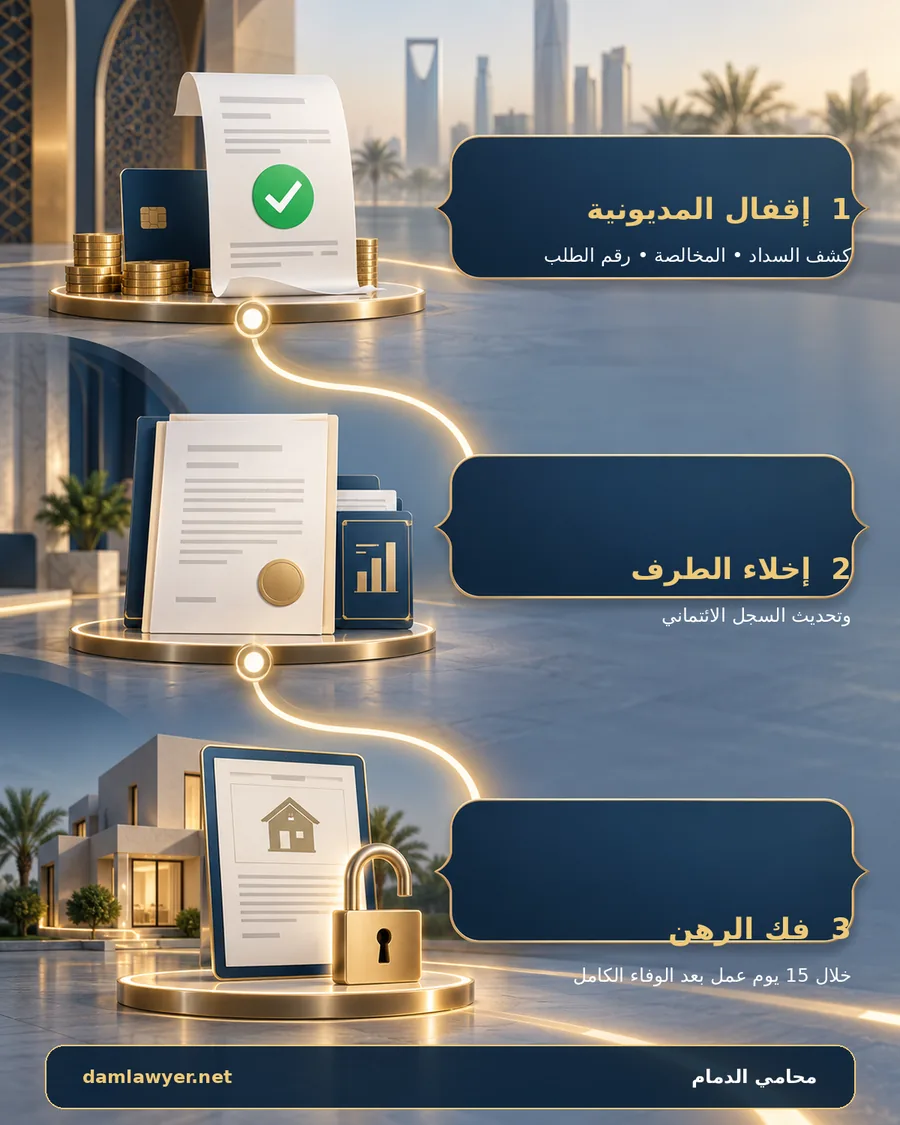
أما فك الرهن عن الأصل الممول فله مدة مستقلة. تقضي القاعدة التنظيمية الخاصة بفك الرهن بأن يفك الممول الرهن بعد وفاء المستفيد بجميع التزاماته، في مدة لا تتجاوز خمسة عشر يوم عمل من تاريخ سداد آخر دفعة أو السداد المبكر الكلي. والاستثناء إذا كان التأخير بسبب المستفيد أو الجهات الحكومية ذات العلاقة.
هذا الاستثناء لا ينبغي استعماله كعبارة عامة. إذا قال الممول إن التأخير من جهة حكومية، فاطلب تحديد المعاملة ورقمها وتاريخ رفعها والنقص المطلوب. وإذا نسب التأخير إليك، فاطلب بيان المستند أو التوقيع أو الرسوم التي لم تستكمل. أما تأخر المعالجة الداخلية أو انتقال الملف بين الإدارات فليس في ذاته سببًا من الأسباب المذكورة في الاستثناء.
متى تبدأ المهلة فعلًا؟
أكثر الخلافات تبدأ من تاريخ غير صحيح. في حالة الأقساط المعتادة، ينظر إلى تاريخ سداد آخر دفعة بعد استيفاء جميع الالتزامات. وفي السداد المبكر، ينظر إلى دفع مبلغ التسوية الكلي الذي أصدره الممول. لا تبدأ المهلة بمجرد طلب عرض السداد، ولا من تحويل مبلغ تقريبي قبل صدور التسوية، ولا من دفع أصل التمويل مع بقاء قسط متأخر أو مصروف مشروع لطرف ثالث.
لذلك احتفظ بعرض السداد المبكر، وتاريخ صلاحيته، وإيصال التحويل، وكشف الحساب الذي يظهر تصفير الرصيد، ورسالة إقفال العقد. وإذا اختلف المبلغ المسدد عن عرض التسوية، اطلب كشفًا تفصيليًا. وقد تساعد مراجعة بنود عقد التمويل العقاري والتكاليف المرتبطة به في معرفة ما إذا كان المبلغ المتبقي التزامًا حقيقيًا أم رسمًا غير مفسر.
خطة عملية إذا لم يُفك الرهن بعد السداد
1. اجمع خطًا زمنيًا واحدًا
دوّن تاريخ طلب السداد، وتاريخ عرض التسوية، وتاريخ الدفع، وتاريخ إقفال التمويل، وأرقام الطلبات والشكاوى. لا ترسل مستندات متفرقة بلا ترتيب. الخط الزمني يبين هل انتهت المدة التنظيمية، وهل ظهر سبب استثنائي، ومنذ متى كان الممول على علم بالمشكلة.
2. اطلب أربع نتائج محددة
اكتب للممول طالبًا: كشف مديونية نهائيًا، وإخلاء طرف، وتأكيد تحديث السجل الائتماني، وإتمام فك الرهن مع رقم معاملة الشطب أو الرفع للجهة المختصة. صياغة طلب واحد بهذه البنود تمنع إغلاق البلاغ بعد إرسال المخالصة فقط.
3. تحقق من القيد العقاري بنفسك
بعد إشعارك بإتمام الفك، افحص بيانات الوثيقة العقارية والقيد الظاهر فيها. يشرح دليل الاستعلام عن الصك العقاري إلكترونيًا أهمية مطابقة رقم الصك والهوية والوصف والقيود بدل الاعتماد على نسخة قديمة محفوظة في الهاتف.
4. قدم شكوى داخلية موثقة
استخدم قناة الشكاوى لدى البنك أو شركة التمويل، لا مجرد محادثة خدمة العملاء. اطلب رقمًا مرجعيًا وتاريخًا متوقعًا للمعالجة، وأرفق ما يثبت الوفاء. تقرر تعليمات مدد معالجة شكاوى العملاء للمستوى الأول مدة قصوى قدرها خمسة أيام عمل، وللتصعيد الداخلي إلى المستوى الثاني ثلاثة أيام عمل. احتفظ بنص الرد ومرفقاته، لأن عبارة «جاري العمل» لا تجيب عن سبب بقاء الرهن.
5. صعّد الشكوى إلى البنك المركزي السعودي
إذا انتهت المدة دون معالجة، أو كان الرد غير مسبب، استخدم خدمة تقديم شكوى على المؤسسات المالية في موقع البنك المركزي. اذكر اسم الممول ورقم العقد والعقار، وأرفق عرض التسوية وإثبات السداد وإخلاء الطرف -إن وجد- وصورة القيد الحالي وأرقام الشكاوى السابقة. يفيد منهج ترتيب الوقائع البنكية الوارد في دليل الاعتراض البنكي واسترداد التحويل الخاطئ في بناء ملف مختصر ومؤرخ، مع اختلاف الموضوع والطلبات.
6. حدد الجهة القضائية أو شبه القضائية قبل رفع المطالبة
إذا لم تحل الشكوى، فلا تفترض أن وجود عقار يجعل النزاع عقاريًا عاديًا في كل الأحوال. قد يتوقف الاختصاص على صفة الممول: بنك أو شركة تمويل، وعلى طبيعة العقد، وعلى الطلب: إلزام بإجراء، أو تعويض، أو نزاع في رصيد الدين. ولهذا يجب تكييف النزاع قبل تقديمه إلى اللجنة أو المحكمة المختصة. ويقدم دليل المنازعات العقارية وشروط رفع الدعوى إطارًا عامًا لفرز الصفة والطلب والدليل، لكنه لا يغني عن فحص عقد التمويل وتحديد الجهة المختصة في الواقعة.
المستندات التي تقوي الشكوى أو المطالبة
- عقد التمويل وملحقاته وجدول السداد.
- طلب السداد المبكر وعرض التسوية وتاريخ صلاحيته.
- إيصال الدفع وكشف الحساب بعد العملية.
- إخلاء الطرف أو ما يثبت رفض إصداره.
- تقرير ائتماني حديث إذا كانت الحالة لم تحدث.
- صورة حديثة من بيانات الصك أو السجل تظهر استمرار الرهن.
- أرقام الطلبات والشكاوى والردود النصية والبريدية.
- ما يثبت الضرر الخاص، مثل عقد بيع مشروط، أو عرض تمويل بديل، أو رسوم إضافية تحملها العميل.
إذا كان السجل الائتماني ما زال يظهر التمويل بعد السداد، فهذه مشكلة مستقلة عن القيد العقاري، ويمكن الاستفادة من خطوات تصحيح بيانات سمة بعد سداد المديونية في توثيق الاعتراض، مع عدم الخلط بين تحديث السجل وبين فك الرهن.
هل يحق المطالبة بالتعويض عن التأخير؟
التأخير لا ينتج تعويضًا تلقائيًا لمجرد تجاوز المدة. يحتاج طالب التعويض إلى بيان التزام الممول، والإخلال به، والضرر المحقق، وعلاقة السببية. فإذا ضاعت صفقة بيع، فالمهم ليس قول «كان لدي مشترٍ»، بل وجود عرض جدي أو عقد، وموعد إفراغ، وما يثبت أن بقاء الرهن كان السبب المباشر في فشل الصفقة. وإذا تحمل العميل رسوم تمويل بديل أو إيجارًا إضافيًا، فتجمع الفواتير والتواريخ وتفصل المبالغ التي كان سيتحملها أصلًا عن الزيادة الناتجة عن التأخير.
كذلك يجب الحد من الضرر؛ كمتابعة الشكوى فورًا، واستكمال النواقص، وعدم ترك عرض السداد ينتهي ثم تحميل الممول نتيجة فرق المبلغ. يوضح مثال إثبات الضرر وعلاقة السببية في مطالبات التعويض لماذا يحتاج الملف إلى دليل على السبب والقيمة، ولو أن نوع الضرر هناك عقاري إنشائي لا تمويلي.
الرهن ليس حجزًا تنفيذيًا
قد يظهر على العقار رهن مسجل، وقد يظهر حجز بسبب ملف تنفيذ، وقد يجتمعان. فك الرهن بعد سداد التمويل لا يزيل بالضرورة حجزًا قضائيًا مستقلًا، كما أن إنهاء الحجز لا يمحو رهنًا ما زال قائمًا. افحص وصف القيد ورقمه والجهة التي أصدرته. وللتفريق العملي بين الحق العيني والحجز، يمكن مراجعة إجراءات رفع الحجز عن مال ليس للمدين؛ فالمستندات والجهة والطلب تختلف عن فك الرهن البنكي.
أسباب تأخير مقبولة وأسباب تحتاج اعتراضًا
| الحالة | التقييم العملي | ما الذي تطلبه؟ |
|---|---|---|
| نقص توقيع أو مستند لازم من العميل | قد يدخل في استثناء التأخير بسبب المستفيد إذا كان محددًا ومبلغًا به | قائمة النواقص وتاريخ الإشعار وطريقة الاستكمال |
| معاملة معلقة لدى جهة حكومية | قد يكون استثناءً، لكن يلزم إثبات رفع المعاملة | الرقم المرجعي وتاريخ الرفع وحالة الطلب |
| بقاء مبلغ ظاهر في كشف التسوية | يجب التحقق من مصدره قبل اعتبار الوفاء كاملًا | كشف تفصيلي وأساس احتساب كل مبلغ |
| انتقال الملف بين إدارات الممول | سبب داخلي لا يبرر وحده ترك الرهن مفتوحًا | شكوى رسمية وموعد تنفيذ محدد |
| صدور إخلاء طرف دون شطب القيد | لا يعني اكتمال فك الرهن | رقم معاملة الشطب والتحقق من السجل |
أخطاء شائعة بعد سداد التمويل العقاري
- الاعتقاد أن رسالة «تم إقفال العقد» تساوي فك الرهن.
- احتساب خمسة عشر يومًا من طلب التسوية بدل تاريخ دفعها بالكامل.
- دفع مبلغ تقريبي وعدم الحصول على كشف يثبت تصفير المديونية.
- الاكتفاء بالاتصال الهاتفي من دون رقم شكوى أو رد مكتوب.
- توقيع عقد بيع نهائي قبل التحقق من إمكانية إزالة القيد في الموعد.
- الخلط بين الرهن والحجز أو منع التصرف الناتج عن ملف آخر.
- طلب تعويض بمبلغ جزافي من دون إثبات خسارة وعلاقة سببية.
- رفع الدعوى إلى جهة غير مختصة قبل تكييف صفة الممول وطبيعة الطلب.
أسئلة شائعة
هل ينفك الرهن تلقائيًا بمجرد سداد آخر قسط؟
ينقضي الرهن من حيث تبعيته للدين بانقضاء الدين المضمون، لكن إزالة القيد عمليًا تحتاج إلى استكمال إجراء فك الرهن لدى جهة التسجيل. لذلك تحقق من السجل بعد المخالصة.
كم يومًا أنتظر قبل الشكوى؟
إخلاء الطرف وتحديث السجل في السداد المبكر لهما مهلة سبعة أيام عمل من دفع مبلغ التسوية، وفك الرهن له حد أقصى خمسة عشر يوم عمل من الوفاء الكامل، ما لم يكن التأخير بسبب العميل أو جهة حكومية ذات علاقة. لا تنتظر بلا متابعة؛ اطلب رقم العملية منذ يوم السداد.
هل الأيام المقصودة تقويمية أم أيام عمل؟
النصوص التنظيمية المذكورة تستخدم «أيام عمل»، ولذلك لا تحسب العطلات الأسبوعية والرسمية بالطريقة نفسها التي تحسب بها الأيام التقويمية.
صدر إخلاء الطرف لكن الرهن ما زال ظاهرًا، ماذا أفعل؟
افتح طلبًا منفصلًا لفك الرهن، وأرفق إخلاء الطرف وإثبات السداد، واطلب رقم المعاملة المرفوعة لجهة التسجيل. ثم تحقق من القيد مرة أخرى، وصعّد شكوى موثقة إذا انتهت المدة دون نتيجة.
هل يستطيع الممول رفض الفك بسبب مبلغ صغير؟
إذا كان المبلغ التزامًا صحيحًا داخل التمويل أو مصروفًا مشروعًا مشمولًا بالتسوية، فقد يعني ذلك أن الوفاء الكامل لم يتحقق. لكن يجب على الممول بيان المبلغ وأساسه حسابيًا وعقديًا، لا الاكتفاء برقم غير مفسر.
ماذا لو كان العقار باسم الممول في صيغة إيجار تمويلي؟
يلزم التمييز بين فك رهن مسجل ونقل ملكية أصل في عقد إيجار تمويلي أو ترتيب تملك مختلف. لا تفترض انطباق الإجراء نفسه؛ راجع نوع العقد والوعد بالتمليك والرسوم والإجراءات المطلوبة.
هل شكوى البنك المركزي تغني عن المطالبة القضائية؟
قد تؤدي الشكوى الرقابية إلى التصحيح، لكنها لا تعني دائمًا حسم طلب تعويض متنازع عليه أو إصدار حكم. إذا بقي النزاع، تحدد الجهة المختصة بحسب الممول والعقد والطلب.
هل أبيع العقار قبل ظهور فك الرهن في السجل؟
لا تبنِ التزامًا نهائيًا على توقع شفهي. إذا كانت الصفقة مرتبطة بفك الرهن، فصغ الشرط والمدة والنتيجة عند التعثر بوضوح، وتأكد من متطلبات الإفراغ والممول والمشتري قبل دفع عربون أو توقيع عقد ملزم.
خلاصة عملية
بعد السداد الكامل، تعامل مع الملف على ثلاث مراحل: إقفال المديونية، ثم إخلاء الطرف وتحديث السجل الائتماني، ثم فك الرهن والتحقق من اختفاء القيد. اجمع العرض والإيصال والكشف، واطلب رقمًا لكل إجراء، وابدأ شكوى موثقة إذا انتهت المدة. وإذا نُسب التأخير إليك أو إلى جهة حكومية، فاطلب سببًا محددًا ومعاملة قابلة للتتبع. وعند وجود ضرر أو نزاع في الرصيد، افصل طلب فك الرهن عن طلب التعويض وحدد الجهة المختصة قبل رفع الدعوى.
تنبيه: هذا المقال يقدم معلومات عامة وفق الأنظمة والتعليمات السعودية، ولا يعد استشارة قانونية لحالة بعينها، ولا يغني عن مراجعة محامٍ مرخص يطلع على عقد التمويل والقيد العقاري والمراسلات. لا يتضمن المحتوى ضمانًا لفك الرهن أو قبول الشكوى أو الحكم بتعويض.
